Gids voor het verzekeren van een tiny house in Europa
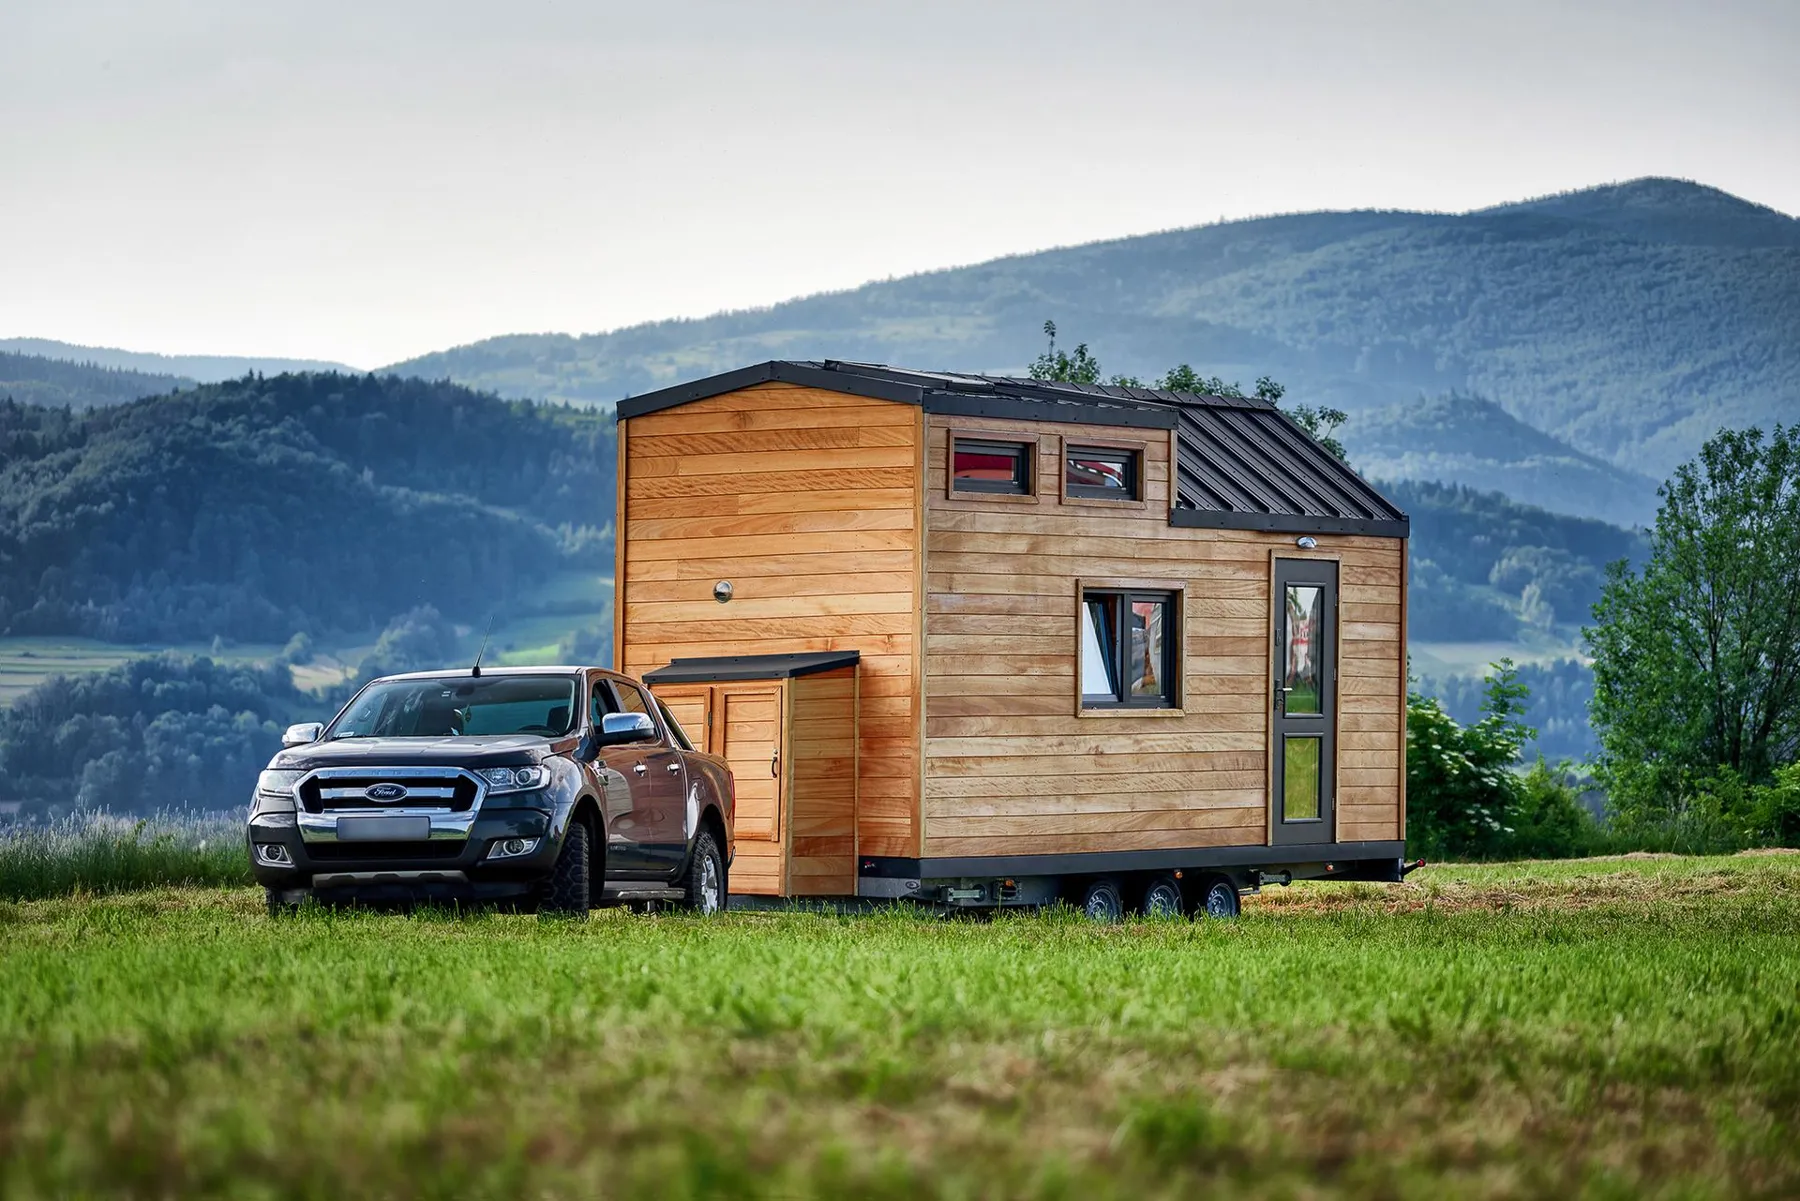
Een tiny house bouwen of bezitten is een spannend avontuur, maar het is ook belangrijk om aan de minder glamoureuze kant te denken, zoals verzekeringen. Een verzekering geeft je tiny house de bescherming die het nodig heeft, net als bij een gewoon huis. In deze uitgebreide gids gaan we in op waar je op moet letten bij het verzekeren van je tiny house Wat is een tiny house-verzekering? Voordat we de verzekeringsmarkt in Europa induiken, eerst de basis van een tiny house-verzekering. Een tiny house-verzekering is een speciale dekking die bedoeld is om deze unieke, compacte woningen te beschermen. Ze bestaat uit een paar belangrijke onderdelen:
1. Voertuig- of woonhuisverzekering: Afhankelijk van hoe je tiny house is ingedeeld, moet je het verzekeren als voertuig of als woning. Staat je tiny house op wielen en is het geregistreerd als aanhanger, dan kan het onder de regels voor voertuigverzekeringen vallen. Staat het juist permanent op een perceel, dan geldt het als woning en moet het ook zo verzekerd worden.
2. Dekking voor het tiny house zelf: Dit onderdeel dekt de constructie van je tiny house. Het helpt bij het herstellen of vervangen van je tiny house bij schade of verlies door gedekte risico's, zoals brand, diefstal, vandalisme of natuurrampen.
3. Inboedeldekking: Een inboedeldekking beschermt je spullen in het tiny house, zoals meubels, apparaten en persoonlijke bezittingen. Deze dekking geldt voor schade door dezelfde soort risico's als hierboven.
4. Aansprakelijkheidsdekking: Een aansprakelijkheidsdekking beschermt je bij ongelukken in of bij je tiny house. Ze helpt medische kosten en juridische kosten te dekken als iemand op je terrein of door jouw nalatigheid gewond raakt.
5. Extra verblijfskosten: Wordt je tiny house onbewoonbaar door een gedekt risico, dan helpt deze dekking bij tijdelijke huisvesting en de kosten die daarbij horen.
6. Dekking buitenshuis: Deze dekking beschermt je spullen ook als ze buiten je tiny house zijn, bijvoorbeeld op reis.
Laten we nu kijken hoe deze onderdelen terugkomen in de verzekeringsmarkt van verschillende Europese landen.
Scandinavië: Scandinavië heeft de tiny house-beweging tot op zekere hoogte omarmd, met de nadruk op duurzaam wonen en minimalisme. Daardoor zijn er in deze landen verzekeringen voor tiny houses, al kunnen ze verschillen. Let op de volgende punten als je in Scandinavië een tiny house-verzekering zoekt:
1. Maatwerk is belangrijk: Tiny houses verschillen vaak in ontwerp en uitrusting. Sommige verzekeraars in Scandinavië bieden aanpasbare polissen om daar rekening mee te houden. Zorg dat je polis past bij de kenmerken en de waarde van jouw tiny house.
2. Lokale regels: Elk Scandinavisch land heeft zijn eigen bouwvoorschriften en regels. Zorg dat je tiny house daaraan voldoet, zodat je in aanmerking komt voor een verzekering.
3. Duurzaamheidskorting: Omdat tiny houses milieuvriendelijk zijn, geven sommige verzekeraars korting aan eigenaren die bij de bouw duurzame materialen en methoden gebruiken.
4. Het klimaat: Scandinavië kent strenge winters, dus een dekking voor weerschade is essentieel. Zorg dat je polis ook schade door sneeuw en ijs dekt.
We raden je aan om te beginnen bij je huidige verzekeraar.
Zweden: In Zweden zijn er verschillende verzekeringsoplossingen, bijvoorbeeld " villahemförsäkring" of " fritidshusförsäkring" voor vast geplaatste tiny houses.
IF- “Bij ons kun je een woonhuis-/vakantiehuisverzekering afsluiten voor huizen op wielen. We accepteren je tiny house als de dissel en de wielen van de trailer zijn verwijderd en het huis wordt gebruikt als vaste woning of als vakantiehuis.”
Dina Försäkringar- “We kunnen een verzekering voor tiny houses aanbieden aan mensen die al klant bij ons zijn en hun huidige woning bij ons verzekerd hebben. Eén voorwaarde is dat het huis een vaste plek heeft, en de verzekering dekt het huis niet tijdens transport of verhuizing.”
Folksam- “Als je de wielen verwijdert en het huis stevig verankert, kun je het bij ons verzekeren. Zet je de wielen er weer onder en/of vervoer je het, dan is de verzekering in die tijd niet actief.”
Hedvig- "Als het tiny house kan worden aangemerkt als "attefallshus" en op hetzelfde adres staat ingeschreven als een gewoon woonhuis, dan kunnen we ook een woonverzekering voor het tiny house aanbieden, als uitbreiding op die van de vaste woning."
Daarnaast verzekeren sommige maatschappijen ook huizen die als caravan zijn ingedeeld / " husvagn", bijvoorbeeld Länsförsäkringar.
Noorwegen: Veel verzekeraars bieden dekking voor tiny houses, meestal als vakantiehuisverzekering / " hytteforsikring". Gjensidige Forsikring is zo'n maatschappij die je tiny house kan verzekeren.Ook in Noorwegen bieden de meeste verzekeraars voor tiny houses op wielen een dekking die lijkt op die voor caravans / " campingvogn".
Finland: In Finland kennen we één verzekeraar op Åland die een caravanverzekering aanbiedt voor tiny houses op wielen: Ålands Ömsesidiga Försäkringsbolag Denemarken: Ook in Denemarken kun je het altijd proberen bij elke verzekeraar die caravanverzekeringen aanbiedt. Soms moet je ze misschien overtuigen, want tiny houses op wielen zijn nog niet zo gewoon ;-). We hoorden positieve ervaringen over Topdanmark, maar probeer gerust ook andere!
Duitsland: Ook in Duitsland hangt de keuze van een verzekering voor een tiny house grotendeels af van hoe mobiel het huis is. Afhankelijk van of je met je tiny house wilt reizen of het op een vaste plek zet, zijn er in Duitsland verschillende mogelijkheden.
Voor mobiele tiny houses is een aansprakelijkheidsverzekering verplicht als het huis als caravan is ingedeeld. Verwacht je je tiny house vaak te verplaatsen, dan is een WA-verzekering voor het tiny house onmisbaar, omdat je autoverzekering het huis niet dekt. Schade aan het verblijf kan worden gedekt met gewone kampeerverzekeringen. Sommige daarvan dekken ook je inboedel en bieden een specifieke aansprakelijkheidsdekking.
Een voorbeeld van een verzekeraar die het tiny house als caravan verzekert, is HUK-Coburg.
Een speciale tiny house-verzekering is alleen mogelijk voor huizen die:
- permanent op een (vaste) camping staan
- op privéterrein staan
- in een tiny house-wijk staan
Of het tiny house je hoofdverblijf is (met ingeschreven adres) of af en toe wordt gebruikt, bijvoorbeeld als vakantie- of weekendhuis, maakt niet uit. Om in aanmerking te komen voor een verzekering voor vaste kampeerders mag een tiny house geen vaste betonnen fundering hebben en moet het vervoerbaar zijn, op welke manier dan ook. Tiny houses die onderweg zijn, worden door zo'n verzekering echter niet gedekt. Risico's die met verplaatsen te maken hebben zijn uitgesloten, en de aansprakelijkheidsverzekering geldt alleen voor de standplaats.
Sommige aanbieders hebben speciale verzekeringspakketten voor tiny houses, waarmee je je kleine woning uitgebreid kunt verzekeren. Tiny houses staan vaak op open plekken of op campings en zijn daardoor kwetsbaar voor natuurgeweld zoals storm, hagel, overstromingen en zware sneeuwval, maar ook voor brand, blikseminslag of inbraak. Sommige aanbieders dekken zelfs de hele inboedel in het tiny house. Een onmisbaar onderdeel van deze dekking is een uitgebreide glasverzekering, voor glasbreuk binnen en buiten, ongeacht de oorzaak. Een opstalaansprakelijkheidsverzekering maakt dit uitgebreide pakket compleet. Een aanbieder met zo'n uitgebreide dekking is Vivema, maar je vindt er nog veel meer, zoals KVS, Oberösterreichische Versicherung AG, Verias of Zurich...
Oostenrijk: Ook in Oostenrijk wonen steeds meer mensen in een tiny house. Toch zijn tiny houses nog een vrij nieuw verschijnsel, en de verzekeringsbranche heeft zich er nog niet helemaal op ingesteld. Een paar aandachtspunten bij het verzekeren van je tiny house in Oostenrijk:
1. Voldoen aan de regels: Net als Duitsland heeft Oostenrijk strenge bouwvoorschriften en bestemmingsregels. Zorg dat je tiny house daaraan voldoet, zodat je het kunt verzekeren.
2. Uitgebreide dekking: Overweeg een uitgebreide dekking die je tiny house beschermt tegen veel verschillende risico's, zoals natuurrampen, diefstal en vandalisme.
3. De locatie telt: Waar je tiny house in Oostenrijk staat, kan invloed hebben op je premie. Voor huizen in gebieden met een hoger risico op natuurrampen kan de premie hoger zijn.
De ervaring leert dat verzekeraars verschillend te werk gaan, afhankelijk van waar je je tiny house wilt neerzetten en bij welke verzekeraar je aanklopt. Oplossingen die redelijk betrouwbaar zijn gebleken:
1. De eigenaar van het terrein waarop het tiny house staat, kan overwegen zijn bestaande inboedelverzekering uit te breiden met het tiny house als apart risico.
2. De opstalverzekeraar van het terrein is misschien bereid het tiny house op te nemen in de bestaande opstalverzekering.
3. Sommige verzekeraars bieden speciale "kampeerverzekeringen" die ook tiny houses kunnen dekken.
Twee van de verzekeraars die we bij Duitsland noemden, zijn ook actief in Oostenrijk, omdat het Oostenrijkse bedrijven zijn: Vivema en Oberösterreichische Versicherung AG.
Conclusie: Wonen in een tiny house in Europa vraagt om bijzondere aandacht voor verzekeringen. Het belangrijkste is: zorg dat je aan de wet voldoet, laat de waarde goed bepalen en kies een goede aansprakelijkheidsdekking. Daarnaast kunnen maatwerk en duurzaam bouwen invloed hebben op je verzekeringsmogelijkheden en premies. Werk samen met lokale verzekeraars die de ins en outs van wonen in een tiny house in jouw regio kennen, dan vind je je weg in deze ingewikkelde markt.