Guida all'assicurazione delle tiny house in Europa
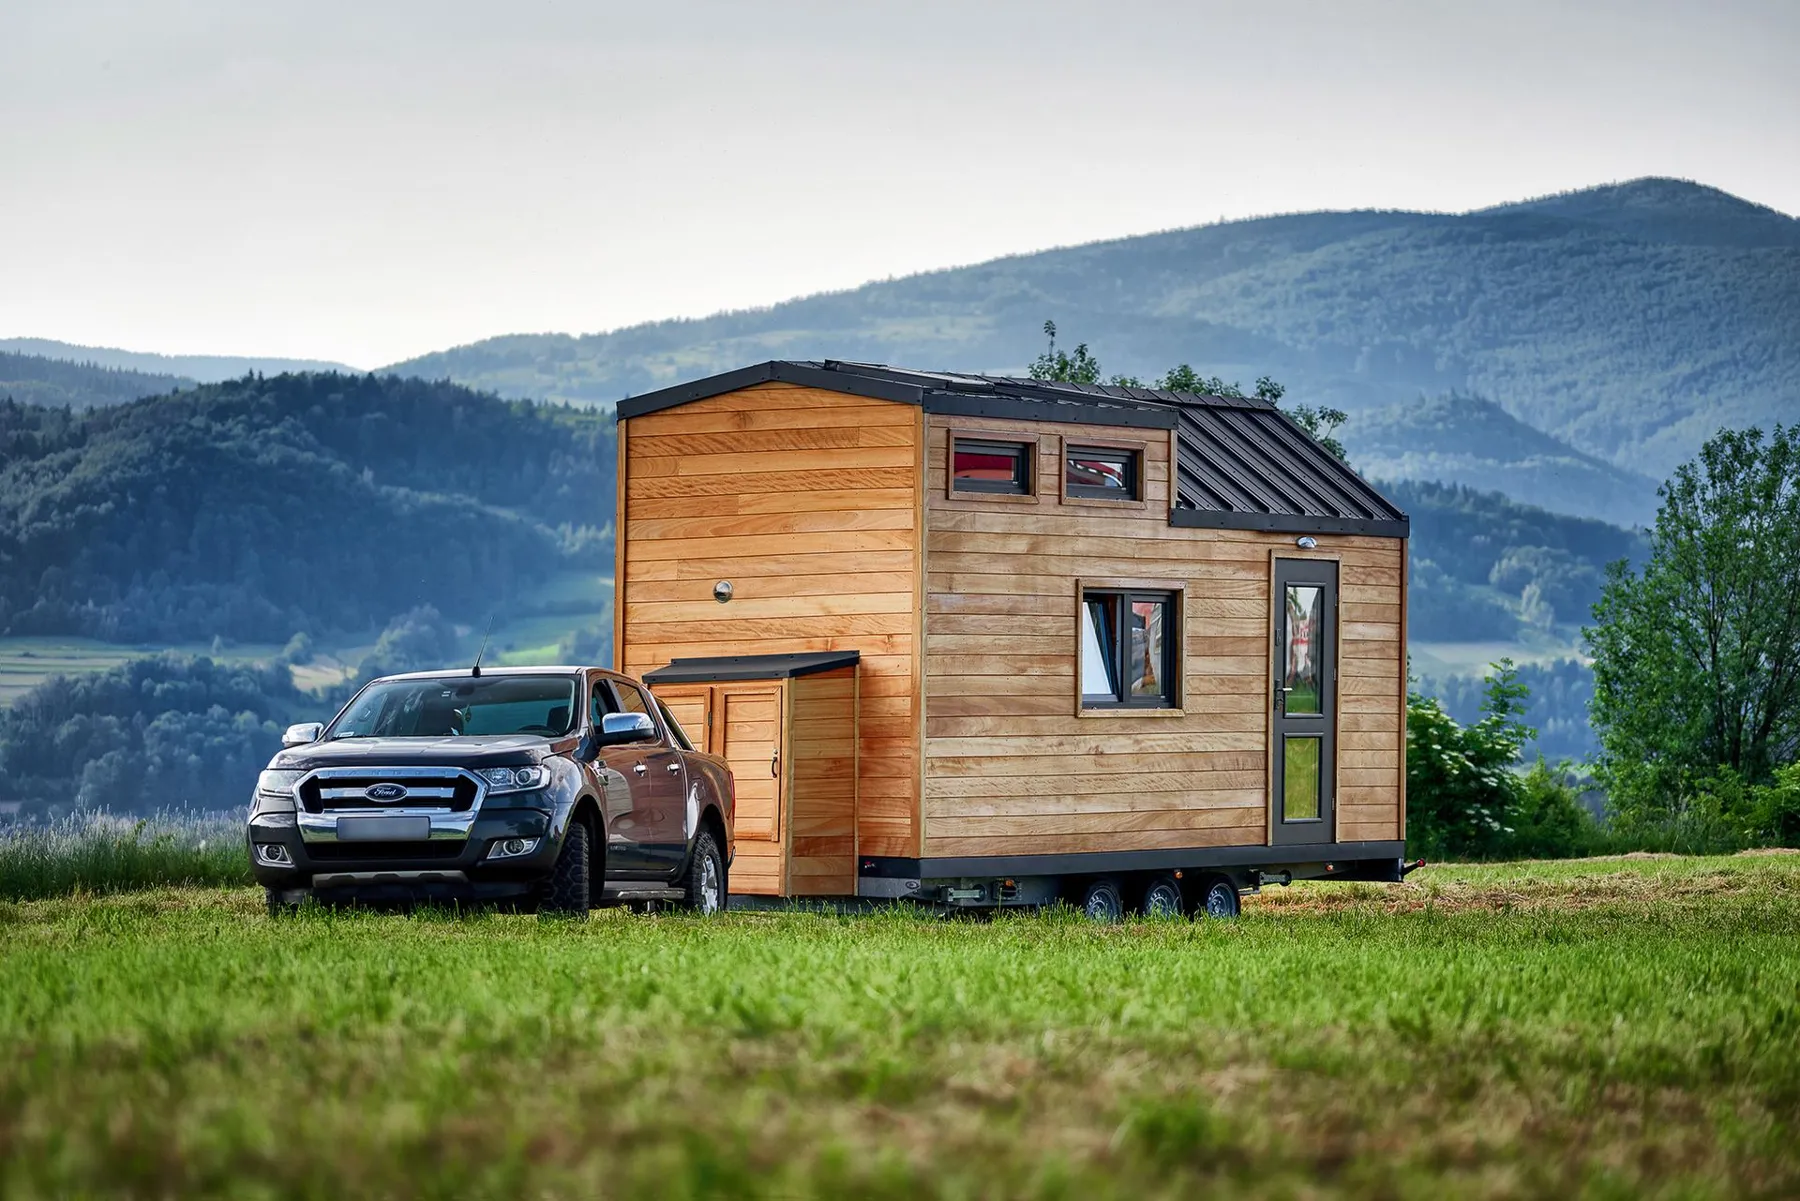
Costruire o possedere una tiny house è un'impresa entusiasmante, ma è essenziale considerare anche gli aspetti meno affascinanti, come l'assicurazione. L'assicurazione offre alla tua tiny house la protezione necessaria, proprio come per una casa tradizionale. In questa guida completa approfondiamo gli aspetti specifici dell'assicurazione della tua tiny house Capire l'assicurazione per tiny house: Prima di addentrarci nel panorama assicurativo europeo, vediamo le basi dell'assicurazione per tiny house. L'assicurazione per tiny house è una forma di copertura specifica pensata per proteggere queste abitazioni compatte e particolari. Comprende diverse componenti principali:
1. Assicurazione del veicolo o della casa: a seconda di come è classificata la tua tiny house, potresti doverla assicurare come veicolo o come casa. Se la tua tiny house è su ruote ed è immatricolata come rimorchio, può rientrare nelle norme sull'assicurazione dei veicoli. Se invece è collocata in modo permanente su un terreno, è considerata una casa e va assicurata di conseguenza.
2. Copertura della tiny house: questa componente copre la struttura fisica della tua tiny house. Aiuta a riparare o sostituire la tua tiny house in caso di danni o distruzione dovuti a eventi coperti, come incendio, furto, vandalismo o calamità naturali.
3. Copertura dei beni personali: la copertura dei beni personali protegge ciò che hai all'interno della tiny house, compresi mobili, elettrodomestici e oggetti personali. Questa copertura si estende alle perdite causate da eventi simili a quelli indicati sopra.
4. Responsabilità civile: la copertura di responsabilità civile ti tutela in caso di incidenti che avvengono dentro o vicino alla tua tiny house. Aiuta a coprire le spese mediche e legali se qualcuno si ferisce sulla tua proprietà o per una tua negligenza.
5. Spese di alloggio aggiuntive: se la tua tiny house diventa inabitabile a causa di un evento coperto, questa copertura ti aiuta con un alloggio temporaneo e le relative spese.
6. Copertura fuori dall'abitazione: questa copertura protegge i tuoi beni personali anche quando sono fuori dalla tua tiny house, per esempio in viaggio.
Vediamo ora come queste componenti si inseriscono nel panorama assicurativo dei diversi paesi europei.
Scandinavia: la Scandinavia ha accolto in una certa misura il movimento delle tiny house, puntando sulla vita sostenibile e sul minimalismo. Di conseguenza in questi paesi esistono opzioni assicurative per le tiny house, ma possono variare. Tieni conto dei seguenti punti quando cerchi un'assicurazione per tiny house in Scandinavia:
1. La personalizzazione è fondamentale: le tiny house variano spesso per design e caratteristiche. Alcuni assicuratori in Scandinavia offrono polizze personalizzabili per tenere conto di queste differenze. Assicurati che la tua polizza corrisponda alle caratteristiche e al valore specifici della tua tiny house.
2. Norme locali: ogni paese scandinavo ha le proprie norme edilizie e i propri regolamenti. Assicurati che la tua tiny house rispetti questi standard per poter ottenere la copertura assicurativa.
3. Sconto per la sostenibilità: data la natura ecologica delle tiny house, alcuni assicuratori possono offrire sconti a chi usa materiali e metodi di costruzione sostenibili.
4. Il clima: la Scandinavia ha inverni rigidi, quindi è fondamentale avere una copertura per i danni legati al maltempo. Assicurati che la tua polizza includa la protezione contro i danni da neve e ghiaccio.
Ti consigliamo di iniziare le tue ricerche dal tuo attuale assicuratore.
Svezia: in Svezia esistono diverse soluzioni assicurative, per esempio " villahemförsäkring" o " fritidshusförsäkring" per le tiny house fisse.
IF- “Da noi puoi avere un'assicurazione per villa o casa vacanze anche per case su ruote. Accettiamo la tua tiny house se il gancio e le ruote del rimorchio sono stati rimossi e la casa è usata come residenza fissa o come casa vacanze.”
Dina Försäkringar- “Possiamo offrire un'assicurazione per tiny house a chi è già nostro cliente e ha la propria abitazione attuale assicurata con noi. Un requisito è che la casa abbia una collocazione fissa su cui poggiare, e l'assicurazione non copre la casa durante il trasporto o il trasloco.”
Folksam- “Se togli le ruote e ancori saldamente la casa, puoi assicurarla con noi. Se però rimetti le ruote e/o la trasporti, l'assicurazione non sarà attiva in quel periodo.”
Hedvig- "Se la tiny house può essere classificata come "attefallshus" ed è registrata allo stesso indirizzo di una normale casa d'abitazione, possiamo offrire un'assicurazione casa anche per la tiny house, come estensione della casa di residenza."
Inoltre alcune compagnie assicurano anche case classificate come roulotte / " husvagn", per esempio Länsförsäkringar.
Norvegia: molte compagnie assicurative offrono coperture per le tiny house, di solito classificate come assicurazione per baite / " hytteforsikring". Gjensidige Forsikring è una delle compagnie che offrono un'assicurazione per la tua tiny house.Anche in Norvegia, inoltre, la maggior parte delle compagnie assicurative offre per le tiny house su ruote coperture simili a quelle usate per le roulotte / " campingvogn".
Finlandia: in Finlandia conosciamo una compagnia assicurativa sulle isole Åland che offre un'assicurazione da camper per le tiny house su ruote: Ålands Ömsesidiga Försäkringsbolag Danimarca: anche in Danimarca puoi sempre provare con qualsiasi compagnia che offra assicurazioni per camper e roulotte. A volte potresti doverle convincere, visto che le tiny house su ruote non sono ancora così comuni ;-). Abbiamo avuto riscontri positivi sulla compagnia Topdanmark, ma prova a contattarne anche altre!
Germania: anche in Germania la scelta dell'assicurazione per una tiny house dipende in gran parte dalla mobilità della casa. A seconda che tu voglia viaggiare con la tua tiny house o tenerla in un luogo fisso, in Germania ci sono diverse opzioni assicurative.
Per le tiny house mobili, l'assicurazione di responsabilità civile è obbligatoria se la casa rientra nella classificazione di roulotte. Se prevedi di spostare spesso la tua tiny house, è indispensabile un'assicurazione RC auto per la tiny house, perché l'assicurazione dell'auto non copre la casa. I danni all'alloggio possono essere coperti con le classiche polizze per il campeggio. Alcune di queste polizze includono anche un'assicurazione sul contenuto per i tuoi beni domestici e una copertura specifica di responsabilità civile.
Un esempio di compagnia che assicura la tiny house come roulotte è HUK-Coburg.
Un'assicurazione specifica per tiny house è disponibile solo per abitazioni che:
- si trovano in modo permanente in campeggi (stanziali)
- sono collocate su terreni privati
- si trovano in un insediamento di tiny house
Non importa se la tiny house è la residenza principale (cioè l'indirizzo di residenza) o un'abitazione occasionale, come una casa per le vacanze o per il fine settimana. Per avere diritto all'assicurazione per campeggio stanziale, la tiny house non deve avere una fondazione fissa in cemento e deve essere trasportabile, con qualsiasi mezzo. Le tiny house in viaggio però non sono coperte dall'assicurazione per tiny house in campeggio stanziale. I rischi legati agli spostamenti sono esclusi e la responsabilità civile prevista riguarda solo la piazzola (responsabilità per la postazione).
Alcuni fornitori offrono pacchetti assicurativi specifici per le tiny house, che permettono una copertura completa della tua piccola abitazione. Le tiny house si trovano spesso in zone esposte o in campeggio, e sono quindi vulnerabili a eventi naturali come tempeste, grandine, alluvioni, forti nevicate, oltre che a incendi, fulmini o furti con scasso. Alcuni fornitori estendono la copertura persino a tutti i beni domestici all'interno della tiny house. Una componente indispensabile di questa copertura è l'assicurazione completa sulla rottura dei vetri, che comprende la rottura dei vetri esterni e interni, qualunque sia la causa. Un'assicurazione di responsabilità civile per l'edificio completa questo pacchetto. Uno dei fornitori che offrono questa copertura ampia è Vivema, ma ne troverai molti altri come KVS, Oberösterreichische Versicherung AG, Verias o Zurich...
Austria: anche in Austria la vita in tiny house è in crescita. Le tiny house sono però un fenomeno relativamente nuovo, e il settore assicurativo non si è ancora del tutto adattato a questo sviluppo. Ecco alcuni aspetti da considerare per assicurare la tua tiny house in Austria:
1. Rispetto delle norme: come la Germania, l'Austria ha norme edilizie e urbanistiche severe. Assicurati che la tua tiny house rispetti questi standard per ottenere la copertura assicurativa.
2. Copertura completa: valuta opzioni di copertura completa che proteggano la tua tiny house da un'ampia gamma di rischi, comprese calamità naturali, furto e vandalismo.
3. Il luogo conta: la posizione della tua tiny house in Austria può influire sui premi assicurativi. Le case in zone soggette a calamità naturali possono avere premi più alti.
L'esperienza ha mostrato approcci diversi tra gli assicuratori, a seconda di dove intendi collocare la tua tiny house e dell'assicuratore a cui ti rivolgi. Le soluzioni che si sono dimostrate relativamente affidabili sono:
1. I proprietari del terreno che ospita la tiny house possono valutare di estendere la loro assicurazione casa esistente per includere la tiny house come rischio separato.
2. L'assicuratore dell'edificio sul terreno può essere disposto a includere la tiny house nella polizza esistente.
3. Alcuni assicuratori offrono specifiche "assicurazioni per camper" che possono coprire anche le tiny house.
Due dei fornitori che abbiamo citato per la Germania operano anche in Austria, perché sono aziende austriache: Vivema e Oberösterreichische Versicherung AG.
Conclusione: vivere in una tiny house in Europa comporta aspetti assicurativi particolari. Il messaggio principale è dare priorità al rispetto delle norme, a una valutazione accurata e a un'adeguata copertura di responsabilità civile. Inoltre la personalizzazione e le scelte sostenibili possono influire sulle opzioni assicurative e sui premi. Per orientarti con successo nel complesso panorama assicurativo, rivolgiti ad assicuratori locali che conoscono le particolarità della vita in tiny house nella tua regione.