Guide till försäkring av Tiny House i Europa
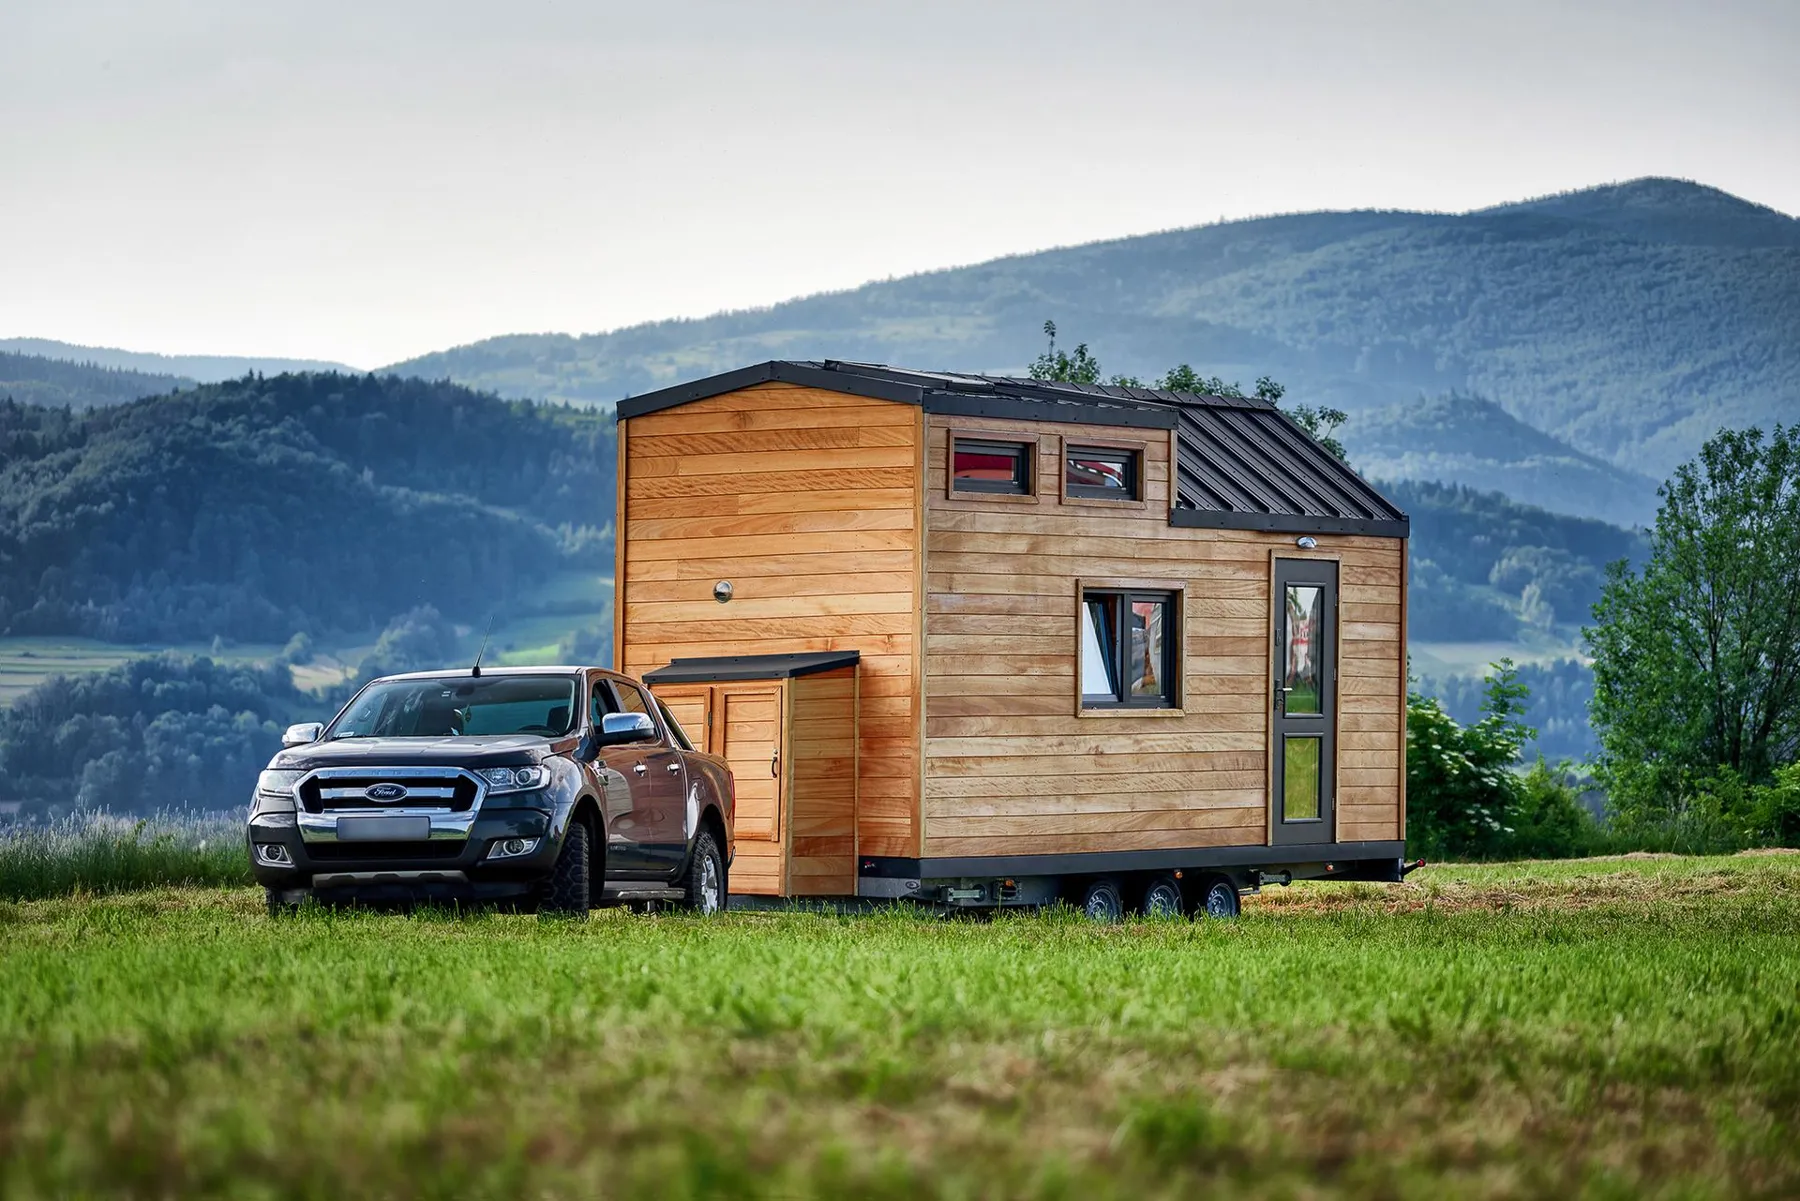
Att bygga eller äga ett tiny house är en spännande strävan, men det är viktigt att också överväga de mindre glamorösa aspekterna, såsom försäkring. Försäkring ger det nödvändiga skyddet för ditt tiny house, precis som det skulle göra för ett traditionellt hem. I denna omfattande guide kommer vi att fördjupa oss i de specifika övervägandena för att försäkra ditt tiny house. Förstå Tiny House-försäkring: Innan vi dyker in i försäkringslandskapet i Europa, låt oss förstå grunderna för tiny house-försäkring. Tiny house-försäkring är en specialiserad form av täckning som är utformad för att skydda dessa unika, kompakta bostäder. Den omfattar flera nyckelkomponenter:
1. Fordons- eller hemförsäkring: Beroende på klassificeringen av ditt tiny house kan du behöva försäkra det som ett fordon eller ett hem. Om ditt tiny house är på hjul och registrerat som en släpvagn kan det falla under fordonsförsäkringsregler. Omvänt, om det är permanent placerat på en fastighet, betraktas det som ett hem och bör försäkras därefter.
2. Täckning för Tiny House: Denna komponent täcker den fysiska strukturen av ditt tiny house. Den hjälper till att reparera eller ersätta ditt tiny house vid skada eller förstörelse på grund av täckta faror, såsom brand, stöld, vandalism eller naturkatastrofer.
3. Lösöresförsäkring: Lösöresförsäkring skyddar dina tillhörigheter inuti tiny house, inklusive möbler, apparater och personliga föremål. Denna täckning omfattar förluster orsakade av liknande faror som nämnts ovan.
4. Ansvarsförsäkring: Ansvarsförsäkring skyddar dig vid olyckor som inträffar i eller nära ditt tiny house. Den hjälper till att täcka medicinska kostnader och juridiska kostnader om någon skadas på din egendom eller på grund av din försumlighet.
5. Tillägg för boendekostnader: Om ditt tiny house blir obeboeligt på grund av en täckt fara, hjälper denna täckning till med tillfälligt boende och tillhörande kostnader.
6. Täckning utanför fastigheten: Denna täckning skyddar din personliga egendom även när den är utanför ditt tiny house, till exempel när du reser.
Låt oss nu utforska hur dessa komponenter överensstämmer med försäkringslandskapet i olika europeiska länder.
Skandinavien: Skandinavien har anammat tiny house-rörelsen till viss del, med betoning på hållbart boende och minimalism. Som ett resultat finns försäkringsalternativ för tiny houses tillgängliga i dessa länder, men de kan variera. Tänk på följande punkter när du söker tiny house-försäkring i Skandinavien:
1. Anpassning är nyckeln: Tiny houses varierar ofta i design och funktioner. Vissa försäkringsbolag i Skandinavien erbjuder anpassningsbara policyer för att tillgodose dessa skillnader. Se till att din försäkringspolicy överensstämmer med ditt specifika tiny houses funktioner och värde.
2. Lokala bestämmelser: Varje skandinaviskt land har sina egna byggregler och bestämmelser. Se till att ditt tiny house uppfyller dessa standarder för att kvalificera dig för försäkringsskydd.
3. Hållbarhetsrabatt: Med tanke på tiny houses miljövänliga natur kan vissa försäkringsbolag erbjuda rabatter till husägare som använder hållbara material och metoder i byggandet.
4. Klimatöverväganden: Skandinavien upplever hårda vintrar, så det är avgörande att ha täckning för väderrelaterade skador. Se till att din policy inkluderar skydd mot snö- och isskador.
Vi rekommenderar att du börjar din forskning med din nuvarande försäkringsleverantör.
Sverige: Det finns olika försäkringslösningar i Sverige, till exempel ”villahemförsäkring” eller ”fritidshusförsäkring” för stationära tiny houses.
IF- ”Hos oss kan du ha villa-/fritidshusförsäkring för hus som står på hjul. Vi accepterar ditt tiny house om dragkroken och hjulen på släpvagnen har tagits bort, och huset används antingen som permanentbostad eller fritidshus.”
Dina Försäkringar- ”Vi kan erbjuda försäkring för tiny houses till personer som redan är våra kunder och har sitt nuvarande boende försäkrat hos oss. Ett krav är att huset har en permanent plats att stå på, och försäkringen täcker inte huset under transport eller flytt.”
Folksam- ”Om du tar bort hjulen och förankrar huset säkert, då kan du försäkra det hos oss. Men om du sätter tillbaka hjulen och/eller transporterar det, kommer försäkringen inte att vara aktiv under denna tid.”
Hedvig- "Om tiny house kan klassificeras som ett "attefallshus" och är registrerat på samma adress som ett vanligt bostadshus, då kan vi erbjuda hemförsäkring för tiny house också, som en förlängning av det permanenta bostadshuset."
Dessutom erbjuder vissa företag även försäkring för hus klassificerade som husbilar / ”husvagn”, till exempel Länsförsäkringar.
Norge: Många försäkringsbolag erbjuder täckning för tiny houses, typiskt kategoriserade som stugförsäkring / ”hytteforsikring”. Gjensidige Forsikring är ett sådant företag som erbjuder försäkring för ditt tiny house. Och även i Norge erbjuder majoriteten av försäkringsbolagen täckning för tiny houses på hjul liknande den som används för husvagnar / ”campingvogn”.
Finland: I Finland är vi medvetna om ett försäkringsbolag på Åland som erbjuder husbilsförsäkring för tiny houses på hjul: Ålands Ömsesidiga Försäkringsbolag Danmark: I Danmark kan du också alltid prova med vilket försäkringsbolag som helst som erbjuder husbilsförsäkringar. Ibland kan du behöva övertyga dem, eftersom tiny houses på hjul fortfarande inte är så vanliga ;-). Vi fick positiv feedback om företaget Topdanmark, men försök att kontakta andra också!
Tyskland: Även i Tyskland beror valet av försäkring för ett Tiny House till stor del på husets rörlighet. Beroende på om du planerar att resa med ditt Tiny House eller ha det permanent placerat, erbjuder Tyskland olika försäkringsalternativ.
För mobila Tiny Houses är ansvarsförsäkring obligatorisk om huset faller under klassificeringen av en husvagn. Om du förväntar dig frekventa flyttar av ditt Tiny House är motorfordonsansvarsförsäkring för Tiny House avgörande eftersom bilförsäkring inte omfattar huset. Skador på boendet kan täckas med traditionella campingförsäkringar. Vissa av dessa policyer omfattar även innehållsförsäkring för dina hushållsartiklar och specifik ansvarsförsäkring.
Ett exempel på ett försäkringsbolag som försäkrar Tiny House som en husvagn är HUK-Coburg.
Specifik Tiny House-försäkring är endast tillgänglig för objekt som:
- Är permanent placerade på (permanenta) campingplatser
- Är placerade på privata fastigheter
- Är placerade i en Tiny House-bosättning
Statusen för Tiny House som primär bostad (dvs. registrerad adress) eller tillfällig bostad, såsom ett semester- eller helghem, är irrelevant. För att vara berättigad till permanent campingförsäkring måste ett Tiny House sakna en fast betonggrund och vara transportabelt, oavsett metod. Tiny Houses på vägen täcks dock inte av permanent camping Tiny House-försäkring. Rörelserelaterade risker är undantagna, och den tillhandahållna ansvarsförsäkringen gäller endast för platsen (ståplatsansvar).
Vissa leverantörer erbjuder specialiserade försäkringspaket anpassade för Tiny Houses, vilket möjliggör en omfattande täckning av din lilla bostad. Tiny Houses är ofta placerade i utsatta områden eller på campingplatser, vilket gör dem mottagliga för naturrisker som stormar, hagel, översvämningar, kraftigt snöfall, samt brand, blixtnedslag eller inbrott. Vissa leverantörer utökar till och med täckningen till hela hushållsartiklarna i Tiny House. En oumbärlig komponent i denna täckning är en omfattande glasförsäkring, som omfattar yttre och inre glasbrott, oavsett orsak. Byggnadsansvarsförsäkring kompletterar detta omfattande paket. En sådan leverantör som erbjuder denna omfattande täckning är Vivema, men du hittar många fler som KVS, Oberösterreichische Versicherung AG, Verias eller Zurich...
Österrike: Österrike har också sett en ökning av tiny house-boende. Ändå är Tiny Houses ett relativt nytt fenomen, och försäkringsbranschen har ännu inte helt anpassat sig till denna utveckling. Här är några överväganden för att försäkra ditt tiny house i Österrike:
1. Efterlevnad av regler: Liksom Tyskland har Österrike strikta byggregler och zonindelningsbestämmelser. Se till att ditt tiny house följer dessa standarder för att säkra försäkringsskydd.
2. Omfattande täckning: Överväg omfattande täckningsalternativ som skyddar ditt tiny house mot ett brett spektrum av risker, inklusive naturkatastrofer, stöld och vandalism.
3. Platsen spelar roll: Platsen för ditt tiny house i Österrike kan påverka dina försäkringspremier. Hus i områden som är utsatta för naturkatastrofer kan ha högre premier.
Erfarenheter har visat varierande tillvägagångssätt bland försäkringsbolag beroende på var du tänker placera ditt Tiny House och vilket försäkringsbolag du anlitar. De lösningar som har visat sig vara relativt tillförlitliga omfattar:
1. Fastighetsägare som har Tiny House kan överväga att utöka sin befintliga hemförsäkring för att inkludera täckning för Tiny House som en separat risk.
2. Fastighetens byggnadsförsäkringsbolag kan vara villiga att integrera Tiny House i den nuvarande byggnadsförsäkringen.
3. Vissa försäkringsbolag erbjuder specialiserade ”husbilsförsäkringar” som också kan utöka täckningen till Tiny Houses.
Två av de försäkringsleverantörer vi har nämnt för Tyskland utökar sina tjänster till Österrike eftersom de är österrikiska företag: Vivema och Oberösterreichische Versicherung AG.
Slutsats: Tiny house-boende i Europa erbjuder unika försäkringsöverväganden. Nyckeln är att prioritera laglig efterlevnad, korrekt värdering och tillräcklig ansvarsförsäkring. Dessutom kan anpassning och hållbarhetspraktiker påverka dina försäkringsalternativ och premier. För att framgångsrikt navigera i det komplexa försäkringslandskapet, samarbeta med lokala försäkringsbolag som förstår komplexiteten i tiny house-boende i din region.