Guide til Tiny House-forsikring i Europa
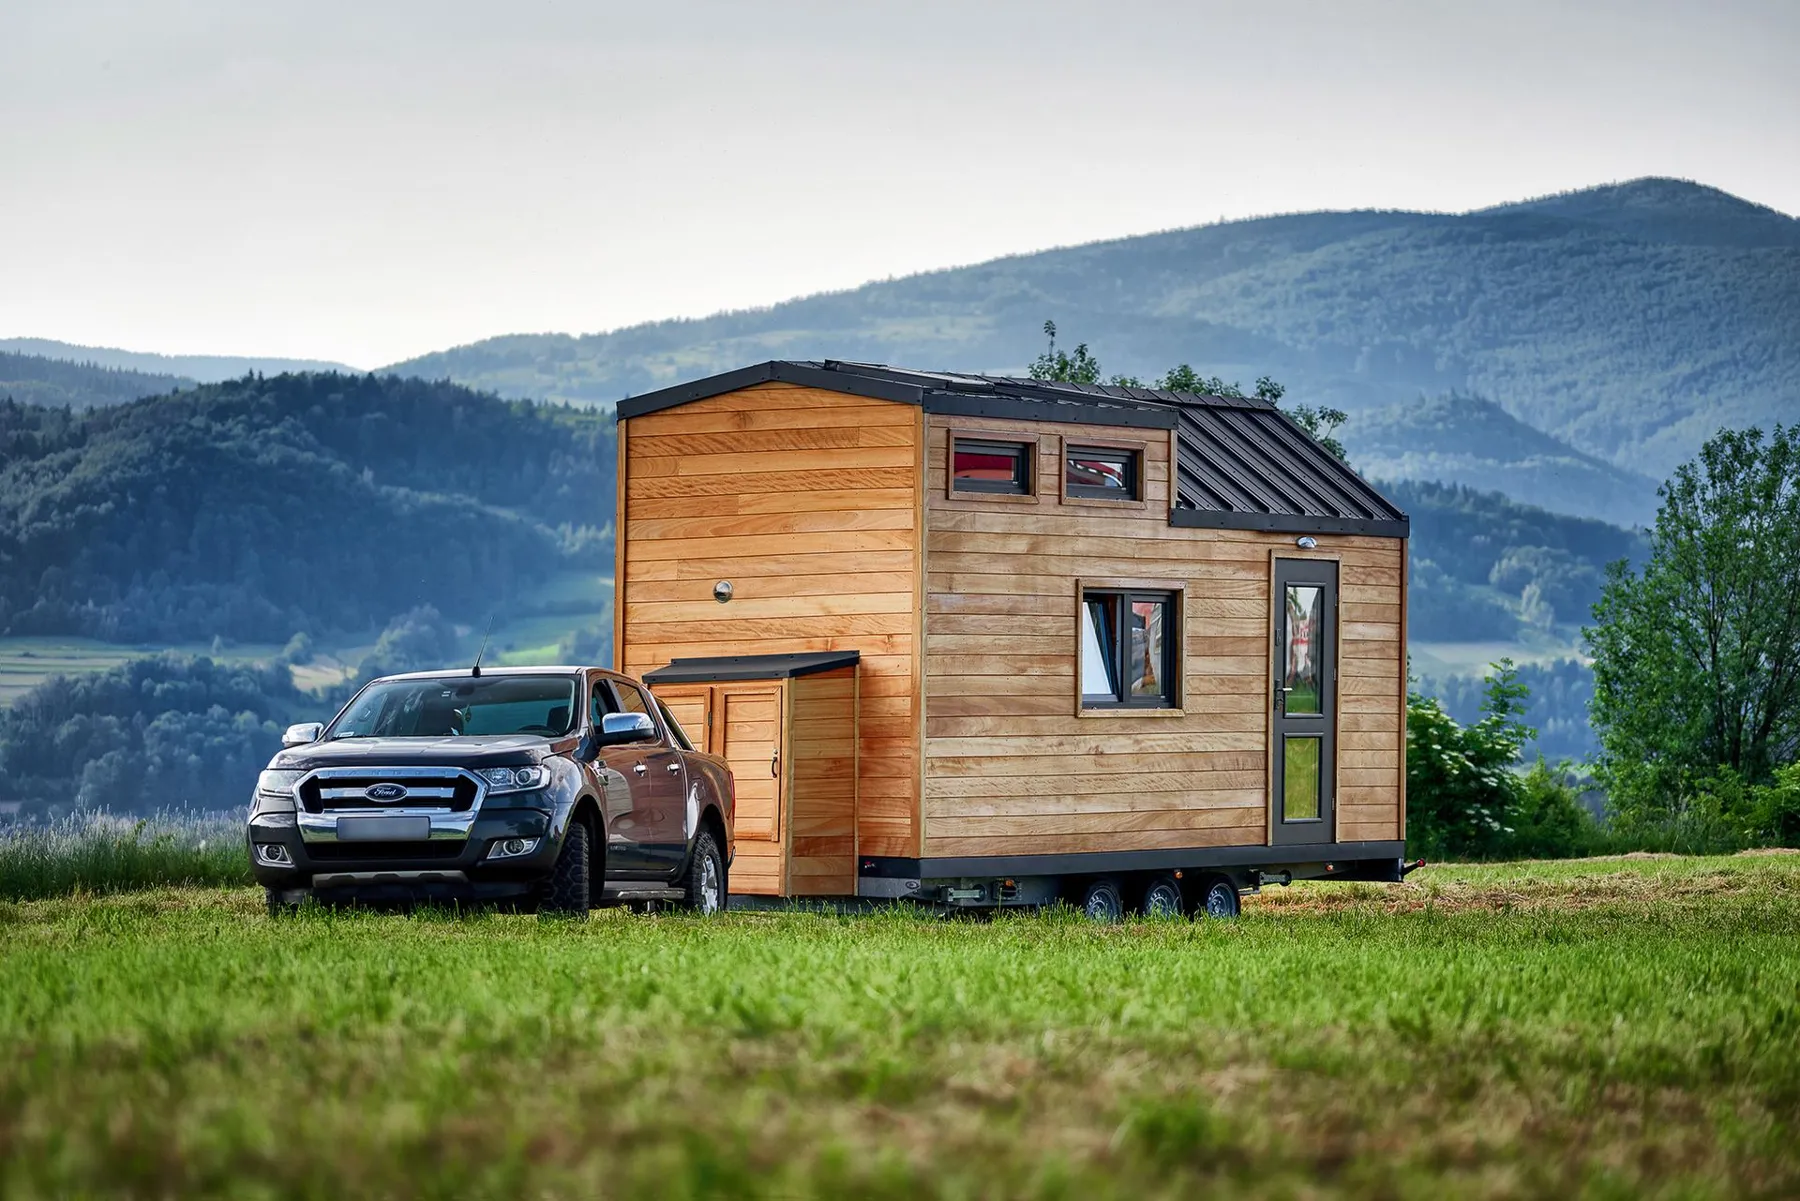
Mens det at bygge eller eje et tiny house er en spændende bedrift, er det også vigtigt at overveje de mindre glamourøse aspekter, såsom forsikring. Forsikring giver den nødvendige beskyttelse til dit tiny house, ligesom det ville gøre for et traditionelt hjem. I denne omfattende guide vil vi dykke ned i de specifikke overvejelser for at forsikre dit tiny house. Forståelse af Tiny House-forsikring: Før vi dykker ned i forsikringslandskabet i Europa, lad os forstå grundlaget for tiny house-forsikring. Tiny house-forsikring er en specialiseret dækning designet til at beskytte disse unikke, kompakte boliger. Den omfatter flere nøglekomponenter:
1. Køretøjs- eller husforsikring: Afhængigt af klassificeringen af dit tiny house, skal du muligvis forsikre det som et køretøj eller et hjem. Hvis dit tiny house er på hjul og registreret som en trailer, kan det falde ind under køretøjsforsikringsreglerne. Omvendt, hvis det er permanent placeret på en ejendom, betragtes det som et hjem og bør forsikres derefter.
2. Dækning for Tiny House: Denne komponent dækker den fysiske struktur af dit tiny house. Den hjælper med at reparere eller erstatte dit tiny house i tilfælde af skade eller ødelæggelse på grund af dækkede farer, såsom brand, tyveri, hærværk eller naturkatastrofer.
3. Indboforsikring: Indboforsikring beskytter dine ejendele inde i tiny house, herunder møbler, apparater og personlige genstande. Denne dækning omfatter tab forårsaget af lignende farer som nævnt ovenfor.
4. Ansvarsforsikring: Ansvarsforsikring beskytter dig i tilfælde af ulykker, der sker i eller i nærheden af dit tiny house. Den hjælper med at dække medicinske udgifter og sagsomkostninger, hvis nogen kommer til skade på din ejendom eller på grund af din uagtsomhed.
5. Yderligere leveomkostninger: Hvis dit tiny house bliver ubeboeligt på grund af en dækket fare, hjælper denne dækning med midlertidig bolig og tilhørende udgifter.
6. Dækning uden for ejendommen: Denne dækning beskytter dine personlige ejendele, selv når de er uden for dit tiny house, f.eks. under rejser.
Lad os nu undersøge, hvordan disse komponenter stemmer overens med forsikringslandskabet i forskellige europæiske lande.
Skandinavien: Skandinavien har i et vist omfang omfavnet tiny house-bevægelsen og understreger bæredygtig livsstil og minimalisme. Som et resultat er forsikringsmuligheder for tiny houses tilgængelige i disse lande, men de kan variere. Overvej følgende punkter, når du søger tiny house-forsikring i Skandinavien:
1. Tilpasning er nøglen: Tiny houses varierer ofte i design og funktioner. Nogle forsikringsselskaber i Skandinavien tilbyder tilpassede politikker for at imødekomme disse forskelle. Sørg for, at din forsikringspolitik stemmer overens med dit specifikke tiny houses funktioner og værdi.
2. Lokale regler: Hvert skandinavisk land har sine egne byggeregler og forskrifter. Sørg for, at dit tiny house overholder disse standarder for at kvalificere sig til forsikringsdækning.
3. Bæredygtighedsrabat: I betragtning af tiny houses miljøvenlige karakter kan nogle forsikringsselskaber tilbyde rabatter til husejere, der bruger bæredygtige materialer og praksis i byggeriet.
4. Klimamæssige overvejelser: Skandinavien oplever hårde vintre, så det er afgørende at have dækning for vejrrelaterede skader. Sørg for, at din politik inkluderer beskyttelse mod sne- og isskader.
Vi anbefaler at starte din research hos din nuværende forsikringsudbyder.
Sverige: Der er forskellige forsikringsløsninger i Sverige, f.eks. "villahemförsäkring" eller "fritidshusförsäkring" for stationære tiny houses.
IF- “Hos os kan du få villa-/fritidshusforsikring for huse, der er på hjul. Vi accepterer dit tiny house, hvis krogen og hjulene på traileren er fjernet, og huset bruges enten som permanent bolig eller fritidshus.”
Dina Försäkringar- “Vi kan tilbyde forsikring for tiny houses til folk, der allerede er vores kunder og har deres nuværende bolig forsikret hos os. Et krav er, at huset har en permanent placering at stå på, og forsikringen dækker ikke huset under transport eller flytning.”
Folksam- “Hvis du fjerner hjulene og sikkert forankrer huset, kan du forsikre det hos os. Men hvis du sætter hjulene på igen og/eller transporterer det, vil forsikringen ikke være aktiv i denne periode.”
Hedvig- "Hvis tiny house kan klassificeres som et "attefallshus" og er registreret på samme adresse som et almindeligt beboelseshus, så kan vi også tilbyde husforsikring for tiny house, som en udvidelse af det permanente beboelseshus."
Derudover tilbyder nogle virksomheder også forsikring for huse klassificeret som campere / "husvagn", f.eks. Länsförsäkringar.
Norge: Mange forsikringsselskaber tilbyder dækning for tiny houses, typisk kategoriseret som hytteforsikring / "hytteforsikring". Gjensidige Forsikring er et sådant selskab, der tilbyder forsikring for dit tiny house. Og også i Norge tilbyder de fleste forsikringsselskaber dækning for tiny houses på hjul, der ligner den, der bruges til campingvogne / "campingvogn".
Finland: I Finland er vi opmærksomme på et forsikringsselskab på Åland, der tilbyder autocamperforsikring for tiny houses på hjul: Ålands Ömsesidiga Försäkringsbolag Danmark: I Danmark kan du også altid prøve med et hvilket som helst forsikringsselskab, der tilbyder campingvognsforsikringer. Nogle gange skal du måske overbevise dem, da tiny houses på hjul stadig ikke er så almindelige ;-). Vi har fået positiv feedback om selskabet Topdanmark, men prøv også at kontakte andre!
Tyskland: Også i Tyskland afhænger valget af forsikring for et Tiny House i høj grad af hjemmets mobilitet. Afhængigt af om du planlægger at rejse med dit Tiny House eller have det permanent placeret, tilbyder Tyskland forskellige forsikringsmuligheder.
For mobile Tiny Houses er ansvarsforsikring obligatorisk, hvis huset falder ind under klassificeringen af en campingvogn. Hvis du forventer hyppig flytning af dit Tiny House, er motorkøretøjsansvarsforsikring for Tiny House afgørende, da bilforsikring ikke omfatter huset. Skader på boligen kan dækkes med traditionelle campingforsikringer. Nogle af disse politikker omfatter også indboforsikring for dine husholdningsgenstande og specifik ansvarsdækning.
Et eksempel på et forsikringsselskab, der forsikrer Tiny House som en campingvogn, er HUK-Coburg.
Specifik Tiny House-forsikring er kun tilgængelig for objekter, der:
- Er permanent placeret på (permanente) campingpladser
- Er placeret på private ejendomme
- Er placeret i en Tiny House-bebyggelse
Status for Tiny House som primær bolig (dvs. registreret adresse) eller lejlighedsvis beboelse, såsom et ferie- eller weekendhus, er irrelevant. For at være berettiget til permanent campingforsikring skal et Tiny House mangle et fast betonfundament og være transportabelt, uanset metoden. Tiny Houses på vejen er dog ikke dækket af permanent camping Tiny House-forsikring. Bevægelsesrelaterede risici er udelukket, og den leverede ansvarsforsikring vedrører kun pladsen (standansvar).
Nogle udbydere tilbyder specialiserede forsikringspakker skræddersyet til Tiny Houses, hvilket giver mulighed for omfattende dækning af din diminutive bolig. Tiny Houses er ofte placeret i udsatte områder eller på campingpladser, hvilket gør dem modtagelige for naturfarer som storme, hagl, oversvømmelser, kraftigt snefald samt brand, lyn eller indbrud. Nogle udbydere udvider endda dækningen til hele husholdningsindboet i Tiny House. En uundværlig komponent i denne dækning er omfattende glasbrudsforsikring, der omfatter eksternt og internt glasbrud, uanset årsagen. Bygningsansvarsforsikring supplerer denne omfattende pakke. En sådan udbyder, der tilbyder denne omfattende dækning, er Vivema, men du vil finde mange flere som KVS, Oberösterreichische Versicherung AG, Verias eller Zurich...
Østrig: Østrig har også oplevet en stigning i tiny house-livsstilen. Ikke desto mindre er Tiny Houses et relativt nyt fænomen, og forsikringsbranchen har endnu ikke fuldt ud tilpasset sig denne udvikling. Her er nogle overvejelser for at forsikre dit tiny house i Østrig:
1. Overholdelse af regler: Ligesom Tyskland har Østrig strenge byggeregler og zoneinddelingsregler. Sørg for, at dit tiny house overholder disse standarder for at sikre forsikringsdækning.
2. Omfattende dækning: Overvej omfattende dækningsmuligheder, der beskytter dit tiny house mod en bred vifte af risici, herunder naturkatastrofer, tyveri og hærværk.
3. Beliggenhed betyder noget: Placeringen af dit tiny house i Østrig kan påvirke dine forsikringspræmier. Huse i områder, der er udsat for naturkatastrofer, kan have højere præmier.
Erfaringer har afsløret forskellige tilgange blandt forsikringsselskaber afhængigt af, hvor du agter at placere dit Tiny House, og hvilket forsikringsselskab du engagerer dig med. De løsninger, der har vist relativ pålidelighed, omfatter:
1. Ejendomsejere, der er vært for Tiny House, kan overveje at udvide deres eksisterende husforsikring for at inkludere dækning for Tiny House som en separat risiko.
2. Ejendommens bygningsforsikringsselskab kan være villig til at integrere Tiny House i den nuværende bygningsforsikring.
3. Nogle forsikringsselskaber tilbyder specialiserede "autocamperforsikringer", der også kan udvide dækningen til Tiny Houses.
To af de forsikringsudbydere, vi har nævnt for Tyskland, udvider deres tjenester til Østrig, da de er østrigske virksomheder: Vivema og Oberösterreichische Versicherung AG.
Konklusion: Tiny house-livsstilen i Europa tilbyder unikke forsikringsmæssige overvejelser. Nøglen er at prioritere lovlig overholdelse, nøjagtig værdiansættelse og tilstrækkelig ansvarsdækning. Desuden kan tilpasning og bæredygtig praksis påvirke dine forsikringsmuligheder og præmier. For at navigere succesfuldt i det komplekse forsikringslandskab skal du samarbejde med lokale forsikringsselskaber, der forstår kompleksiteten af tiny house-livsstilen i din region.