Guia dos seguros para tiny houses na Europa
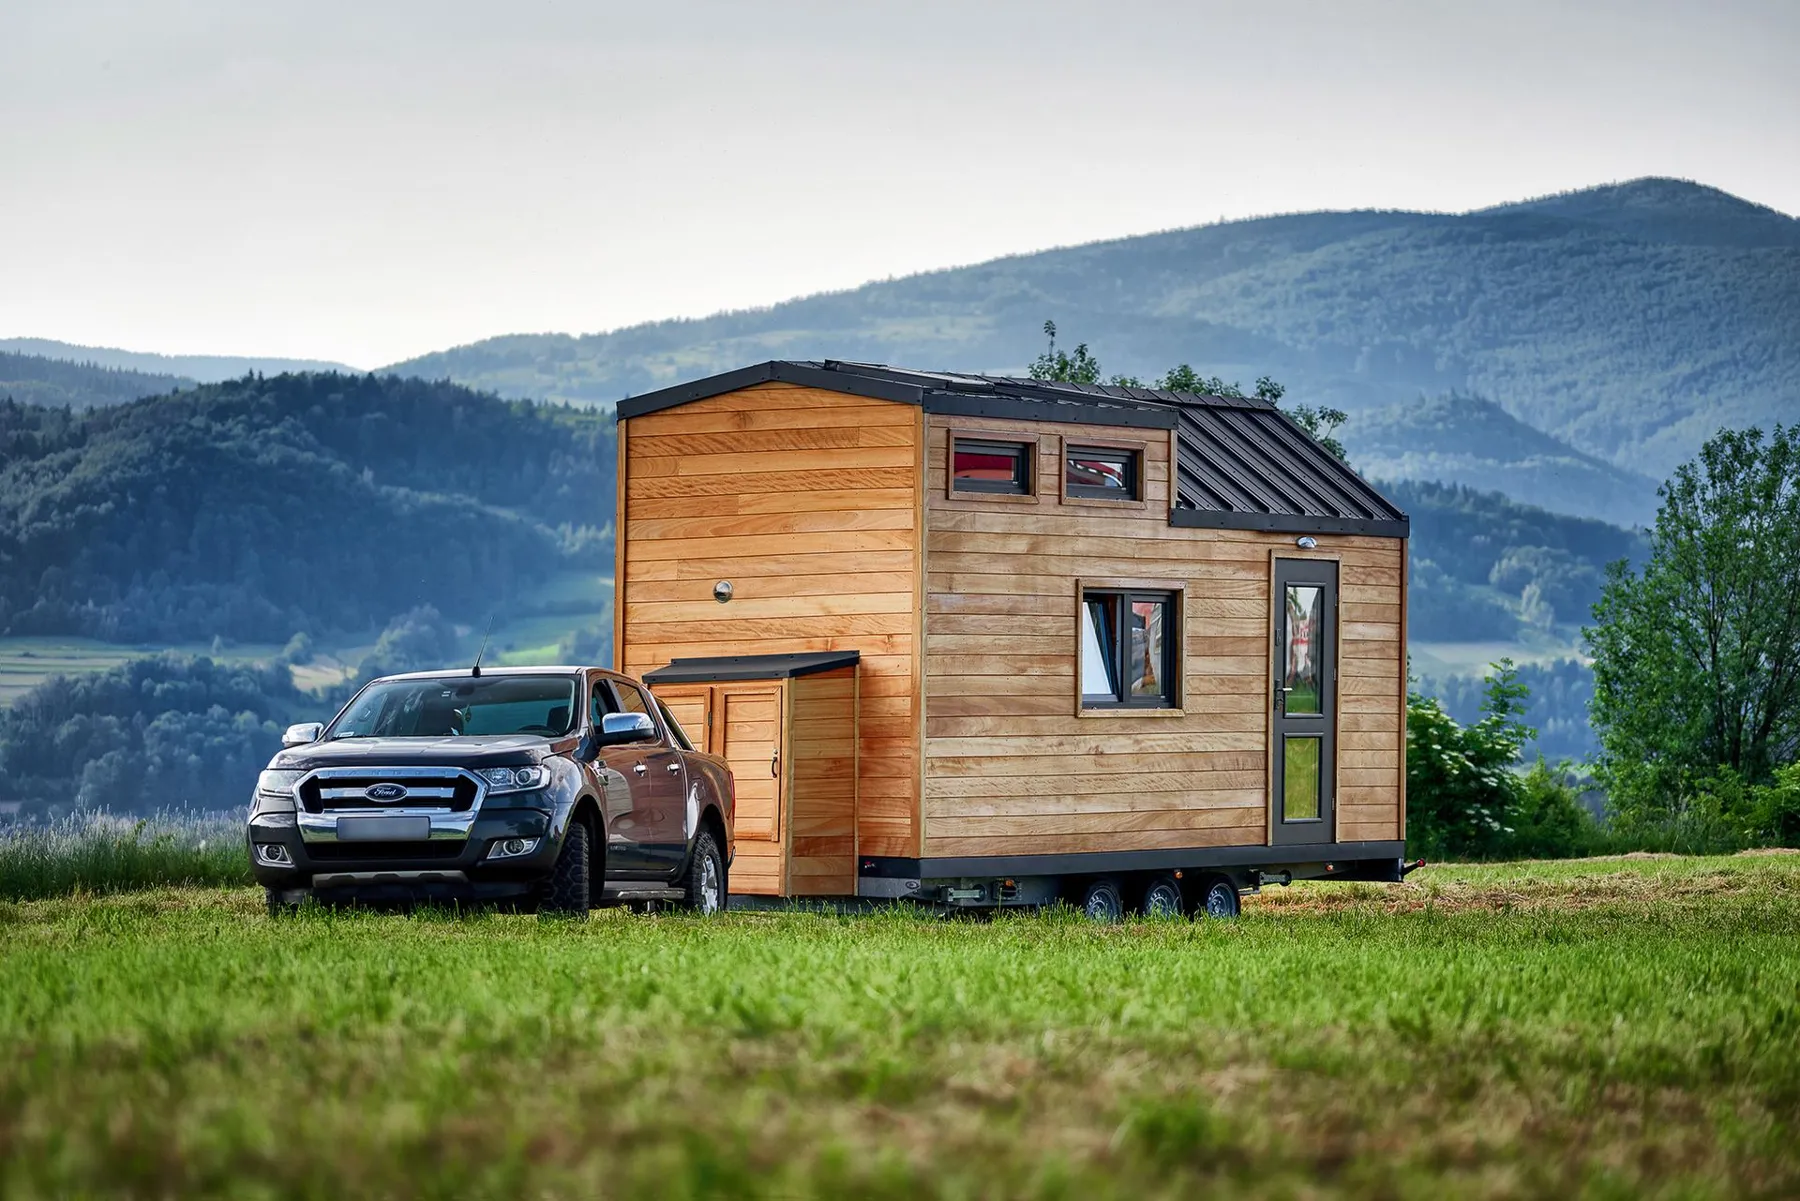
Construir ou ter uma tiny house é uma aventura entusiasmante, mas é essencial pensar também nos aspetos menos glamorosos, como o seguro. O seguro dá à sua tiny house a proteção necessária, tal como faria numa casa tradicional. Neste guia completo, vamos ver os aspetos específicos de segurar a sua tiny house Perceber o seguro de uma tiny house: Antes de entrar no panorama dos seguros na Europa, vamos perceber o básico do seguro de uma tiny house. O seguro de uma tiny house é uma forma especializada de cobertura pensada para proteger estas habitações compactas e únicas. Inclui várias componentes principais:
1. Seguro de veículo ou de habitação: Dependendo da classificação da sua tiny house, pode ter de a segurar como veículo ou como habitação. Se a sua tiny house estiver sobre rodas e registada como reboque, pode ficar abrangida pelas regras dos seguros de veículos. Pelo contrário, se estiver colocada de forma permanente num terreno, é considerada uma habitação e deve ser segurada como tal.
2. Cobertura da tiny house: Esta componente cobre a estrutura física da sua tiny house. Ajuda a reparar ou substituir a casa em caso de danos ou destruição por riscos cobertos, como incêndio, roubo, vandalismo ou catástrofes naturais.
3. Cobertura de bens pessoais: A cobertura de bens pessoais protege o que tem dentro da tiny house, incluindo móveis, eletrodomésticos e objetos pessoais. Esta cobertura abrange perdas causadas por riscos semelhantes aos referidos acima.
4. Cobertura de responsabilidade civil: A cobertura de responsabilidade civil protege-o em caso de acidentes que aconteçam dentro ou perto da sua tiny house. Ajuda a pagar despesas médicas e custos legais se alguém se magoar na sua propriedade ou por negligência sua.
5. Despesas de alojamento adicionais: Se a sua tiny house ficar inabitável devido a um risco coberto, esta cobertura ajuda a pagar um alojamento temporário e as despesas associadas.
6. Cobertura fora da habitação: Esta cobertura protege os seus bens pessoais mesmo quando estão fora da tiny house, por exemplo em viagem.
Agora, vamos ver como estas componentes se encaixam no panorama dos seguros em diferentes países europeus.
Escandinávia: A Escandinávia aderiu ao movimento tiny house até certo ponto, valorizando a vida sustentável e o minimalismo. Por isso, existem opções de seguro para tiny houses nestes países, mas podem variar. Tenha em conta os seguintes pontos ao procurar um seguro para a sua tiny house na Escandinávia:
1. A personalização é fundamental: As tiny houses variam muito em design e características. Algumas seguradoras na Escandinávia oferecem apólices personalizáveis para responder a estas diferenças. Garanta que a sua apólice corresponde às características e ao valor da sua tiny house.
2. Regras locais: Cada país escandinavo tem as suas próprias normas e regras de construção. Garanta que a sua tiny house cumpre essas normas para ter direito a cobertura.
3. Desconto por sustentabilidade: Dado o caráter ecológico das tiny houses, algumas seguradoras podem oferecer descontos a quem usa materiais e práticas sustentáveis na construção.
4. Clima: A Escandinávia tem invernos rigorosos, por isso é essencial ter cobertura para danos causados pelo tempo. Garanta que a sua apólice inclui proteção contra danos de neve e gelo.
Recomendamos que comece a pesquisa pela sua seguradora atual.
Suécia: Na Suécia há diferentes soluções de seguro, por exemplo “ villahemförsäkring” ou “ fritidshusförsäkring” para tiny houses fixas.
IF- “Connosco pode ter um seguro de moradia/casa de férias para casas que estão sobre rodas. Aceitamos a sua tiny house se o engate e as rodas do reboque tiverem sido retirados e a casa for usada como residência permanente ou casa de férias.”
Dina Försäkringar- “Podemos oferecer seguro para tiny houses a pessoas que já são nossas clientes e têm a sua habitação atual segurada connosco. Um dos requisitos é que a casa tenha um local permanente onde ficar, e o seguro não cobre a casa durante o transporte ou a mudança.”
Folksam- “Se retirar as rodas e fixar bem a casa, pode segurá-la connosco. No entanto, se voltar a pôr as rodas e/ou a transportar, o seguro não estará ativo durante esse tempo.”
Hedvig- “Se a tiny house puder ser classificada como “attefallshus” e estiver registada na mesma morada que uma casa de habitação normal, podemos oferecer também seguro de habitação para a tiny house, como extensão da casa de habitação permanente.”
Além disso, algumas empresas também oferecem seguro para casas classificadas como caravanas / “ husvagn”, por exemplo a Länsförsäkringar.
Noruega: Muitas seguradoras oferecem cobertura para tiny houses, normalmente na categoria de seguro de cabana / “ hytteforsikring”. A Gjensidige Forsikring é uma das empresas que oferecem seguro para a sua tiny house.Também na Noruega, a maioria das seguradoras oferece cobertura para tiny houses sobre rodas semelhante à usada para caravanas / “ campingvogn”.
Finlândia: Na Finlândia, conhecemos uma seguradora nas Ilhas Åland que oferece seguro de caravana para tiny houses sobre rodas: Ålands Ömsesidiga Försäkringsbolag Dinamarca: Na Dinamarca, também pode sempre tentar qualquer seguradora que ofereça seguros de caravana. Por vezes pode ser preciso convencê-los, já que as tiny houses sobre rodas ainda não são muito comuns ;-). Recebemos boas opiniões sobre a Topdanmark, mas experimente contactar outras também!
Alemanha: Também na Alemanha, a escolha do seguro para uma tiny house depende sobretudo da mobilidade da casa. Consoante pretenda viajar com a sua tiny house ou mantê-la num local fixo, a Alemanha oferece diferentes opções de seguro.
Para tiny houses móveis, o seguro de responsabilidade civil é obrigatório se a casa estiver classificada como caravana. Se prevê mudar a sua tiny house de sítio com frequência, é essencial ter um seguro automóvel de responsabilidade civil para a tiny house, já que o seguro do carro não cobre a casa. Os danos no alojamento podem ser cobertos por apólices tradicionais de seguro de campismo. Algumas destas apólices incluem também seguro de recheio para os seus bens domésticos e uma cobertura específica de responsabilidade civil.
Um exemplo de seguradora que segura a tiny house como caravana é a HUK-Coburg.
O seguro específico para tiny houses só está disponível para casas que:
- Estão instaladas de forma permanente em parques de campismo (permanentes)
- Estão colocadas em terrenos privados
- Ficam num aldeamento de tiny houses
Não importa se a tiny house é residência principal (ou seja, morada registada) ou habitação ocasional, como casa de férias ou de fim de semana. Para ter direito a um seguro de campismo permanente, a tiny house não pode ter fundação fixa de betão e tem de ser transportável, seja qual for o método. No entanto, as tiny houses em circulação não estão cobertas pelo seguro de tiny house de campismo permanente. Os riscos ligados à deslocação estão excluídos, e o seguro de responsabilidade civil incluído aplica-se apenas ao local de estacionamento (responsabilidade do local).
Alguns fornecedores oferecem pacotes de seguro especializados para tiny houses, que permitem uma cobertura completa da sua pequena habitação. As tiny houses ficam muitas vezes em locais expostos ou em parques de campismo, o que as torna vulneráveis a riscos naturais como tempestades, granizo, inundações e neve intensa, bem como a incêndio, raios ou assaltos. Alguns fornecedores alargam até a cobertura a todos os bens domésticos dentro da tiny house. Uma componente indispensável desta cobertura é o seguro completo de quebra de vidros, que abrange a quebra de vidros exteriores e interiores, seja qual for a causa. O seguro de responsabilidade civil do edifício completa este pacote. Um dos fornecedores com esta cobertura alargada é a Vivema, mas encontra muitos outros, como a KVS, a Oberösterreichische Versicherung AG, a Verias ou a Zurich...
Áustria: Na Áustria também tem crescido o número de pessoas a viver em tiny houses. Ainda assim, as tiny houses são um fenómeno relativamente recente, e o setor dos seguros ainda não se adaptou totalmente. Eis alguns aspetos a ter em conta para segurar a sua tiny house na Áustria:
1. Cumprimento das regras: Tal como a Alemanha, a Áustria tem normas de construção e regras de ordenamento rigorosas. Garanta que a sua tiny house cumpre estas normas para conseguir cobertura.
2. Cobertura completa: Pense em opções de cobertura completa que protejam a sua tiny house contra uma grande variedade de riscos, incluindo catástrofes naturais, roubo e vandalismo.
3. A localização conta: O local onde fica a sua tiny house na Áustria pode influenciar o preço do seguro. Casas em zonas propensas a catástrofes naturais podem ter prémios mais altos.
A experiência mostra que as seguradoras atuam de formas diferentes, consoante o local onde pretende colocar a sua tiny house e a seguradora com que fala. As soluções que se mostraram relativamente fiáveis são:
1. Os proprietários do terreno onde fica a tiny house podem alargar o seu seguro de recheio atual para incluir a tiny house como risco separado.
2. A seguradora do edifício principal do terreno pode estar disposta a incluir a tiny house na apólice de seguro do edifício já existente.
3. Algumas seguradoras oferecem “seguros de caravana” especializados que também podem cobrir tiny houses.
Duas das seguradoras que referimos para a Alemanha também trabalham na Áustria, por serem empresas austríacas: a Vivema e a Oberösterreichische Versicherung AG.
Conclusão: Viver numa tiny house na Europa traz questões de seguro muito próprias. O mais importante é dar prioridade ao cumprimento da lei, a uma avaliação correta do valor e a uma cobertura de responsabilidade civil adequada. Além disso, a personalização e as práticas sustentáveis podem influenciar as suas opções de seguro e os prémios. Para se orientar com sucesso no complexo panorama dos seguros, trabalhe com seguradoras locais que conheçam bem as particularidades de viver numa tiny house na sua região.