Leitfaden zur Tiny House Versicherung in Europa
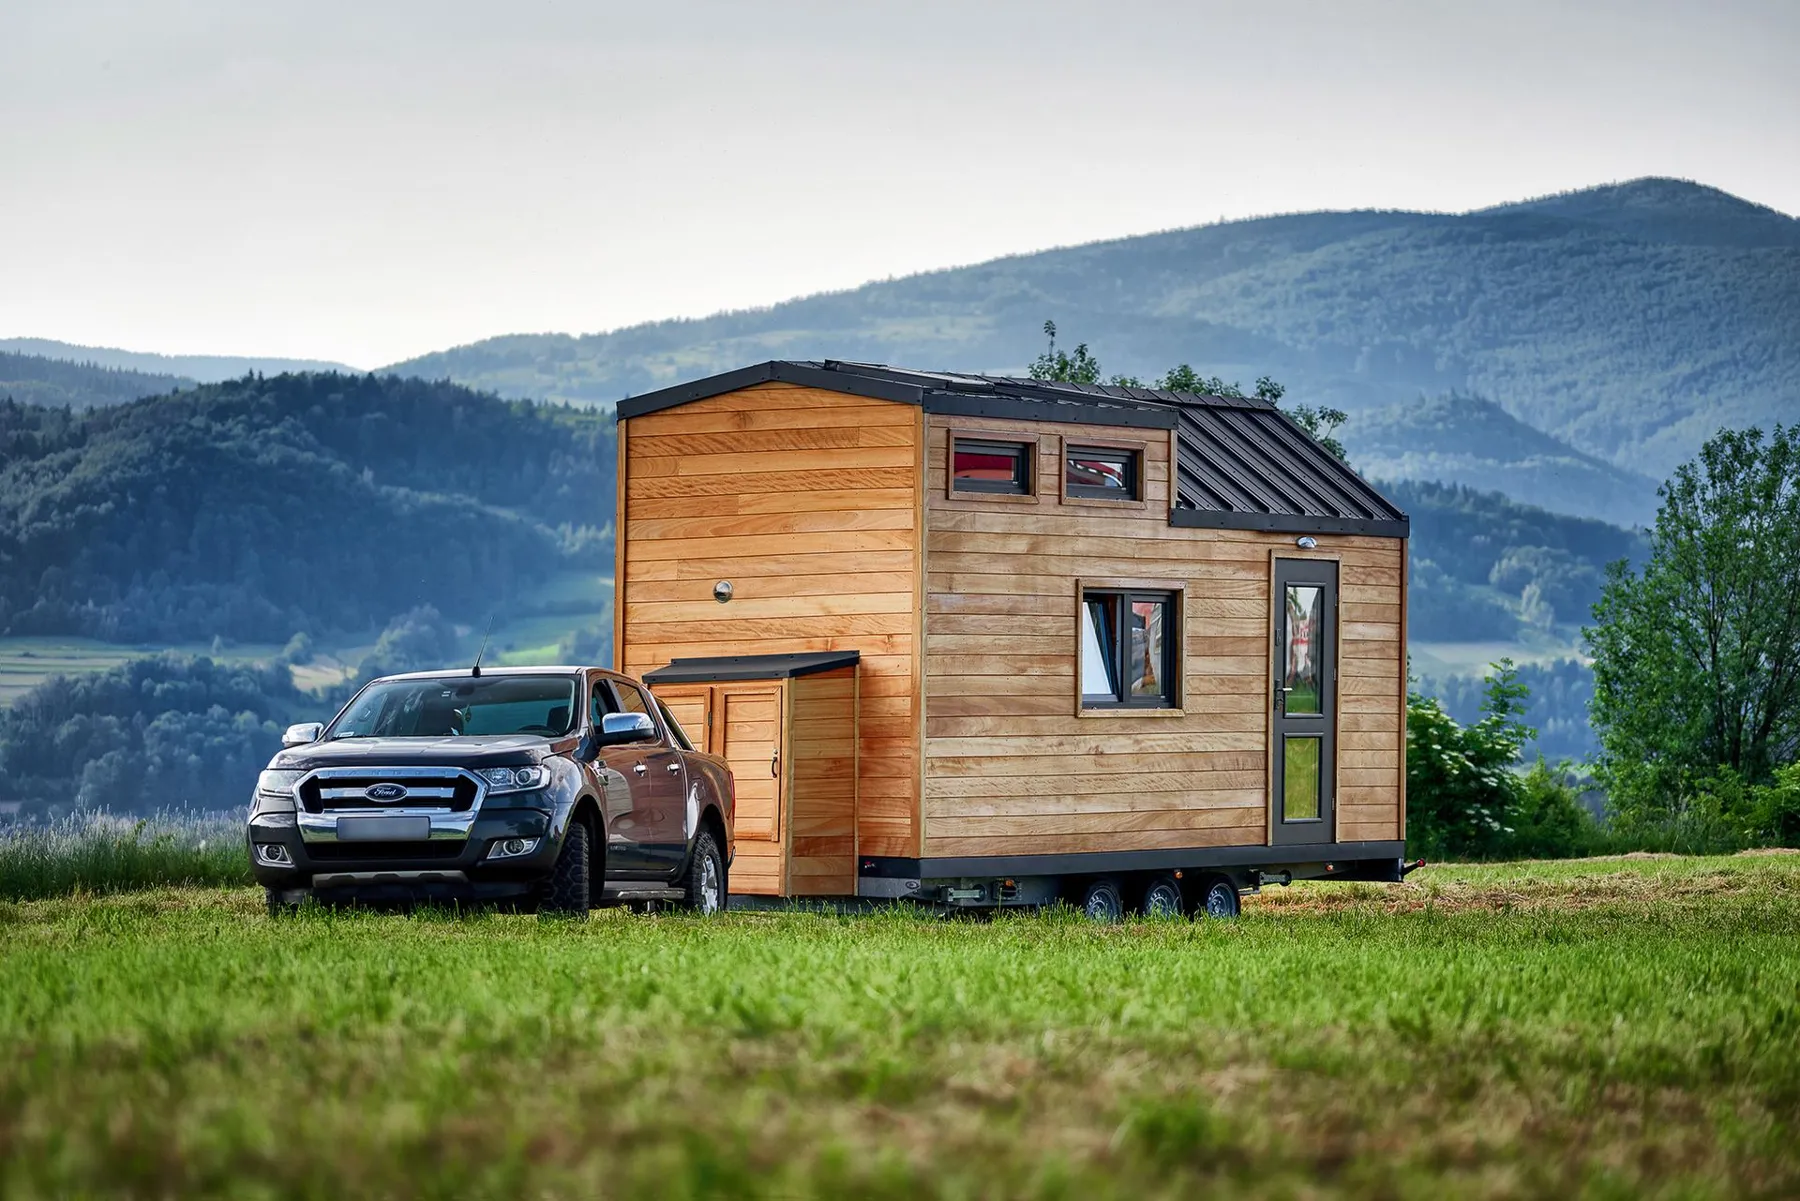
Der Bau oder Besitz eines Tiny Houses ist ein aufregendes Unterfangen, aber es ist auch wichtig, die weniger glamourösen Aspekte wie die Versicherung zu berücksichtigen. Eine Versicherung bietet den notwendigen Schutz für dein Tiny House, genau wie für ein traditionelles Haus. In diesem umfassenden Leitfaden gehen wir auf die spezifischen Überlegungen zur Versicherung deines Tiny Houses ein. Tiny House Versicherung verstehen: Bevor wir uns mit der Versicherungslandschaft in Europa befassen, wollen wir die Grundlagen der Tiny House Versicherung verstehen. Eine Tiny House Versicherung ist eine spezielle Form der Absicherung, die diese einzigartigen, kompakten Wohnungen schützen soll. Sie umfasst mehrere Schlüsselkomponenten:
1. Fahrzeug- oder Hausratversicherung: Je nach Klassifizierung deines Tiny Houses musst du es möglicherweise als Fahrzeug oder als Haus versichern. Wenn dein Tiny House auf Rädern steht und als Anhänger zugelassen ist, kann es unter die Fahrzeugversicherungsbestimmungen fallen. Wenn es hingegen dauerhaft auf einem Grundstück steht, gilt es als Haus und sollte entsprechend versichert werden.
2. Deckung für das Tiny House: Diese Komponente deckt die physische Struktur deines Tiny Houses ab. Sie hilft bei der Reparatur oder dem Ersatz deines Tiny Houses im Falle von Schäden oder Zerstörung durch versicherte Gefahren wie Feuer, Diebstahl, Vandalismus oder Naturkatastrophen.
3. Hausratversicherung: Die Hausratversicherung schützt deine persönlichen Gegenstände im Tiny House, einschließlich Möbel, Geräte und persönliche Gegenstände. Diese Deckung erstreckt sich auf Verluste, die durch ähnliche Gefahren wie oben genannt verursacht werden.
4. Haftpflichtversicherung: Die Haftpflichtversicherung schützt dich im Falle von Unfällen, die in oder in der Nähe deines Tiny Houses passieren. Sie hilft, medizinische Kosten und Anwaltskosten zu decken, wenn jemand auf deinem Grundstück oder aufgrund deiner Fahrlässigkeit verletzt wird.
5. Zusätzliche Lebenshaltungskosten: Wenn dein Tiny House aufgrund einer versicherten Gefahr unbewohnbar wird, hilft diese Deckung bei der vorübergehenden Unterbringung und den damit verbundenen Kosten.
6. Außer-Haus-Deckung: Diese Deckung schützt dein persönliches Eigentum auch dann, wenn es sich außerhalb deines Tiny Houses befindet, z. B. auf Reisen.
Nun wollen wir untersuchen, wie diese Komponenten mit der Versicherungslandschaft in verschiedenen europäischen Ländern übereinstimmen.
Skandinavien: Skandinavien hat die Tiny House Bewegung bis zu einem gewissen Grad angenommen und legt Wert auf nachhaltiges Leben und Minimalismus. Daher sind Versicherungsoptionen für Tiny Houses in diesen Ländern verfügbar, können aber variieren. Berücksichtige die folgenden Punkte, wenn du eine Tiny House Versicherung in Skandinavien suchst:
1. Anpassung ist der Schlüssel: Tiny Houses variieren oft in Design und Ausstattung. Einige Versicherer in Skandinavien bieten anpassbare Policen an, um diesen Unterschieden Rechnung zu tragen. Stelle sicher, dass deine Versicherungspolice den spezifischen Merkmalen und dem Wert deines Tiny Houses entspricht.
2. Lokale Vorschriften: Jedes skandinavische Land hat seine eigenen Bauvorschriften und -bestimmungen. Stelle sicher, dass dein Tiny House diesen Standards entspricht, um einen Versicherungsschutz zu erhalten.
3. Nachhaltigkeitsrabatt: Angesichts der umweltfreundlichen Natur von Tiny Houses bieten einige Versicherer Hausbesitzern, die nachhaltige Materialien und Praktiken beim Bau verwenden, möglicherweise Rabatte an.
4. Klimatische Überlegungen: Skandinavien erlebt strenge Winter, daher ist es wichtig, eine Deckung für wetterbedingte Schäden zu haben. Stelle sicher, dass deine Police Schutz vor Schnee- und Eisschäden beinhaltet.
Wir empfehlen dir, deine Recherche bei deinem aktuellen Versicherungsanbieter zu beginnen.
Schweden: In Schweden gibt es verschiedene Versicherungslösungen, zum Beispiel „villahemförsäkring“ oder „fritidshusförsäkring“ für stationäre Tiny Houses.
IF- „Bei uns kannst du eine Villa-/Ferienhausversicherung für Häuser auf Rädern abschließen. Wir akzeptieren dein Tiny House, wenn die Anhängerkupplung und die Räder des Anhängers entfernt wurden und das Haus entweder als Dauerwohnsitz oder als Ferienhaus genutzt wird.“
Dina Försäkringar- „Wir können Tiny House Versicherungen für Personen anbieten, die bereits unsere Kunden sind und deren aktuelles Zuhause bei uns versichert ist. Eine Voraussetzung ist, dass das Haus einen festen Standort hat und die Versicherung das Haus während des Transports oder Umzugs nicht abdeckt.“
Folksam- „Wenn du die Räder entfernst und das Haus sicher verankerst, kannst du es bei uns versichern. Wenn du jedoch die Räder wieder anbringst und/oder es transportierst, ist die Versicherung während dieser Zeit nicht aktiv.“
Hedvig- „Wenn das Tiny House als „Attefallshus“ klassifiziert werden kann und unter derselben Adresse wie ein reguläres Wohnhaus registriert ist, können wir auch eine Hausratversicherung für das Tiny House als Erweiterung des dauerhaften Wohnhauses anbieten.“
Zusätzlich bieten einige Unternehmen auch Versicherungen für Häuser an, die als Camper / „husvagn“ klassifiziert sind, zum Beispiel Länsförsäkringar.
Norwegen: Viele Versicherungsgesellschaften bieten Versicherungsschutz für Tiny Houses an, die typischerweise als Hüttenversicherung / „hytteforsikring“ kategorisiert werden. Gjensidige Forsikring ist ein solches Unternehmen, das Versicherungen für dein Tiny House anbietet. Und auch in Norwegen bieten die meisten Versicherungsgesellschaften eine Deckung für Tiny Houses auf Rädern an, ähnlich der für Wohnwagen / „campingvogn“.
Finnland: In Finnland kennen wir eine Versicherungsgesellschaft auf Åland, die Wohnmobilversicherungen für Tiny Houses auf Rädern anbietet: Ålands Ömsesidiga Försäkringsbolag Dänemark: In Dänemark kannst du auch immer bei jeder Versicherungsgesellschaft nachfragen, die Wohnmobilversicherungen anbietet. Manchmal musst du sie vielleicht überzeugen, da Tiny Houses auf Rädern noch nicht so verbreitet sind ;-). Wir haben positives Feedback über das Unternehmen Topdanmark erhalten, aber versuche auch, andere zu kontaktieren!
Deutschland: Auch in Deutschland hängt die Wahl der Versicherung für ein Tiny House maßgeblich von der Mobilität des Hauses ab. Je nachdem, ob du mit deinem Tiny House reisen oder es dauerhaft aufstellen möchtest, bietet Deutschland unterschiedliche Versicherungsoptionen.
Für mobile Tiny Houses ist eine Haftpflichtversicherung obligatorisch, wenn das Haus unter die Klassifizierung eines Wohnwagens fällt. Wenn du häufige Standortwechsel deines Tiny Houses erwartest, ist eine Kraftfahrzeug-Haftpflichtversicherung für das Tiny House unerlässlich, da die Autoversicherung das Haus nicht umfasst. Schäden an der Unterkunft können mit traditionellen Campingversicherungen abgedeckt werden. Einige dieser Policen umfassen auch eine Hausratversicherung für deine Haushaltsgegenstände und eine spezielle Haftpflichtversicherung.
Ein Beispiel für eine Versicherungsgesellschaft, die das Tiny House als Wohnwagen versichert, ist HUK-Coburg.
Spezifische Tiny House Versicherungen sind nur für Objekte verfügbar, die:
- Dauerhaft auf (Dauer-)Campingplätzen stehen
- Auf Privatgrundstücken platziert sind
- In einer Tiny House Siedlung stehen
Der Status des Tiny Houses als Hauptwohnsitz (d.h. gemeldete Adresse) oder gelegentliche Nutzung, wie z.B. ein Ferien- oder Wochenendhaus, ist unerheblich. Um für eine Dauercampingversicherung in Frage zu kommen, muss ein Tiny House keine feste Betonfundament haben und transportabel sein, unabhängig von der Methode. Tiny Houses auf der Straße sind jedoch nicht durch die Dauercamping Tiny House Versicherung abgedeckt. Bewegungsbezogene Risiken sind ausgeschlossen, und die bereitgestellte Haftpflichtversicherung bezieht sich nur auf den Stellplatz (Standhaftpflicht).
Einige Anbieter bieten spezielle Versicherungspakete an, die auf Tiny Houses zugeschnitten sind und eine umfassende Absicherung deines kleinen Heims ermöglichen. Tiny Houses stehen oft in exponierten Lagen oder auf Campingplätzen und sind daher anfällig für Naturgefahren wie Stürme, Hagel, Überschwemmungen, starken Schneefall sowie Feuer, Blitzschlag oder Einbrüche. Einige Anbieter erweitern den Versicherungsschutz sogar auf den gesamten Hausrat im Tiny House. Ein unverzichtbarer Bestandteil dieser Absicherung ist eine umfassende Glasbruchversicherung, die externen und internen Glasbruch abdeckt, unabhängig von der Ursache. Eine Gebäudehaftpflichtversicherung ergänzt dieses umfassende Paket. Ein solcher Anbieter, der diesen umfangreichen Versicherungsschutz anbietet, ist Vivema, aber du wirst viele weitere finden, wie KVS, Oberösterreichische Versicherung AG, Verias oder Zurich...
Österreich: Auch in Österreich hat das Tiny House Leben zugenommen. Dennoch sind Tiny Houses ein relativ neues Phänomen, und die Versicherungsbranche hat sich noch nicht vollständig an diese Entwicklung angepasst. Hier sind einige Überlegungen zur Versicherung deines Tiny Houses in Österreich:
1. Einhaltung von Vorschriften: Wie Deutschland hat auch Österreich strenge Bauvorschriften und Bebauungspläne. Stelle sicher, dass dein Tiny House diesen Standards entspricht, um einen Versicherungsschutz zu erhalten.
2. Umfassender Schutz: Erwäge umfassende Versicherungsoptionen, die dein Tiny House gegen eine Vielzahl von Risiken schützen, einschließlich Naturkatastrophen, Diebstahl und Vandalismus.
3. Der Standort ist wichtig: Der Standort deines Tiny Houses in Österreich kann sich auf deine Versicherungsprämien auswirken. Häuser in Gebieten, die anfällig für Naturkatastrophen sind, können höhere Prämien haben.
Erfahrungen haben unterschiedliche Ansätze bei den Versicherern gezeigt, je nachdem, wo du dein Tiny House aufstellen möchtest und welchen Versicherer du beauftragst. Die Lösungen, die sich als relativ zuverlässig erwiesen haben, umfassen:
1. Grundstückseigentümer, die das Tiny House beherbergen, können erwägen, ihre bestehende Hausratversicherung zu erweitern, um das Tiny House als separates Risiko einzubeziehen.
2. Der Gebäudeversicherer des Grundstücks ist möglicherweise bereit, das Tiny House in die aktuelle Gebäudeversicherungspolice zu integrieren.
3. Einige Versicherer bieten spezielle „Wohnmobilversicherungen“ an, die auch den Versicherungsschutz auf Tiny Houses ausweiten können.
Zwei der von uns für Deutschland genannten Versicherungsanbieter bieten ihre Dienste auch in Österreich an, da es sich um österreichische Unternehmen handelt: Vivema und Oberösterreichische Versicherung AG.
Fazit: Das Leben im Tiny House in Europa bietet einzigartige Versicherungsaspekte. Die wichtigsten Erkenntnisse sind die Priorisierung der Einhaltung gesetzlicher Vorschriften, einer genauen Bewertung und einer ausreichenden Haftpflichtversicherung. Darüber hinaus können Anpassungen und Nachhaltigkeitspraktiken deine Versicherungsoptionen und Prämien beeinflussen. Um die komplexe Versicherungslandschaft erfolgreich zu meistern, arbeite mit lokalen Versicherern zusammen, die die Besonderheiten des Tiny House Lebens in deiner Region verstehen.