Guide de l'assurance tiny house en Europe
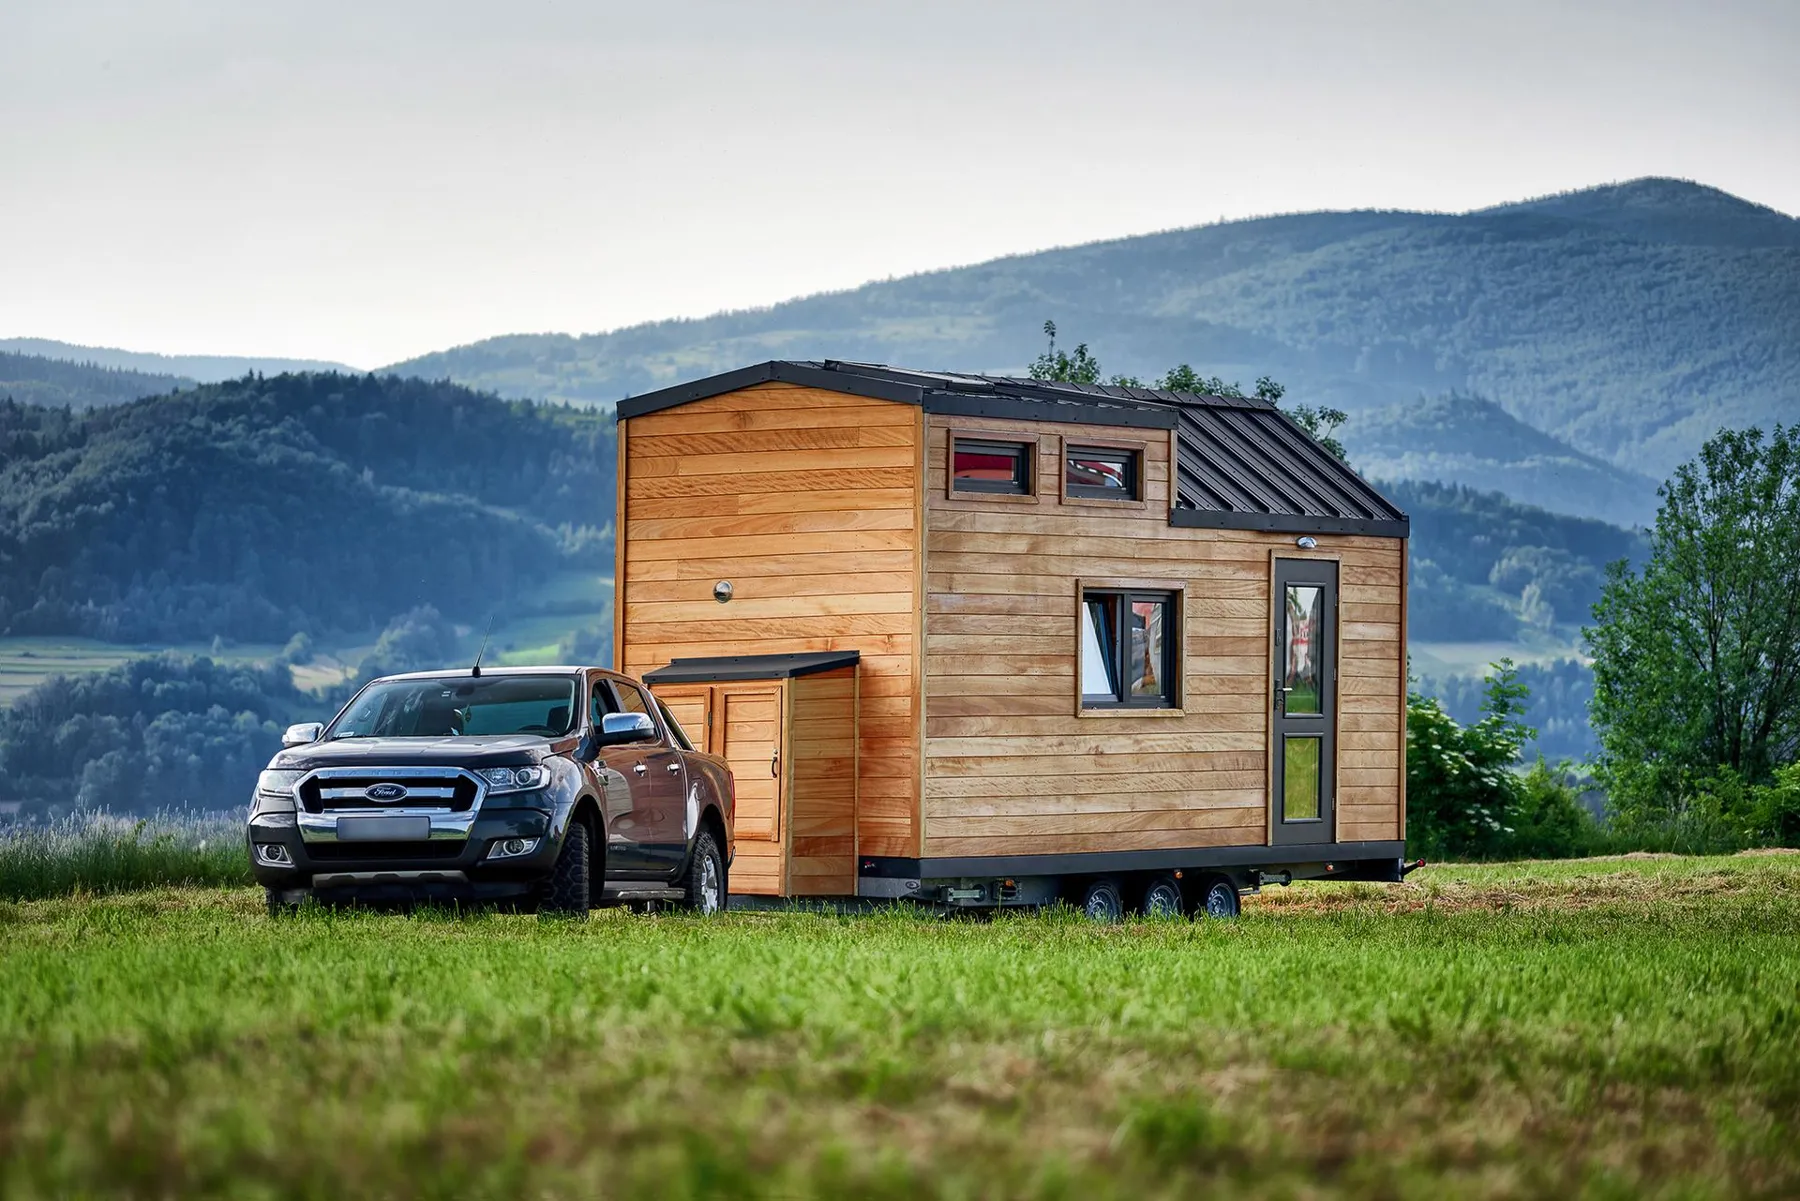
Construire ou posséder une tiny house est une aventure passionnante, mais il est essentiel de penser aussi aux aspects moins glamour, comme l'assurance. L'assurance protège votre tiny house comme elle protégerait une maison traditionnelle. Dans ce guide complet, nous examinons les points à prendre en compte pour assurer votre tiny house Comprendre l'assurance tiny house : Avant de nous pencher sur le paysage de l'assurance en Europe, voyons les bases de l'assurance tiny house. L'assurance tiny house est une couverture spécifique conçue pour protéger ces logements compacts et singuliers. Elle comprend plusieurs éléments clés :
1. Assurance véhicule ou habitation : selon la façon dont votre tiny house est classée, vous devrez peut-être l'assurer comme un véhicule ou comme une habitation. Si votre tiny house est sur roues et immatriculée comme remorque, elle peut relever des règles de l'assurance automobile. À l'inverse, si elle est installée de façon permanente sur un terrain, elle est considérée comme une habitation et doit être assurée en conséquence.
2. Couverture de la tiny house : cet élément couvre la structure physique de votre tiny house. Il aide à la réparer ou à la remplacer en cas de dommage ou de destruction dus à des risques couverts, comme l'incendie, le vol, le vandalisme ou les catastrophes naturelles.
3. Couverture des biens personnels : elle protège vos affaires à l'intérieur de la tiny house, y compris les meubles, les appareils et les objets personnels. Elle s'étend aux pertes causées par des risques similaires à ceux cités plus haut.
4. Responsabilité civile : elle vous protège en cas d'accident survenu dans ou près de votre tiny house. Elle aide à couvrir les frais médicaux et les frais de justice si quelqu'un se blesse sur votre terrain ou à cause de votre négligence.
5. Frais de relogement : si votre tiny house devient inhabitable à cause d'un risque couvert, cette garantie prend en charge un logement temporaire et les frais qui s'y rattachent.
6. Couverture hors domicile : elle protège vos biens personnels même lorsqu'ils se trouvent hors de votre tiny house, par exemple en voyage.
Voyons maintenant comment ces éléments s'appliquent dans les différents pays européens.
Scandinavie : la Scandinavie a adopté dans une certaine mesure le mouvement des tiny houses, en mettant l'accent sur la vie durable et le minimalisme. Des assurances pour tiny houses existent donc dans ces pays, mais elles peuvent varier. Voici les points à considérer si vous cherchez une assurance tiny house en Scandinavie :
1. La personnalisation est essentielle : les tiny houses varient souvent en design et en équipements. Certains assureurs scandinaves proposent des contrats personnalisables pour tenir compte de ces différences. Vérifiez que votre contrat correspond aux caractéristiques et à la valeur de votre tiny house.
2. Réglementation locale : chaque pays scandinave a ses propres normes et règles de construction. Assurez-vous que votre tiny house les respecte pour pouvoir être assurée.
3. Remise pour durabilité : vu le caractère écologique des tiny houses, certains assureurs peuvent accorder des remises aux propriétaires qui utilisent des matériaux et des pratiques de construction durables.
4. Climat : la Scandinavie connaît des hivers rigoureux, il est donc crucial d'être couvert contre les dommages liés aux intempéries. Vérifiez que votre contrat inclut une protection contre les dégâts dus à la neige et à la glace.
Nous vous conseillons de commencer vos recherches auprès de votre assureur actuel.
Suède : il existe différentes solutions d'assurance en Suède, par exemple la « villahemförsäkring » ou la « fritidshusförsäkring » pour les tiny houses fixes.
IF- « Chez nous, vous pouvez souscrire une assurance villa/résidence secondaire pour des maisons sur roues. Nous acceptons votre tiny house si le timon et les roues de la remorque ont été retirés, et si la maison sert de résidence principale ou de résidence secondaire. »
Dina Försäkringar- « Nous pouvons proposer une assurance pour tiny houses aux personnes qui sont déjà nos clients et qui assurent déjà leur logement actuel chez nous. Une condition est que la maison ait un emplacement permanent, et l'assurance ne couvre pas la maison pendant le transport ou un déménagement. »
Folksam- « Si vous retirez les roues et ancrez solidement la maison, vous pouvez l'assurer chez nous. En revanche, si vous remettez les roues et/ou la transportez, l'assurance ne sera pas active pendant ce temps. »
Hedvig- « Si la tiny house peut être classée comme “attefallshus” et qu'elle est enregistrée à la même adresse qu'une maison d'habitation ordinaire, nous pouvons aussi assurer la tiny house, en extension de l'assurance habitation de la maison principale. »
Certaines compagnies assurent aussi les maisons classées comme caravanes / « husvagn », par exemple Länsförsäkringar.
Norvège : de nombreuses compagnies d'assurance couvrent les tiny houses, généralement sous la forme d'une assurance chalet / « hytteforsikring ». Gjensidige Forsikring est l'une des compagnies qui proposent une assurance pour votre tiny house.En Norvège aussi, la plupart des compagnies d'assurance couvrent les tiny houses sur roues de la même manière que les caravanes / « campingvogn ».
Finlande : en Finlande, nous connaissons une compagnie d'assurance à Åland qui propose une assurance camping-car pour les tiny houses sur roues : Ålands Ömsesidiga Försäkringsbolag Danemark : au Danemark, vous pouvez toujours essayer auprès de n'importe quelle compagnie qui propose des assurances camping-car. Il faudra parfois la convaincre, car les tiny houses sur roues sont encore assez rares ;-). Nous avons eu de bons retours sur la compagnie Topdanmark, mais n'hésitez pas à en contacter d'autres aussi !
Allemagne : en Allemagne aussi, le choix de l'assurance d'une tiny house dépend largement de sa mobilité. Selon que vous comptez voyager avec votre tiny house ou l'installer de façon permanente, l'Allemagne propose différentes options d'assurance.
Pour les tiny houses mobiles, l'assurance responsabilité civile est obligatoire si la maison est classée comme caravane. Si vous prévoyez de déplacer souvent votre tiny house, une assurance responsabilité civile automobile pour la tiny house est indispensable, car l'assurance de la voiture ne couvre pas la maison. Les dommages au logement peuvent être couverts par des assurances camping classiques. Certaines de ces assurances incluent aussi une assurance du contenu pour vos biens et une responsabilité civile spécifique.
Un exemple de compagnie qui assure la tiny house comme caravane est HUK-Coburg.
Une assurance tiny house spécifique n'existe que pour les maisons qui :
- sont installées de façon permanente sur un terrain de camping (à l'année)
- sont placées sur un terrain privé
- se trouvent dans un lotissement de tiny houses
Que la tiny house soit une résidence principale (avec adresse déclarée) ou un logement occasionnel, comme une maison de vacances ou de week-end, n'a pas d'importance. Pour bénéficier d'une assurance camping à l'année, une tiny house ne doit pas avoir de fondation fixe en béton et doit être transportable, quelle que soit la méthode. En revanche, les tiny houses sur la route ne sont pas couvertes par l'assurance tiny house pour camping à l'année. Les risques liés au déplacement sont exclus, et la responsabilité civile ne porte que sur l'emplacement (responsabilité de l'emplacement).
Certains assureurs proposent des formules spécialement conçues pour les tiny houses, qui permettent de couvrir complètement votre petit logement. Les tiny houses sont souvent situées dans des endroits exposés ou sur des campings, ce qui les rend vulnérables aux aléas naturels comme les tempêtes, la grêle, les inondations, les fortes chutes de neige, ainsi qu'à l'incendie, à la foudre ou aux cambriolages. Certains assureurs couvrent même l'ensemble des biens du foyer dans la tiny house. Un élément indispensable de cette couverture est une assurance bris de glace complète, qui couvre le bris de glace extérieur et intérieur, quelle qu'en soit la cause. Une responsabilité civile du bâtiment complète cette formule. Un assureur qui propose cette couverture étendue est Vivema, mais vous en trouverez beaucoup d'autres comme KVS, Oberösterreichische Versicherung AG, Verias ou Zurich...
Autriche : l'Autriche a elle aussi vu progresser la vie en tiny house. Les tiny houses restent toutefois un phénomène assez récent, et le secteur de l'assurance ne s'y est pas encore pleinement adapté. Voici quelques points à considérer pour assurer votre tiny house en Autriche :
1. Respect de la réglementation : comme l'Allemagne, l'Autriche a des normes de construction et des règles d'urbanisme strictes. Assurez-vous que votre tiny house les respecte pour pouvoir être assurée.
2. Couverture complète : envisagez une formule complète qui protège votre tiny house contre un large éventail de risques, y compris les catastrophes naturelles, le vol et le vandalisme.
3. L'emplacement compte : l'emplacement de votre tiny house en Autriche peut influencer vos tarifs d'assurance. Les maisons situées dans des zones exposées aux catastrophes naturelles peuvent avoir des primes plus élevées.
L'expérience montre que les assureurs ont des approches différentes selon l'endroit où vous comptez installer votre tiny house et l'assureur auquel vous vous adressez. Les solutions qui se sont révélées assez fiables sont les suivantes :
1. Les propriétaires du terrain qui accueille la tiny house peuvent envisager d'étendre leur assurance habitation existante pour y inclure la tiny house comme risque distinct.
2. L'assureur du bâtiment du terrain peut accepter d'intégrer la tiny house au contrat d'assurance du bâtiment existant.
3. Certains assureurs proposent des « assurances camping-car » spécifiques qui peuvent aussi couvrir les tiny houses.
Deux des assureurs cités pour l'Allemagne proposent aussi leurs services en Autriche, car ce sont des entreprises autrichiennes : Vivema et Oberösterreichische Versicherung AG.
Conclusion : vivre en tiny house en Europe implique des questions d'assurance particulières. L'essentiel est de donner la priorité au respect de la loi, à une estimation juste de la valeur et à une responsabilité civile suffisante. Par ailleurs, la personnalisation et les pratiques durables peuvent influencer vos options et vos primes d'assurance. Pour vous orienter dans ce paysage complexe, travaillez avec des assureurs locaux qui comprennent les particularités de la vie en tiny house dans votre région.