Opas minitalon vakuuttamiseen Euroopassa
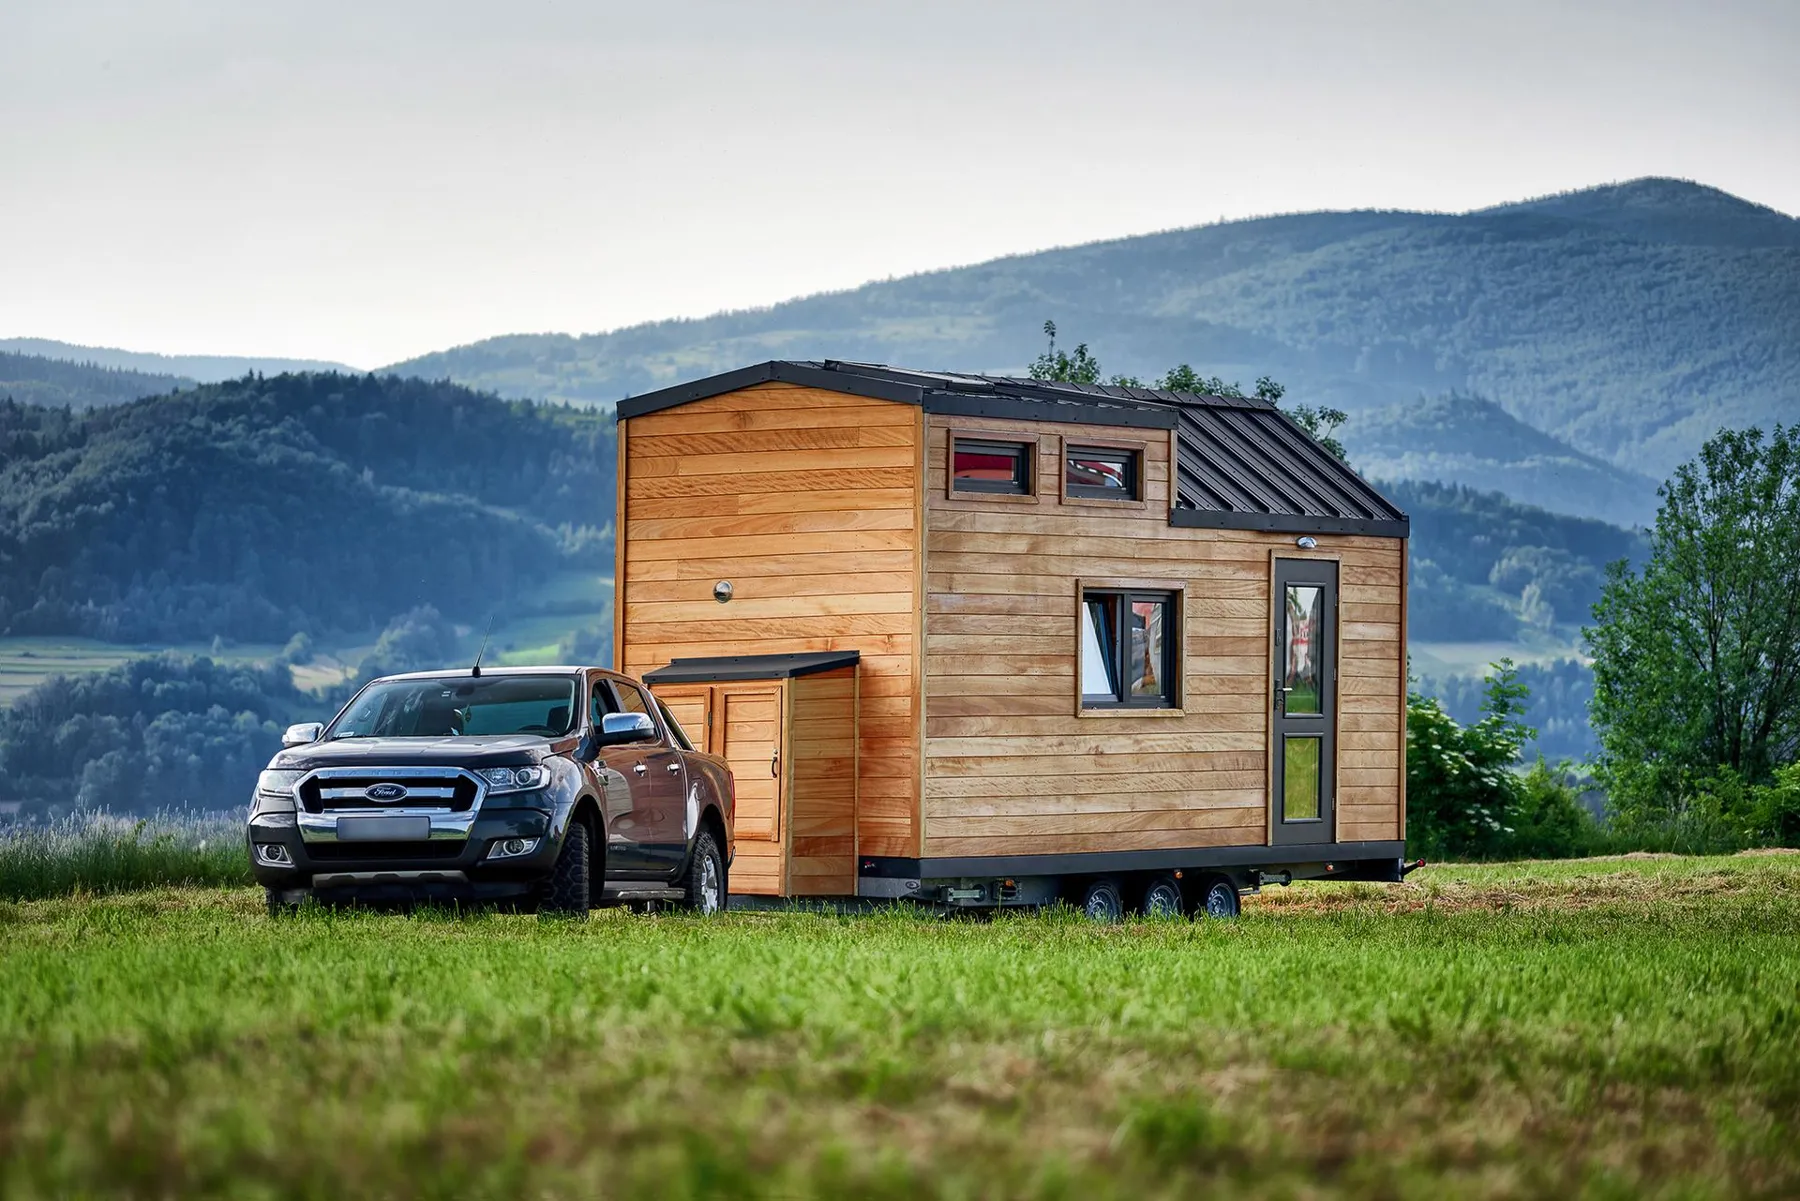
Vaikka minitalon rakentaminen tai omistaminen on jännittävää, on tärkeää miettiä myös vähemmän hohdokkaita asioita, kuten vakuutusta. Vakuutus antaa minitalollesi tarvittavan suojan, aivan kuten perinteiselle kodille. Tässä kattavassa oppaassa perehdymme siihen, mitä minitalon vakuuttamisessa kannattaa ottaa huomioon Minitalon vakuutus lyhyesti: Ennen kuin sukellamme Euroopan vakuutuskenttään, käydään läpi minitalovakuutuksen perusteet. Minitalovakuutus on erikoistunut vakuutusmuoto, joka on suunniteltu suojaamaan näitä ainutlaatuisia, pienikokoisia asuntoja. Se sisältää useita keskeisiä osia:
1. Ajoneuvo- vai kotivakuutus: Minitalosi luokittelusta riippuen se on ehkä vakuutettava ajoneuvona tai kotina. Jos minitalosi on pyörillä ja rekisteröity perävaunuksi, siihen voidaan soveltaa ajoneuvovakuutuksen säännöksiä. Jos se taas on sijoitettu pysyvästi tontille, sitä pidetään kotina ja se pitää vakuuttaa sen mukaisesti.
2. Minitalon vakuutusturva: Tämä osa kattaa minitalosi rakenteet. Se auttaa korjaamaan tai korvaamaan minitalosi, jos se vahingoittuu tai tuhoutuu vakuutuksen kattamasta syystä, kuten tulipalon, varkauden, ilkivallan tai luonnonkatastrofin vuoksi.
3. Irtaimistovakuutus: Irtaimistovakuutus suojaa minitalossa olevaa omaisuuttasi, kuten huonekaluja, kodinkoneita ja henkilökohtaisia tavaroita. Turva kattaa samankaltaisista syistä kuin yllä mainitut aiheutuneet menetykset.
4. Vastuuvakuutus: Vastuuvakuutus suojaa sinua, jos minitalossasi tai sen lähellä sattuu onnettomuus. Se auttaa kattamaan sairaanhoito- ja oikeudenkäyntikulut, jos joku loukkaantuu tontillasi tai huolimattomuutesi vuoksi.
5. Asumisen lisäkulut: Jos minitalosi muuttuu asumiskelvottomaksi vakuutuksen kattaman syyn vuoksi, tämä turva auttaa tilapäisen asumisen ja siihen liittyvien kulujen kanssa.
6. Kodin ulkopuolinen turva: Tämä turva suojaa henkilökohtaista omaisuuttasi silloinkin, kun se on minitalosi ulkopuolella, esimerkiksi matkoilla.
Katsotaan nyt, miten nämä osat sopivat yhteen eri Euroopan maiden vakuutuskäytäntöjen kanssa.
Skandinavia: Skandinavia on omaksunut minitaloliikkeen tietyssä määrin ja painottaa kestävää elämäntapaa ja minimalismia. Siksi näissä maissa on tarjolla vakuutusvaihtoehtoja minitaloille, mutta ne voivat vaihdella. Ota huomioon seuraavat asiat, kun etsit minitalovakuutusta Skandinaviassa:
1. Räätälöinti on avainasemassa: Minitalojen muotoilu ja ominaisuudet vaihtelevat usein. Jotkut skandinaaviset vakuuttajat tarjoavat räätälöitäviä vakuutuksia näitä eroja varten. Varmista, että vakuutuksesi vastaa juuri sinun minitalosi ominaisuuksia ja arvoa.
2. Paikalliset säännökset: Jokaisella Skandinavian maalla on omat rakentamismääräyksensä. Varmista, että minitalosi täyttää ne, jotta saat vakuutusturvan.
3. Kestävyysalennus: Minitalojen ympäristöystävällisyyden vuoksi jotkut vakuuttajat voivat tarjota alennuksia omistajille, jotka käyttävät rakentamisessa kestäviä materiaaleja ja menetelmiä.
4. Ilmasto: Skandinaviassa talvet ovat ankaria, joten on tärkeää, että vakuutus kattaa säähän liittyvät vahingot. Varmista, että vakuutuksesi suojaa lumen ja jään aiheuttamilta vahingoilta.
Suosittelemme, että aloitat selvittämisen nykyisestä vakuutusyhtiöstäsi.
Ruotsi: Ruotsissa on erilaisia vakuutusratkaisuja, esimerkiksi " villahemförsäkring" tai " fritidshusförsäkring" paikallaan oleville minitaloille.
IF- “Meillä voit saada omakoti- tai vapaa-ajan asunnon vakuutuksen myös pyörillä oleville taloille. Hyväksymme minitalosi, jos perävaunun vetoaisa ja pyörät on irrotettu ja taloa käytetään joko vakituisena asuntona tai vapaa-ajan asuntona.”
Dina Försäkringar- “Voimme tarjota minitalovakuutusta henkilöille, jotka ovat jo asiakkaitamme ja joiden nykyinen asunto on vakuutettu meillä. Yksi vaatimus on, että talolla on pysyvä sijoituspaikka, eikä vakuutus kata taloa kuljetuksen tai muuton aikana.”
Folksam- “Jos irrotat pyörät ja ankkuroit talon tukevasti, voit vakuuttaa sen meillä. Jos kuitenkin asennat pyörät takaisin ja/tai kuljetat taloa, vakuutus ei ole voimassa sinä aikana.”
Hedvig- "Jos minitalo voidaan luokitella "attefallshus"-rakennukseksi ja se on rekisteröity samaan osoitteeseen kuin tavallinen asuinrakennus, voimme tarjota kotivakuutuksen myös minitalolle vakituisen asunnon vakuutuksen laajennuksena."
Lisäksi jotkut yhtiöt vakuuttavat myös asuntovaunuiksi / " husvagn" luokiteltuja taloja, esimerkiksi Länsförsäkringar.
Norja: Monet vakuutusyhtiöt vakuuttavat minitaloja, tyypillisesti mökkivakuutuksena / " hytteforsikring". Gjensidige Forsikring on yksi yhtiö, joka tarjoaa vakuutusta minitalollesi.Myös Norjassa useimmat vakuutusyhtiöt vakuuttavat pyörillä olevia minitaloja samaan tapaan kuin asuntovaunuja / " campingvogn".
Suomi: Suomesta tiedämme yhden Ahvenanmaalla toimivan vakuutusyhtiön, joka myöntää pyörillä oleville minitaloille asuntovaunuvakuutuksen: Ålands Ömsesidiga Försäkringsbolag Tanska: Tanskassa voit myös aina kokeilla mitä tahansa vakuutusyhtiötä, joka tarjoaa asuntovaunuvakuutuksia. Joskus heidät pitää ehkä vakuuttaa, koska pyörillä olevat minitalot eivät ole vielä kovin yleisiä ;-). Olemme saaneet myönteistä palautetta yhtiöstä Topdanmark, mutta kysy rohkeasti muiltakin!
Saksa: Myös Saksassa minitalon vakuutuksen valinta riippuu pitkälti talon liikuteltavuudesta. Sen mukaan, aiotko matkustaa minitalosi kanssa vai sijoittaa sen pysyvästi, Saksassa on tarjolla erilaisia vakuutusvaihtoehtoja.
Liikuteltaville minitaloille vastuuvakuutus on pakollinen, jos talo luokitellaan asuntovaunuksi. Jos aiot siirtää minitaloasi usein, minitalolle tarvitaan liikennevakuutus, koska auton vakuutus ei kata taloa. Asunnon vahingot voidaan kattaa perinteisillä leirintävakuutuksilla. Osa näistä vakuutuksista kattaa myös kotitalouden irtaimiston ja erityisen vastuuturvan.
Esimerkki vakuutusyhtiöstä, joka vakuuttaa minitalon asuntovaununa, on HUK-Coburg.
Erityistä minitalovakuutusta on saatavilla vain kohteille, jotka:
- sijaitsevat pysyvästi (kausi)leirintäalueilla
- on sijoitettu yksityisille tonteille
- sijaitsevat minitaloalueella
Sillä, onko minitalo vakituinen asunto (eli rekisteröity osoite) vai satunnaisessa käytössä, kuten loma- tai viikonloppuasuntona, ei ole merkitystä. Jotta minitalo voidaan vakuuttaa pysyvän leirintäpaikan vakuutuksella, sillä ei saa olla kiinteää betoniperustusta ja sen on oltava siirrettävissä tavasta riippumatta. Pysyvän leirintäpaikan minitalovakuutus ei kuitenkaan kata tiellä liikkuvia minitaloja. Liikkumiseen liittyvät riskit on rajattu pois, ja vastuuvakuutus koskee vain sijoituspaikkaa (paikkavastuu).
Jotkut vakuutusyhtiöt tarjoavat minitaloille räätälöityjä vakuutuspaketteja, joilla pieni kotisi saa kattavan turvan. Minitalot sijaitsevat usein alttiilla paikoilla tai leirintäalueilla, joten ne ovat alttiita luonnonilmiöille, kuten myrskyille, rakeille, tulville ja runsaalle lumelle, sekä tulipalolle, salamaniskulle tai murroille. Jotkut yhtiöt laajentavat turvan jopa koko minitalon irtaimistoon. Olennainen osa tätä turvaa on kattava lasirikkovakuutus, joka kattaa ulko- ja sisälasien rikkoutumisen syystä riippumatta. Rakennuksen vastuuvakuutus täydentää tätä kattavaa pakettia. Yksi tällaista laajaa turvaa tarjoava yhtiö on Vivema, mutta löydät monia muitakin, kuten KVS, Oberösterreichische Versicherung AG, Verias tai Zurich...
Itävalta: Myös Itävallassa minitaloasuminen on yleistynyt. Minitalot ovat kuitenkin suhteellisen uusi ilmiö, eikä vakuutusala ole vielä täysin sopeutunut tähän kehitykseen. Tässä muutamia huomioita minitalon vakuuttamisesta Itävallassa:
1. Säännösten noudattaminen: Kuten Saksassa, myös Itävallassa on tiukat rakentamis- ja kaavoitusmääräykset. Varmista, että minitalosi täyttää ne, jotta saat vakuutusturvan.
2. Kattava turva: Harkitse kattavia vakuutusvaihtoehtoja, jotka suojaavat minitaloasi monenlaisilta riskeiltä, kuten luonnonkatastrofeilta, varkauksilta ja ilkivallalta.
3. Sijainnilla on väliä: Minitalosi sijainti Itävallassa voi vaikuttaa vakuutusmaksuihisi. Luonnonkatastrofeille alttiilla alueilla olevien talojen maksut voivat olla korkeampia.
Kokemukset ovat osoittaneet, että vakuuttajien lähestymistavat vaihtelevat sen mukaan, mihin aiot sijoittaa minitalosi ja minkä vakuuttajan kanssa asioit. Suhteellisen luotettaviksi osoittautuneita ratkaisuja ovat:
1. Minitalon tontilleen ottavat kiinteistönomistajat voivat harkita nykyisen kotivakuutuksensa laajentamista niin, että se kattaa minitalon erillisenä riskinä.
2. Kiinteistön rakennusvakuuttaja voi olla valmis liittämään minitalon nykyiseen rakennusvakuutukseen.
3. Jotkut vakuuttajat tarjoavat erityisiä "asuntovaunuvakuutuksia", jotka voivat kattaa myös minitalot.
Kaksi Saksan kohdalla mainitsemistamme vakuutusyhtiöistä toimii myös Itävallassa, koska ne ovat itävaltalaisia yhtiöitä: Vivema ja Oberösterreichische Versicherung AG.
Yhteenveto: Minitaloasumiseen Euroopassa liittyy omat vakuutuskysymyksensä. Tärkeintä on huolehtia lainmukaisuudesta, oikeasta arvon määrittämisestä ja riittävästä vastuuturvasta. Lisäksi räätälöinti ja kestävät ratkaisut voivat vaikuttaa vakuutusvaihtoehtoihisi ja -maksuihisi. Jotta selviät monimutkaisesta vakuutuskentästä, toimi paikallisten vakuuttajien kanssa, jotka ymmärtävät minitaloasumisen erityispiirteet omalla alueellasi.