Guía de seguros para tiny houses en Europa
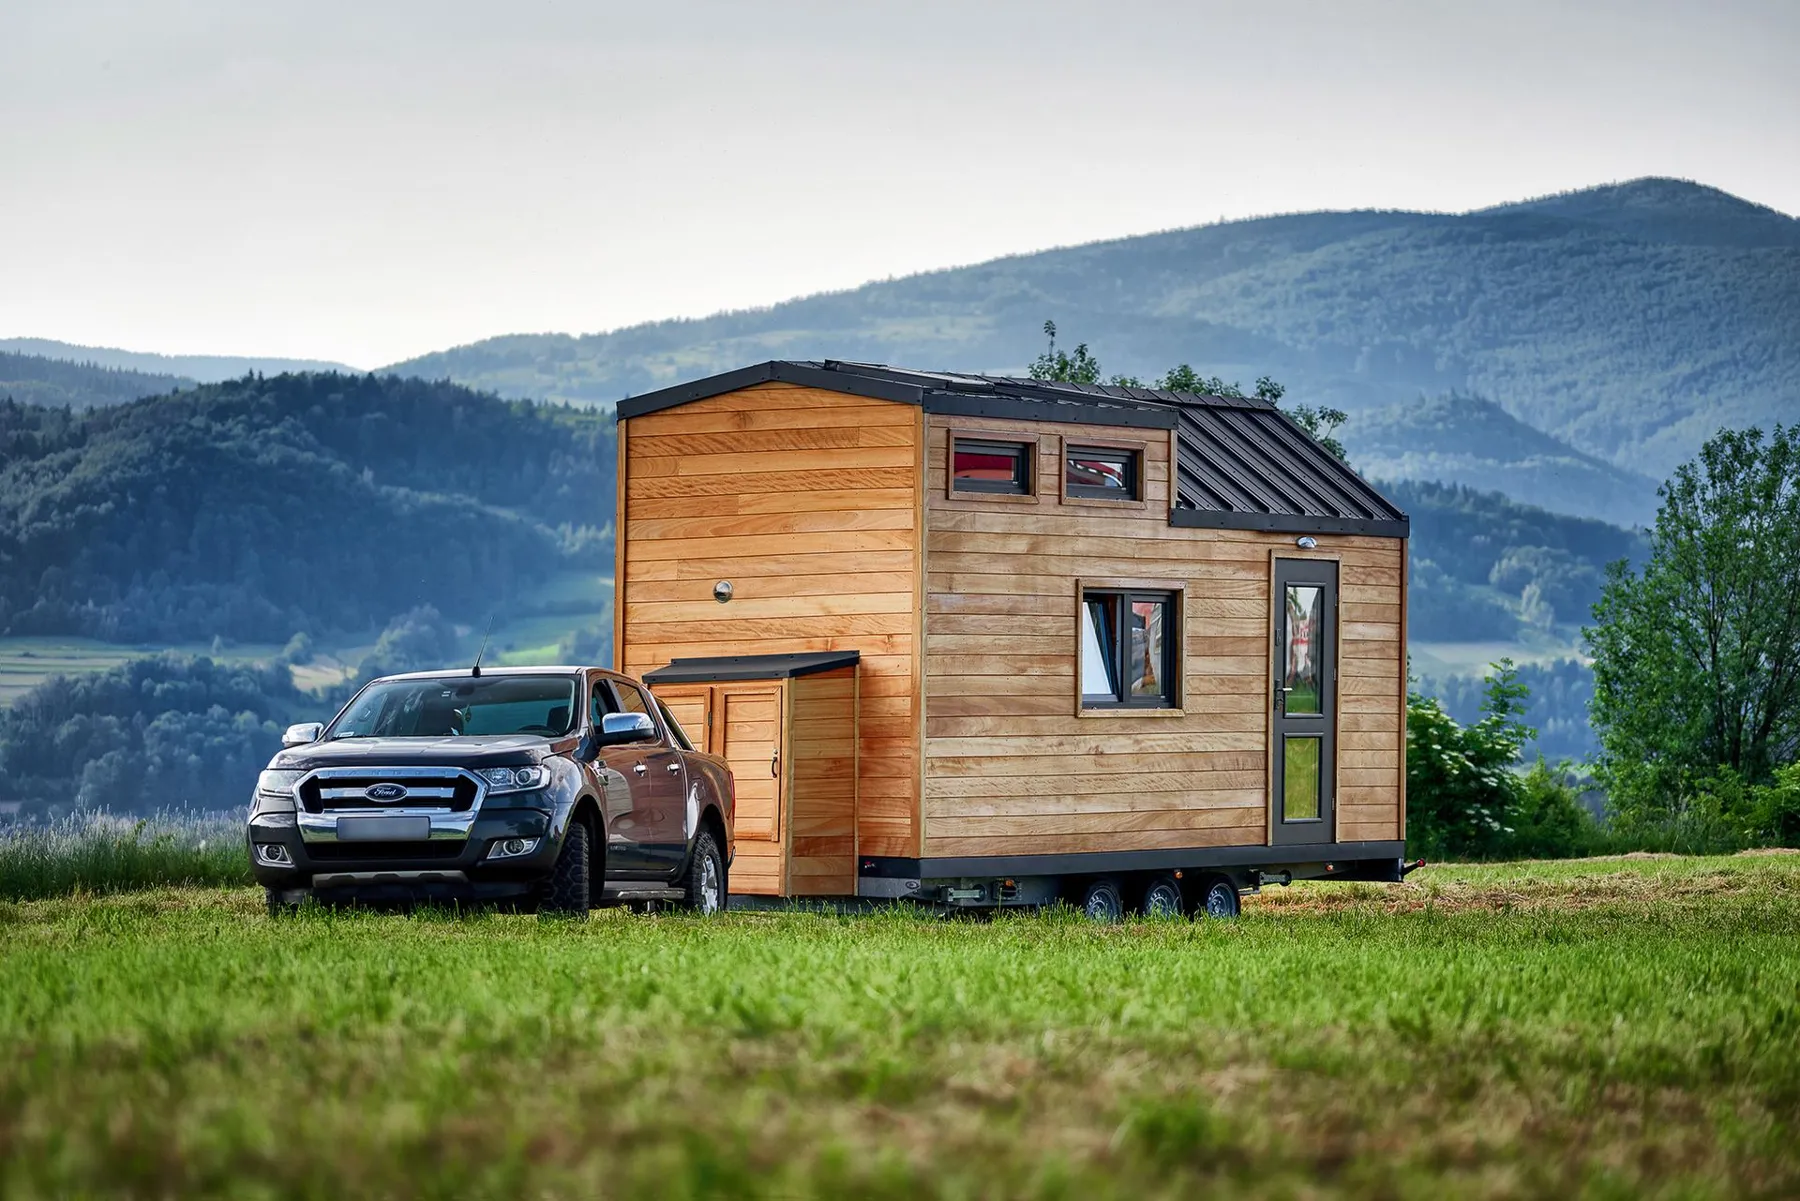
Construir o tener una tiny house es un proyecto emocionante, pero también hay que pensar en los aspectos menos glamurosos, como el seguro. El seguro da a tu tiny house la protección necesaria, igual que a una vivienda tradicional. En esta guía completa veremos los aspectos específicos a tener en cuenta para asegurar tu tiny house Entender el seguro de una tiny house: Antes de entrar en el panorama de los seguros en Europa, veamos lo básico del seguro de una tiny house. El seguro de una tiny house es una cobertura especializada pensada para proteger estas viviendas compactas y únicas. Incluye varios elementos clave:
1. Seguro de vehículo o de hogar: Según cómo se clasifique tu tiny house, puede que tengas que asegurarla como vehículo o como vivienda. Si tu tiny house tiene ruedas y está matriculada como remolque, puede regirse por las normas de los seguros de vehículos. En cambio, si está instalada de forma permanente en una parcela, se considera una vivienda y debe asegurarse como tal.
2. Cobertura de la tiny house: Este elemento cubre la estructura física de tu tiny house. Ayuda a reparar o reponer tu tiny house si sufre daños o se destruye por riesgos cubiertos, como incendio, robo, vandalismo o catástrofes naturales.
3. Cobertura de bienes personales: Protege tus pertenencias dentro de la tiny house, como muebles, electrodomésticos y objetos personales. Cubre las pérdidas causadas por riesgos similares a los mencionados.
4. Responsabilidad civil: La cobertura de responsabilidad civil te protege en caso de accidentes dentro o cerca de tu tiny house. Ayuda a cubrir los gastos médicos y legales si alguien se lesiona en tu propiedad o por tu negligencia.
5. Gastos adicionales de alojamiento: Si tu tiny house queda inhabitable por un riesgo cubierto, esta cobertura te ayuda con el alojamiento temporal y los gastos asociados.
6. Cobertura fuera de la vivienda: Esta cobertura protege tus bienes personales incluso cuando están fuera de tu tiny house, por ejemplo cuando viajas.
Veamos ahora cómo encajan estos elementos en el panorama de los seguros de distintos países europeos.
Escandinavia: Escandinavia ha adoptado el movimiento tiny house hasta cierto punto, con énfasis en la vida sostenible y el minimalismo. Por eso existen opciones de seguro para tiny houses en estos países, aunque pueden variar. Ten en cuenta estos puntos al buscar un seguro para tu tiny house en Escandinavia:
1. La personalización es clave: Las tiny houses varían mucho en diseño y equipamiento. Algunas aseguradoras escandinavas ofrecen pólizas personalizables para adaptarse a estas diferencias. Asegúrate de que tu póliza se ajusta a las características y al valor concretos de tu tiny house.
2. Normativa local: Cada país escandinavo tiene sus propias normas y reglamentos de construcción. Asegúrate de que tu tiny house los cumple para poder tener cobertura.
3. Descuento por sostenibilidad: Dado el carácter ecológico de las tiny houses, algunas aseguradoras pueden ofrecer descuentos a los propietarios que usan materiales y prácticas sostenibles en la construcción.
4. El clima: En Escandinavia los inviernos son duros, así que es fundamental tener cobertura frente a daños por el tiempo. Asegúrate de que tu póliza incluye protección contra daños por nieve y hielo.
Te recomendamos empezar a informarte con tu aseguradora actual.
Suecia: En Suecia hay distintas soluciones de seguro, por ejemplo " villahemförsäkring" o " fritidshusförsäkring" para tiny houses fijas.
IF- "Con nosotros puedes tener un seguro de vivienda o de casa de vacaciones para casas sobre ruedas. Aceptamos tu tiny house si se han retirado el enganche y las ruedas del remolque y la casa se usa como vivienda habitual o como casa de vacaciones."
Dina Försäkringar- "Podemos ofrecer seguro para tiny houses a personas que ya son clientes nuestros y tienen su vivienda actual asegurada con nosotros. Un requisito es que la casa tenga una ubicación fija, y el seguro no cubre la casa durante el transporte o la mudanza."
Folksam- "Si quitas las ruedas y anclas bien la casa, puedes asegurarla con nosotros. Pero si vuelves a ponerle las ruedas y/o la transportas, el seguro no estará activo durante ese tiempo."
Hedvig- "Si la tiny house puede clasificarse como "attefallshus" y está registrada en la misma dirección que una vivienda normal, podemos ofrecer también seguro de hogar para la tiny house, como ampliación del seguro de la vivienda principal."
Además, algunas compañías aseguran también casas clasificadas como caravanas / " husvagn", por ejemplo Länsförsäkringar.
Noruega: Muchas aseguradoras ofrecen cobertura para tiny houses, normalmente como seguro de cabaña / " hytteforsikring". Gjensidige Forsikring es una de las compañías que ofrecen seguro para tu tiny house.También en Noruega, la mayoría de las aseguradoras ofrecen para las tiny houses sobre ruedas una cobertura parecida a la de las caravanas / " campingvogn".
Finlandia: En Finlandia conocemos una aseguradora en Åland que ofrece seguro de caravana para tiny houses sobre ruedas: Ålands Ömsesidiga Försäkringsbolag Dinamarca: En Dinamarca siempre puedes probar con cualquier aseguradora que ofrezca seguros de caravana. A veces tendrás que convencerles, porque las tiny houses sobre ruedas todavía no son muy habituales ;-). Hemos recibido buenas opiniones sobre la compañía Topdanmark, ¡pero prueba también con otras!
Alemania: También en Alemania, el seguro de una tiny house depende sobre todo de su movilidad. Según quieras viajar con tu tiny house o tenerla en un lugar fijo, en Alemania hay distintas opciones de seguro.
Para las tiny houses móviles, el seguro de responsabilidad civil es obligatorio si la casa se clasifica como caravana. Si piensas trasladar tu tiny house a menudo, es imprescindible un seguro de responsabilidad civil de vehículo para la tiny house, porque el seguro del coche no cubre la casa. Los daños al alojamiento pueden cubrirse con pólizas tradicionales de seguro de camping. Algunas de estas pólizas incluyen también un seguro de contenido para tus pertenencias y una cobertura específica de responsabilidad civil.
Un ejemplo de aseguradora que asegura la tiny house como caravana es HUK-Coburg.
El seguro específico para tiny houses solo está disponible para casas que:
- Están instaladas de forma permanente en campings (permanentes)
- Están en terrenos privados
- Están en un asentamiento de tiny houses
Da igual si la tiny house es la vivienda habitual (es decir, la dirección de empadronamiento) o una vivienda ocasional, como una casa de vacaciones o de fin de semana. Para poder contratar un seguro de camping permanente, la tiny house no debe tener cimentación fija de hormigón y debe ser transportable, sea cual sea el método. Sin embargo, el seguro de camping permanente no cubre las tiny houses mientras circulan. Quedan excluidos los riesgos relacionados con el desplazamiento, y la responsabilidad civil incluida solo se refiere a la parcela (responsabilidad del emplazamiento).
Algunas compañías ofrecen paquetes de seguro específicos para tiny houses, con una cobertura completa de tu pequeña vivienda. Las tiny houses suelen estar en zonas expuestas o en campings, lo que las hace vulnerables a riesgos naturales como tormentas, granizo, inundaciones o grandes nevadas, además de incendios, rayos o robos. Algunas compañías incluso extienden la cobertura a todo el contenido de la tiny house. Un elemento imprescindible de esta cobertura es un seguro completo de rotura de cristales, exteriores e interiores, sea cual sea la causa. Un seguro de responsabilidad civil del inmueble completa este paquete. Una de las compañías que ofrecen esta cobertura amplia es Vivema, pero encontrarás muchas más, como KVS, Oberösterreichische Versicherung AG, Verias o Zurich...
Austria: En Austria también ha crecido la vida en tiny houses. Aun así, las tiny houses son un fenómeno relativamente nuevo y el sector de los seguros todavía no se ha adaptado del todo. Estos son algunos aspectos a tener en cuenta para asegurar tu tiny house en Austria:
1. Cumplir la normativa: Como Alemania, Austria tiene normas de construcción y urbanismo estrictas. Asegúrate de que tu tiny house las cumple para conseguir cobertura.
2. Cobertura completa: Valora opciones de cobertura completa que protejan tu tiny house frente a muchos riesgos, como catástrofes naturales, robo y vandalismo.
3. La ubicación importa: El lugar donde esté tu tiny house en Austria puede influir en el precio del seguro. Las casas en zonas propensas a catástrofes naturales pueden tener primas más altas.
La experiencia muestra que las aseguradoras actúan de forma distinta según dónde quieras colocar tu tiny house y con qué aseguradora hables. Las soluciones que han resultado relativamente fiables son:
1. Los propietarios del terreno donde está la tiny house pueden ampliar su seguro de hogar actual para incluir la tiny house como un riesgo aparte.
2. La aseguradora del edificio del terreno puede estar dispuesta a incluir la tiny house en la póliza actual del edificio.
3. Algunas aseguradoras ofrecen "seguros de caravana" específicos que también pueden cubrir tiny houses.
Dos de las aseguradoras que hemos mencionado para Alemania también trabajan en Austria, porque son empresas austriacas: Vivema y Oberösterreichische Versicherung AG.
Conclusión: Vivir en una tiny house en Europa plantea cuestiones de seguro particulares. Lo principal es dar prioridad al cumplimiento de la ley, a una valoración correcta y a una buena cobertura de responsabilidad civil. Además, la personalización y las prácticas sostenibles pueden influir en tus opciones de seguro y en las primas. Para moverte con éxito en este panorama complejo, trabaja con aseguradoras locales que conozcan los detalles de la vida en tiny house en tu región.