Financiering
Een eigen huis,
van 200 tot 1 600 € per maand.
Of verhuur het: dan betalen je gasten de aflossing, en het huis wordt toch van jou. Zo werkt verhuren →
Bereken je maandbedrag →Je maandbedrag
Wat zou je droomhuis per maand kosten?
Kies je huis, je land en je situatie. We laten je de goedkoopste route zien die we kennen, met een echte rente die een kredietverstrekker of centrale bank in dat land publiceert.
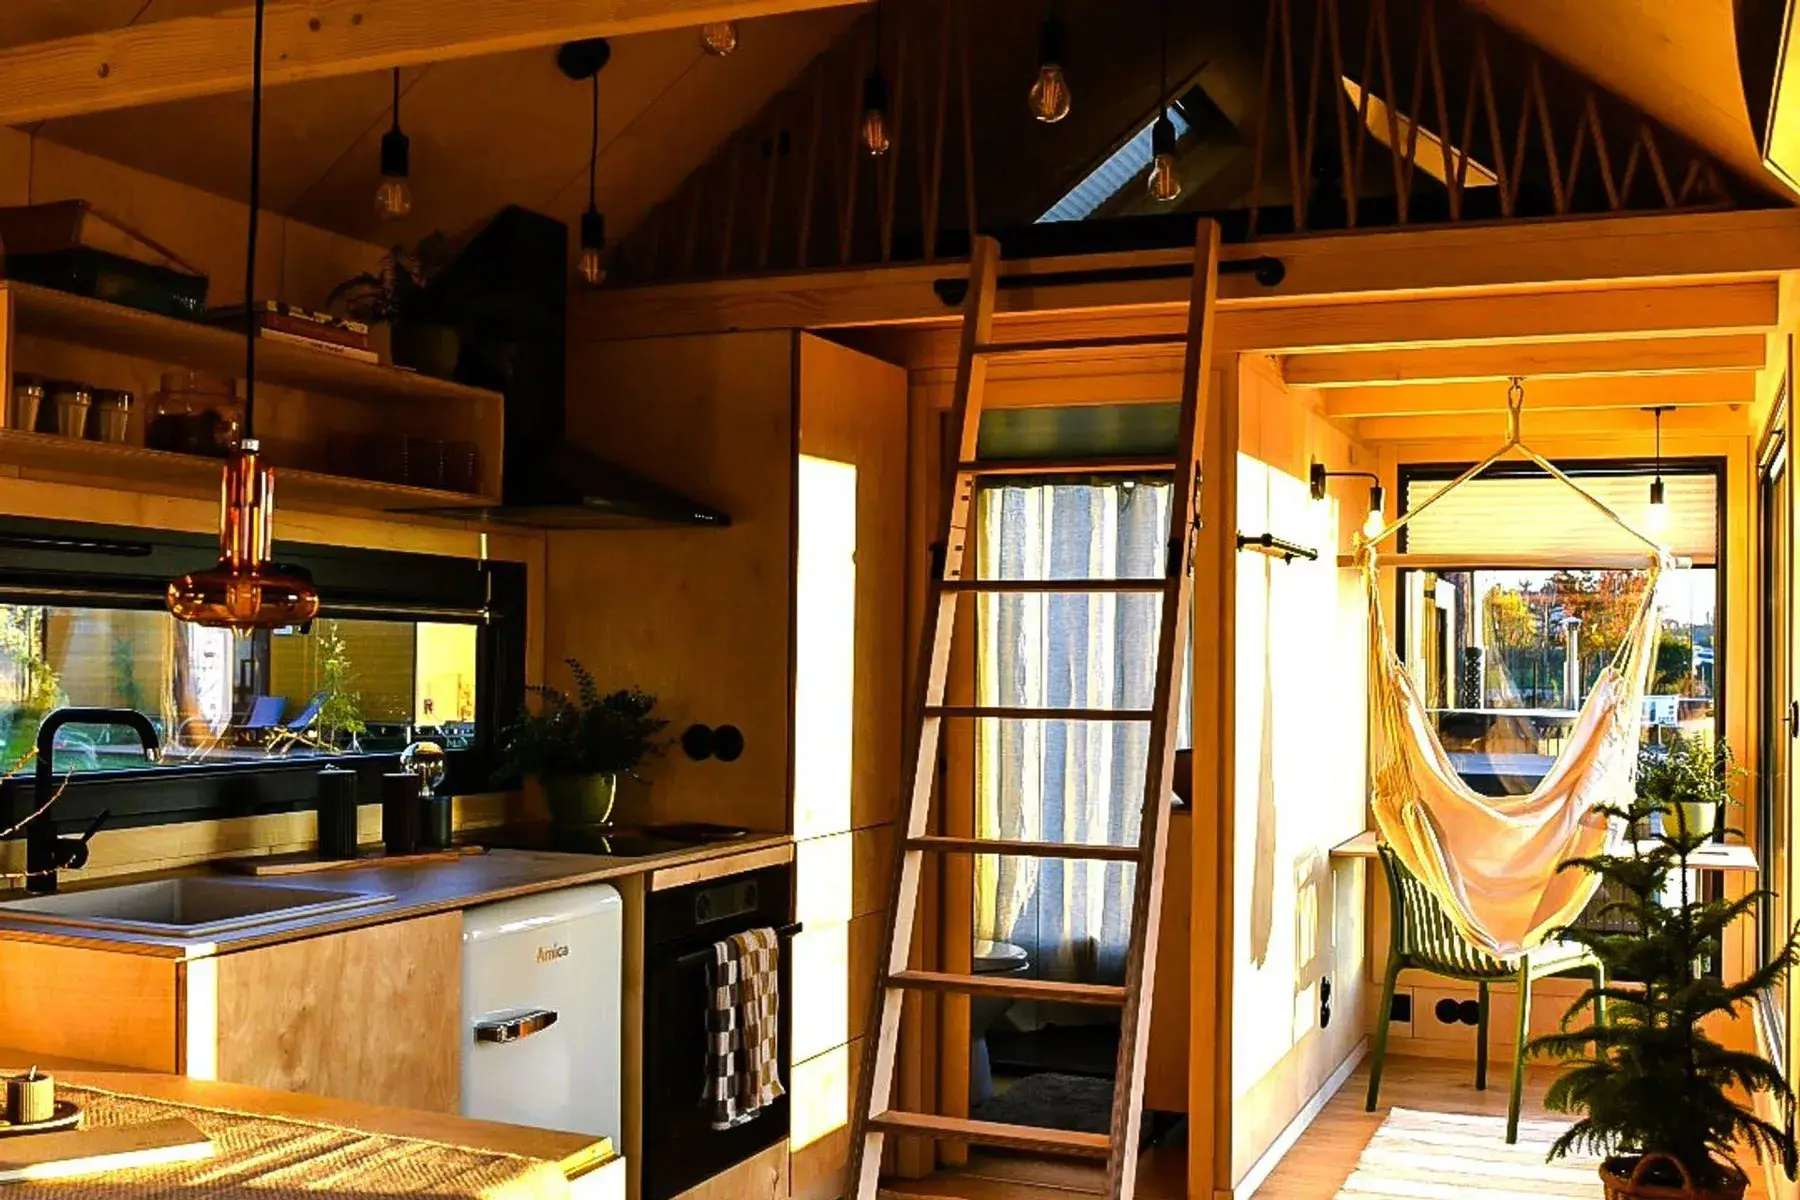
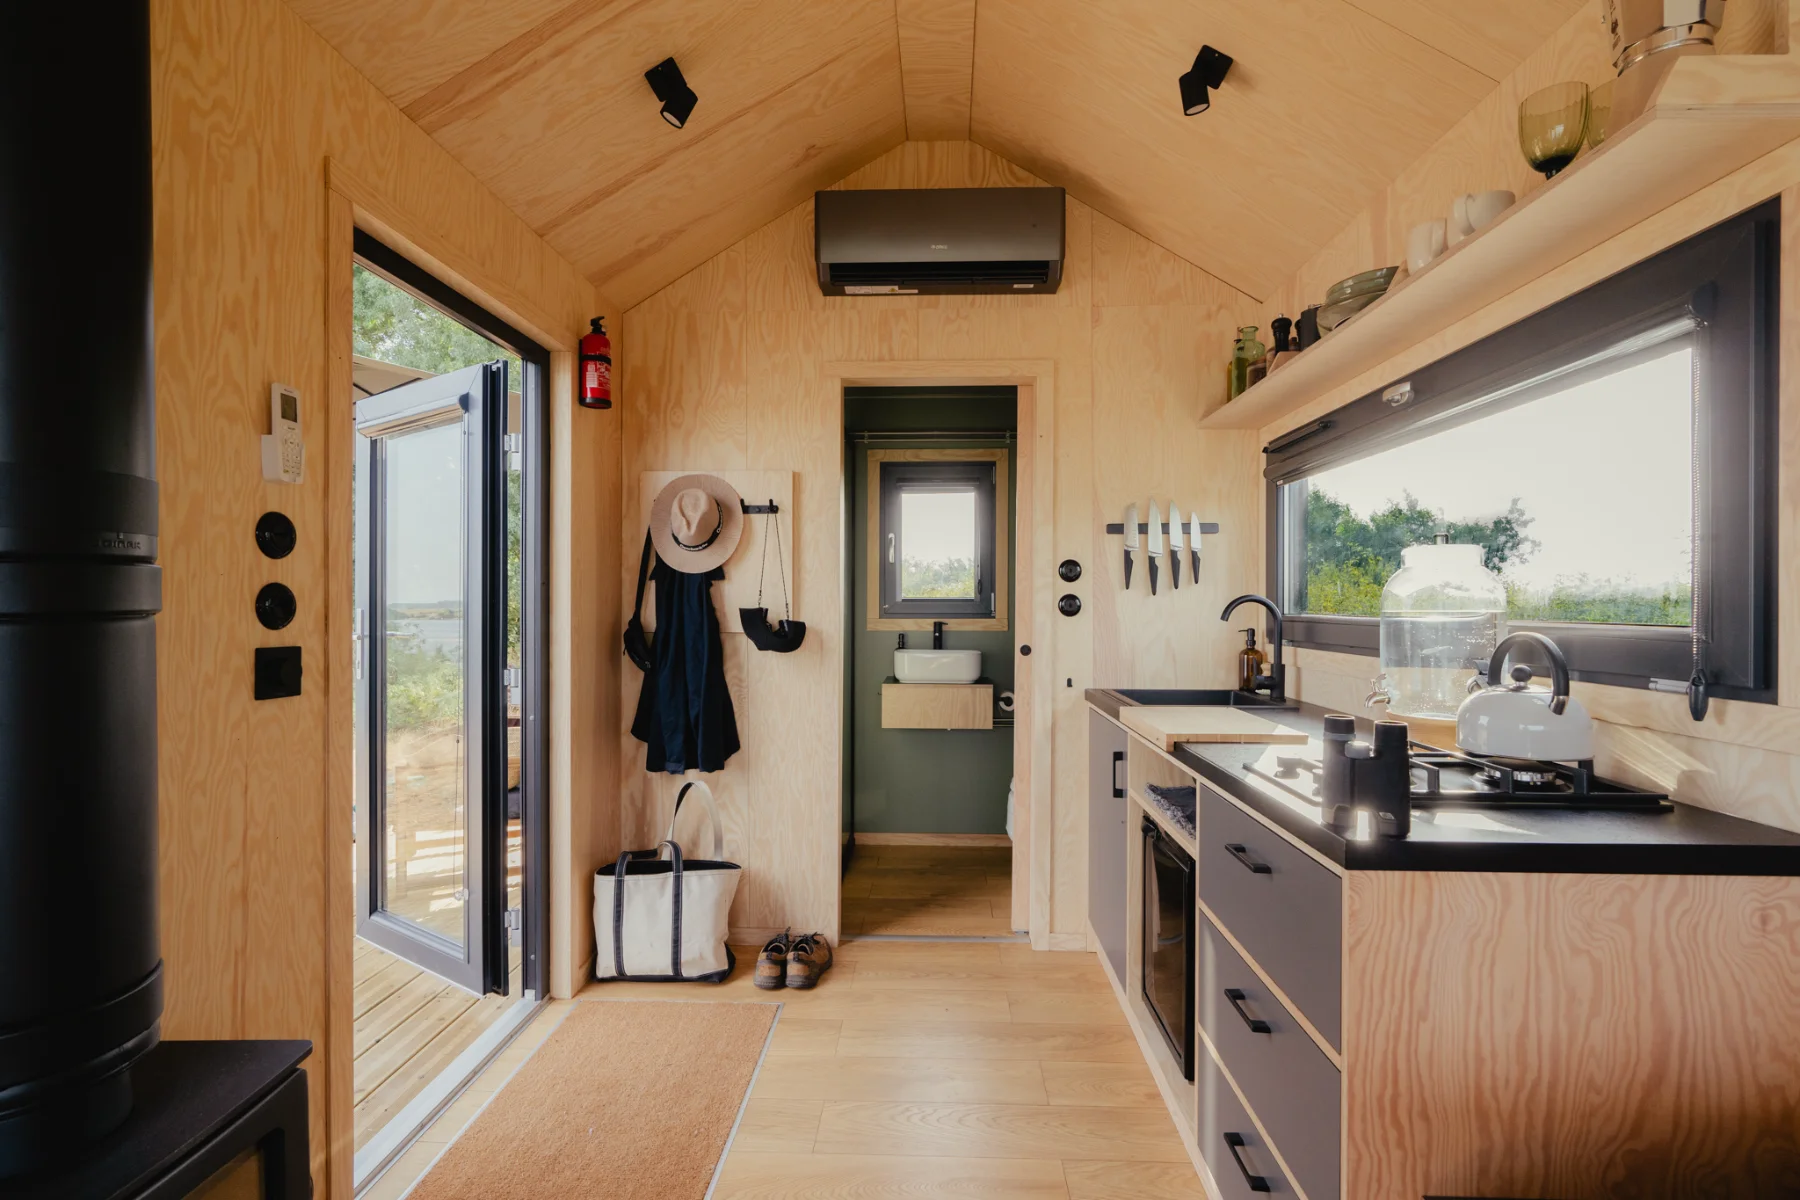
Een keuken, een badkamer met douche, toilet en boiler, elektrische verwarming, een bed en een tafel met zitplaatsen. Klaar om in te trekken.
per maand,
Rente, looptijd en totaal
Deze bedragen gelden voor het huis. Grond, grondwerk, aansluitingen en vergunningskosten komen erbij, en een kredietverstrekker rekent die mee. Geld lenen kost geld. Dit is een rekenvoorbeeld op basis van een gepubliceerde rente, geen aanbod of offerte. Je eigen rente, looptijd en kosten hangen af van de kredietverstrekker, die de beslissing neemt. Bedragen zijn in euro en zonder kosten van de kredietverstrekker; je kredietverstrekker geeft een offerte in je eigen valuta.
Waar je het mag neerzetten
Waar mag ik mijn huis neerzetten? →
Dit is de korte versie. De volledige regels voor alle veertien landen staan in onze FAQ, met verwijzing naar de wet of de eigen richtlijnen van de overheid, zodat je ermee naar je gemeente kunt. Landelijke regels zoals we ze het laatst hebben gecontroleerd. Gemeenten voegen er hun eigen regels aan toe, en niets hiervan is juridisch advies.
Koop je zakelijk? Dan kun je leasen. De leasemaatschappij is eigenaar van het huis, jij betaalt per maand, en de betalingen zijn bedrijfskosten. Zo veel kost een lease voor jouw huizen.
Een keuken, een badkamer met douche, toilet en boiler, elektrische verwarming, een bed en een tafel met zitplaatsen. Klaar om in te trekken.
Bekijk wat het oplevert in de calculator van Verhuur ze →
Over 72 maanden, niets te betalen aan het begin of aan het eind, ongeveer 8,4%. Indicatieve voorwaarden van onze leasepartner (september 2026), exclusief btw. Geen aanbod: elke lease gaat door de eigen kredietcheck van de leasemaatschappij.
Routes
Zes manieren om het te betalen
Welke routes voor je openstaan, hangt vooral van één ding af: of je huis verplaatsbaar blijft of deel van de grond wordt. Op een huis op een fundering kan een hypotheek. Een huis dat verplaatst kan worden, kun je leasen, financieren als voertuig en meenemen. Voordat je bestelt, vertellen we je aan welke kant van die lijn jouw model staat.
Je hebt een eigen huis of de grond
2.8–5.3%Lenen op je huisJe bank leent meer op het huis dat je al hebt.
Meestal het goedkoopste geld dat je ooit krijgt aangeboden, omdat je bank al een zekerheid heeft die ze vertrouwt. De gepubliceerde gemiddelde hypotheekrentes in onze markten lopen van 2,8 tot 5,3%. Hoeveel je erbij kunt lenen is begrensd ten opzichte van de waarde van je woning, en sommige banken willen dat het project wordt beschreven als een verbetering van je woning.
- Op wielenJa
- Stalen frameJa
- FunderingJa, goedkoopst
Een hypotheek op het nieuwe huisVoor een prefab woning op grond die van jou is.
Alleen als het huis deel wordt van grond die van jou is, als woning is toegestaan en in het kadaster kan worden ingeschreven. Langste looptijden, laagste rentes, meeste papierwerk: 2,8 tot 5,3%, met 10 tot 20% eigen geld. Koop je de grond er ook bij, dan begint het als bouwkrediet dat in fases wordt uitbetaald en wordt het de hypotheek zodra het huis is goedgekeurd.
- Op wielenNee
- Stalen frameSoms
- FunderingJa
Het huis komt op gehuurde grond
3.8–11.6%Een lening zonder zekerheidOp basis van je inkomen, tot 15 jaar.3.8–11.6%
Een gespecialiseerde kredietverstrekker leent op basis van je inkomen in plaats van onroerend goed. Sommige nemen in plaats daarvan een deel van je salaris of het huis zelf als zekerheid. De specialisten waarmee we werken lenen 10 000 tot 50 000 € zonder enige zekerheid, of 50 000 tot 125 000 € met het huis als onderpand, 20% eigen geld en tot 15 jaar, en kunnen uitbetalen in onze drie termijnen. Vraag ons wie er leent waar jij woont.
- Op wielenBeste keuze
- Stalen frameBeste keuze
- FunderingMogelijk, duurder
Financiering als recreatievoertuigMobiele huizen ingeschreven als caravan.5.5–9%
Dezelfde leningen die voor caravans en campers worden gebruikt, met het registratiebewijs als zekerheid: 5,5 tot 9% volgens de eigen voorbeelden van kredietverstrekkers, looptijden tot 15 jaar, meestal met ongeveer 20% aanbetaling. Onze mobiele huizen staan op een vast gegalvaniseerd onderstel dat als caravan kan worden ingeschreven. Elke kredietverstrekker heeft eigen regels voor inschrijving en gewicht, en in sommige markten hebben we er nog geen gevonden die het doet. In Noorwegen doet geen van de vier kredietverstrekkers die we het vroegen het vandaag.
- Op wielenAls ingeschreven
- Stalen frameTe zwaar
- FunderingNee
Een deel van de prijs financierenVia onze partner-kredietverstrekker, tot ongeveer 31 000 € over 12 jaar.net onder 7%
Krediet dat als onderdeel van de aankoop wordt geregeld, zonder zekerheid op het huis, dus het model maakt niet uit. Waar we een kredietverstrekker hebben: tot ongeveer 31 000 € over twaalf jaar tegen net onder 7%, met 20% aanbetaling aan ons. Elders ligt de gebruikelijke grens rond 10 000 € over 36 maanden, genoeg voor opties maar niet voor een huis. Een goedgekeurd krediet is drie maanden geldig en een bouw op maat duurt drie tot zes maanden, dus je vraagt het het best halverwege de bouw aan.
- Op wielenTot 31 000 €
- Stalen frameTot 31 000 €
- FunderingTot 31 000 €
Je koopt zakelijk
ongeveer 8,4%Zakelijke lease72 maanden, geen aanbetaling, niets te betalen aan het eind.
De leasemaatschappij is eigenaar van het huis en jij betaalt per maand. Alleen voor zakelijke klanten, en het huis moet verplaatsbaar blijven: ongeveer 1 775 € per maand voor elke 100 000 € aan huis over 72 maanden, ongeveer 8,4%. Dit zijn de indicatieve voorwaarden van onze leasepartner van september 2026, geen aanbod.
- Op wielenJa
- Stalen frameBeste keuze
- FunderingAls demontabel
In Zweden, Duitsland en Noorwegen regelen we de financiering zelf, omdat we daar rechtstreeks met de kredietverstrekkers werken. Elders kennen we de markt in grote lijnen, maar niet elke kredietverstrekker. Vertel ons dus waar je huis komt te staan, dan zoeken we uit wat er voor je openstaat voordat je erop rekent.
Volgende stappen
Van hier tot de sleutels, in vijf stappen
- Stap 1Ontwerp je huis
- Stap 2We sturen wat je kredietverstrekker nodig heeft
- Stap 3Je vraagt het aan bij de kredietverstrekker
- Stap 4We beginnen met bouwen
- Stap 5Levering
“Geweldige prijs, kwaliteit en communicatie tijdens het hele proces.De levering ging snel en soepel, en ik ben over het geheel heel tevreden.”
“Het is nu tweeënhalf jaar geleden dat ik een tiny house van Vagabond Haven kocht. Ik heb geen moment spijt gehad van mijn beslissing en ben nog steeds ongelooflijk blij met mijn lichte Sunshine-huis. Het biedt veel opbergruimte op een compact oppervlak, de materialen zijn van hoge kwaliteit en het vakmanschap is uitstekend.”
“Het bestellen van het huisje verliep soepel. Ik kocht een kant-en-klaar huis, dat bij aankomst mijn verwachtingen op veel punten overtrof. Mijn huisje werd zoals afgesproken zonder problemen op een lastige locatie afgeleverd. De chauffeur zette het huis op zijn plek en liet me de voorzieningen zien.”
“Uitstekend advies, vriendelijk contact, probleemloze levering, goede kwaliteit, en een lagere prijs dankzij een speciale aanbieding. Dank aan het team van Vagabond Haven. Ga zo door!”
Vragen
Wat onze klanten meestal vragen
Wat gebeurt er als ik heb besloten te kopen?
- Ontwerp je huis. Stel je huis samen in de configurator en vraag ons daarna om de documenten. We hebben het model nodig, ongeveer waar het komt te staan, en of de grond van jou is.
- We sturen wat je kredietverstrekker nodig heeft. Een schriftelijke offerte, de specificatie, het gewicht en de afmetingen, de vergunningssituatie in je gemeente en de documentenlijst waarmee je kredietverstrekker werkt. Leen je bij je eigen bank, dan sturen we ook een pakket dat voor je adviseur is geschreven. Eén e-mail, en jij hoeft nergens achteraan te gaan.
- Je vraagt het aan bij de kredietverstrekker. Je leent bij de kredietverstrekker, niet bij ons, dus de kredietovereenkomst is tussen jou en hen. Niemand betaalt ons om je naar een bepaalde kredietverstrekker te sturen.
- We beginnen met bouwen. Drie tot zes maanden voor een bouw op maat (vier tot acht weken voor de Nature Pod), twee tot vier weken voor een huis op voorraad. Je betaalt meestal 30% bij ondertekening, 50% tijdens de bouw en 20% voor de levering, of de helft en de helft voor een huis op voorraad. Als het nodig is, kunnen we dat aanpassen, en wat we afspreken komt in je contract.
- Levering. We leveren op je perceel, sluiten het huis aan en doen de eindcontrole ter plaatse. Daar begint de garantie van vijf jaar (twee jaar op de Nature Pod).
Lenen jullie het geld zelf uit?
Nee. Je leent bij een bank of leasemaatschappij met een vergunning om geld uit te lenen. Zo heb je de consumentenbescherming van een gereguleerde kredietovereenkomst, en een rente van iemand die veel goedkoper geld kan lenen dan wij.
Kan ik er een hypotheek op krijgen?
Ja, op twee manieren. Het goedkoopst is meestal om de hypotheek op een woning die je al bezit te verhogen en het huis daarmee te betalen. Dat werkt voor elk model. Een hypotheek op het huis zelf kan bij een prefab woning op een vaste fundering, op grond die je bezit en met een permanente bouwvergunning, omdat het dan deel van het vastgoed wordt. Banken behandelen het als elk ander klein huis, al vragen sommige, bijvoorbeeld in Duitsland, een minimale woonoppervlakte. Een mobiel of semi-mobiel huis blijft roerend goed, dus banken nemen het niet als onderpand voor een hypotheek. Daarvoor is een consumptief krediet of, voor bedrijven, leasing de gebruikelijke route. Vraag het je bank, en wij sturen de documenten die ze nodig heeft.
Ik heb al een hypotheek. Is meer lenen daarop echt goedkoper?
Meestal wel, en ruim, omdat de bank al een zekerheid heeft die ze vertrouwt. Het addertje: het bedrag dat je erbij kunt lenen is begrensd ten opzichte van de waarde van je woning, die grens is in sommige landen strenger geworden, en sommige banken willen dat het project wordt beschreven als een verbetering van je woning. Vraag het eerst bij je eigen bank en vraag daarna één vergelijkend aanbod.
Kan ik als particulier leasen?
In de meeste landen waar we verkopen niet. Leasen voor dit soort huizen wordt aan bedrijven aangeboden, omdat een private lease met koopoptie als consumentenkrediet geldt en weinig leasemaatschappijen dat aanbieden. Koop je via een bedrijf, dan is het vaak de beste route.
Helpt het als het huis op kenteken staat?
Het opent een route die anders dicht is, al is het niet per se de beste. Ingeschreven als aanhanger kan het huis gebruikmaken van financiering voor caravans en campers (in sommige landen tot vijftien jaar, met het huis als zekerheid) en van één verzekering voor de hele EU. Heb je al een eigen woning, dan is daarop meer lenen nog steeds goedkoper. Alleen onze mobiele huizen kunnen worden ingeschreven, omdat ze binnen de wettelijke grenzen voor een aanhanger moeten passen.
Wat levert het regelen hiervan jullie op?
Huizen worden verkocht als mensen ze kunnen betalen, en dat is ons enige belang. Vandaag betaalt geen enkele kredietverstrekker ons iets. Als dat ooit verandert, zeggen we dat op deze pagina, bij de route waar het om gaat, en het verandert niets aan wat we aanraden.
Het maandbedrag lijkt te mooi. Wat ontbreekt er?
Kijk naar het totaal dat je terugbetaalt, niet alleen naar het maandbedrag. Een langere looptijd maakt het maandbedrag altijd kleiner en het totaal groter. Een groter huis over vijftien jaar kan per maand minder kosten dan een kleiner huis over zeven jaar, en uiteindelijk veel meer. Daarom staan beide bedragen in de calculator naast elkaar.
Praat met ons
Wil je weten of je droomhuis voor 200 tot 1 600 € per maand haalbaar is?
Schrijf ons en we vertellen je welke routes er openstaan waar jij woont, wat ze kosten en wat een kredietverstrekker wil zien. Vrijblijvend, en geen kredietaanvraag tot je besluit er een te doen.
Bedankt. Je bericht is onderweg naar ons, en we nemen contact met je op.
We gebruiken dit om je te antwoorden en om uit te zoeken welke routes gelden waar je huis komt te staan. We vragen niet wat je verdient, dit is geen kredietaanvraag, en we geven je gegevens niet door aan een kredietverstrekker tenzij je ons dat vraagt. Hoe we met je gegevens omgaan.
Hoe de bedragen op deze pagina worden berekend
De bandbreedte per maand is het laagste en het hoogste bedrag dat de calculator geeft voor een huis waarin iemand kan wonen, over alle modellen, alle landen waar we leveren en zowel de ingerichte als de off-grid uitvoering. De onderkant is een volledig ingerichte Nature Pod van 32 500 € over vijfentwintig jaar tegen 3,6%, met de 25% eigen inbreng die de goedkoopste kredietverstrekkers in onze markten vragen: 123 € per maand. Een leeg huis zou nog goedkoper zijn, vanaf 66 €, maar dat is geen huis om in te wonen, dus dat noemen we niet. De bovenkant is een volledig off-grid Evergreen van 94 000 € met een lening zonder zekerheid, 8,85% over vijf jaar: 1 551 € per maand, voor 75 000 € van de prijs, omdat dat de grens van deze route is. Beide uitersten zijn naar boven afgerond op het dichtstbijzijnde honderdtal, niet naar beneden.
Prijzen zijn exclusief btw en zijn basisprijzen zonder opties. Niets op deze pagina is een kredietaanbod, een kredietofferte of financieel advies.