Guide til europeisk minihusforsikring
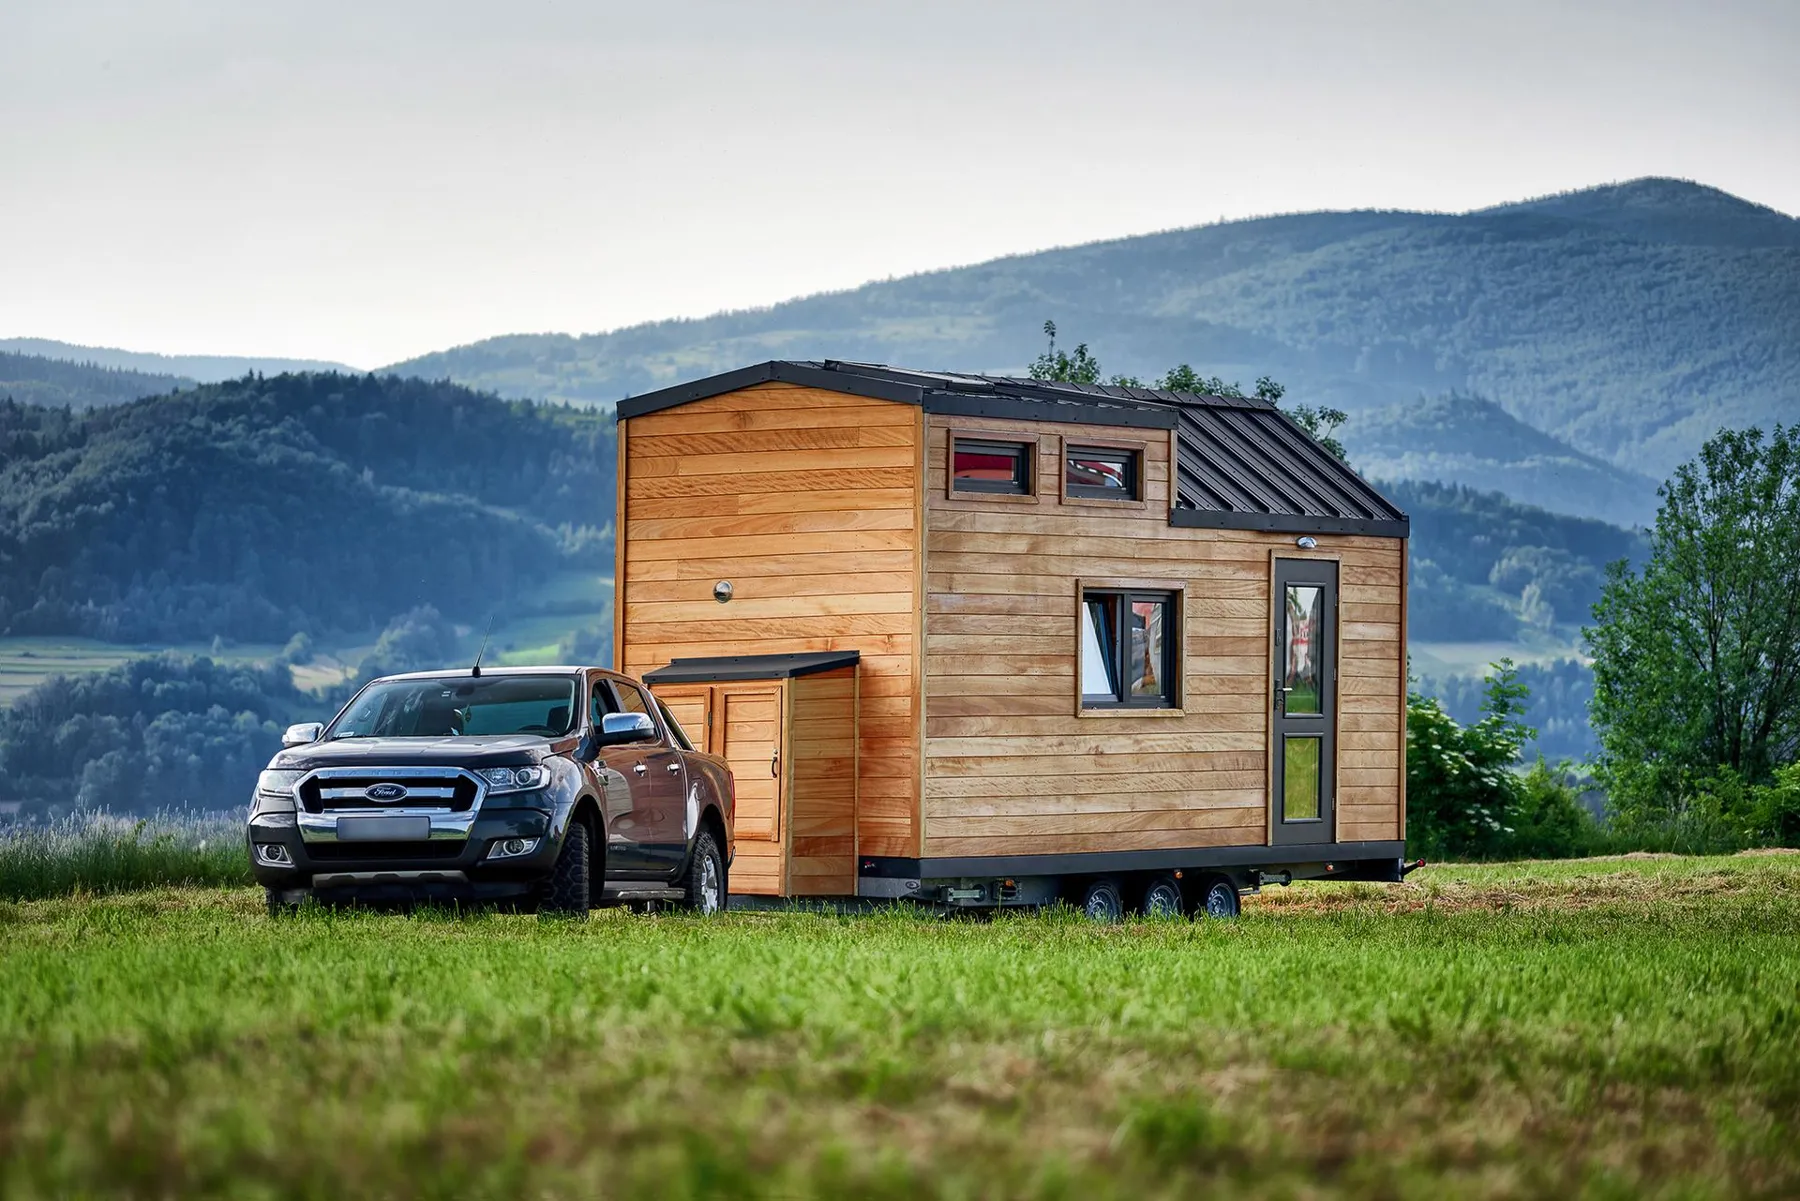
Selv om det å bygge eller eie et minihus er et spennende prosjekt, er det viktig å også vurdere de mindre glamorøse aspektene, som forsikring. Forsikring gir den nødvendige beskyttelsen for ditt minihus, akkurat som det ville gjort for et tradisjonelt hjem. I denne omfattende guiden vil vi dykke ned i de spesifikke hensynene for å forsikre ditt minihus. Forstå minihusforsikring: Før vi dykker ned i forsikringslandskapet i Europa, la oss forstå grunnleggende om minihusforsikring. Minihusforsikring er en spesialisert form for dekning designet for å beskytte disse unike, kompakte boligene. Den omfatter flere nøkkelkomponenter:
1. Kjøretøy- eller boligforsikring: Avhengig av klassifiseringen av ditt minihus, kan du trenge å forsikre det som et kjøretøy eller et hjem. Hvis ditt minihus er på hjul og registrert som en tilhenger, kan det falle inn under kjøretøyforsikringsbestemmelser. Omvendt, hvis det er permanent plassert på en eiendom, regnes det som et hjem og bør forsikres deretter.
2. Dekning for minihus: Denne komponenten dekker den fysiske strukturen til ditt minihus. Den hjelper til med å reparere eller erstatte ditt minihus i tilfelle skade eller ødeleggelse på grunn av dekningsberettigede farer, som brann, tyveri, hærverk eller naturkatastrofer.
3. Dekning for personlige eiendeler: Dekning for personlige eiendeler beskytter dine eiendeler inne i minihus, inkludert møbler, apparater og personlige gjenstander. Denne dekningen omfatter tap forårsaket av lignende farer som nevnt ovenfor.
4. Ansvarsdekning: Ansvarsdekning beskytter deg i tilfelle ulykker som oppstår i eller nær ditt minihus. Den hjelper til med å dekke medisinske utgifter og juridiske kostnader hvis noen blir skadet på din eiendom eller på grunn av din uaktsomhet.
5. Ekstra bo-utgifter: Hvis ditt minihus blir ubeboelig på grunn av en dekningsberettiget fare, hjelper denne dekningen med midlertidig bolig og tilhørende utgifter.
6. Dekning utenfor eiendommen: Denne dekningen beskytter dine personlige eiendeler selv når de er utenfor ditt minihus, for eksempel når du reiser.
La oss nå utforske hvordan disse komponentene stemmer overens med forsikringslandskapet i forskjellige europeiske land.
Skandinavia: Skandinavia har omfavnet minihusbevegelsen til en viss grad, med vekt på bærekraftig livsstil og minimalisme. Som et resultat er forsikringsalternativer for minihus tilgjengelige i disse landene, men de kan variere. Vurder følgende punkter når du søker minihusforsikring i Skandinavia:
1. Tilpasning er nøkkelen: Minihus varierer ofte i design og funksjoner. Noen forsikringsselskaper i Skandinavia tilbyr tilpassbare retningslinjer for å imøtekomme disse forskjellene. Sørg for at forsikringspolisen din stemmer overens med ditt spesifikke minihuss funksjoner og verdi.
2. Lokale forskrifter: Hvert skandinavisk land har sine egne byggekoder og forskrifter. Sørg for at ditt minihus overholder disse standardene for å kvalifisere for forsikringsdekning.
3. Bærekraftsrabatt: Gitt den miljøvennlige naturen til minihus, kan noen forsikringsselskaper tilby rabatter til huseiere som bruker bærekraftige materialer og praksiser i byggingen.
4. Klimatiske hensyn: Skandinavia opplever harde vintre, så det er avgjørende å ha dekning for værrelaterte skader. Sørg for at polisen din inkluderer beskyttelse mot snø- og isskader.
Vi anbefaler å starte forskningen din med din nåværende forsikringsleverandør.
Sverige: Det finnes ulike forsikringsløsninger i Sverige, for eksempel " villahemförsäkring" eller " fritidshusförsäkring" for stasjonære minihus.
IF- “Hos oss kan du ha villa-/fritidshusforsikring for hus som står på hjul. Vi aksepterer ditt minihus hvis kroken og hjulene på tilhengeren er fjernet, og huset brukes enten som permanent bolig eller fritidsbolig.”
Dina Försäkringar- “Vi kan tilby forsikring for minihus til personer som allerede er våre kunder og har sin nåværende bolig forsikret hos oss. Et krav er at huset har en permanent plass å stå på, og forsikringen dekker ikke huset under transport eller flytting.”
Folksam- “Hvis du fjerner hjulene og forankrer huset sikkert, kan du forsikre det hos oss. Men hvis du setter hjulene på igjen og/eller transporterer det, vil forsikringen ikke være aktiv i denne perioden.”
Hedvig- "Hvis minihus kan klassifiseres som et "attefallshus" og er registrert på samme adresse som et vanlig bolighus, kan vi også tilby innboforsikring for minihus som en utvidelse av den permanente boligen."
I tillegg tilbyr noen selskaper også forsikring for hus klassifisert som bobiler / " husvagn", for eksempel Länsförsäkringar.
Norge: Mange forsikringsselskaper tilbyr dekning for minihus, typisk kategorisert som hytteforsikring / " hytteforsikring". Gjensidige Forsikring er et slikt selskap som tilbyr forsikring for ditt minihus. Og også i Norge tilbyr flertallet av forsikringsselskapene dekning for minihus på hjul, lignende den som brukes for campingvogner / " campingvogn".
Finland: I Finland er vi klar over ett forsikringsselskap på Åland som tilbyr bobilforsikring for minihus på hjul: Ålands Ömsesidiga Försäkringsbolag Danmark: I Danmark kan du også alltid prøve med et hvilket som helst forsikringsselskap som tilbyr bobilforsikringer. Noen ganger må du kanskje overbevise dem, siden minihus på hjul fortsatt ikke er så vanlig ;-). Vi har fått positive tilbakemeldinger om selskapet Topdanmark, men prøv gjerne å kontakte andre også!
Tyskland: Også i Tyskland avhenger valget av forsikring for et minihus i stor grad av husets mobilitet. Avhengig av om du planlegger å reise med ditt minihus eller ha det permanent plassert, tilbyr Tyskland forskjellige forsikringsalternativer.
For mobile minihus er ansvarsforsikring obligatorisk hvis huset faller inn under klassifiseringen av en campingvogn. Hvis du forventer hyppig flytting av ditt minihus, er motorvognansvarsforsikring for minihus avgjørende, da bilforsikring ikke omfatter huset. Skader på boligen kan dekkes med tradisjonelle campingforsikringer. Noen av disse forsikringene utvides også til å inkludere innboforsikring for dine husholdningsartikler og spesifikk ansvarsdekning.
Et eksempel på et forsikringsselskap som forsikrer minihus som en campingvogn er HUK-Coburg.
Spesifikk minihusforsikring er kun tilgjengelig for objekter som:
- Er permanent plassert på (permanente) campingplasser
- Er plassert på private eiendommer
- Er lokalisert i en minihusbosetning
Statusen til minihus som primærbolig (dvs. registrert adresse) eller sporadisk bolig, som et ferie- eller helgehjem, er irrelevant. For å være kvalifisert for permanent campingforsikring må et minihus mangle et fast betongfundament og være transportabelt, uavhengig av metode. Imidlertid dekkes ikke minihus på veien av permanent camping minihusforsikring. Bevegelsesrelaterte risikoer er ekskludert, og ansvarsforsikringen som tilbys, gjelder kun for plassen (standansvar).
Noen leverandører tilbyr spesialiserte forsikringspakker skreddersydd for minihus, noe som gir omfattende dekning for din diminutive bolig. Minihus er ofte plassert i utsatte områder eller på campingplasser, noe som gjør dem utsatt for naturfarer som stormer, hagl, flom, kraftig snø, samt brann, lyn eller innbrudd. Noen leverandører utvider til og med dekningen til hele husholdningsartiklene i minihus. En uunnværlig komponent i denne dekningen er omfattende glassbruddforsikring, som omfatter eksternt og internt glassbrudd, uavhengig av årsak. Bygningsansvarsforsikring utfyller denne omfattende pakken. En slik leverandør som tilbyr denne omfattende dekningen er Vivema, men du vil finne mange flere som KVS, Oberösterreichische Versicherung AG, Verias eller Zurich...
Østerrike: Østerrike har også sett en økning i minihuslivsstilen. Likevel er minihus et relativt nytt fenomen, og forsikringsbransjen har ennå ikke fullt ut tilpasset seg denne utviklingen. Her er noen hensyn for å forsikre ditt minihus i Østerrike:
1. Overholdelse av forskrifter: I likhet med Tyskland har Østerrike strenge byggekoder og reguleringsbestemmelser. Sørg for at ditt minihus overholder disse standardene for å sikre forsikringsdekning.
2. Omfattende dekning: Vurder omfattende dekningsalternativer som beskytter ditt minihus mot et bredt spekter av risikoer, inkludert naturkatastrofer, tyveri og hærverk.
3. Beliggenhet betyr noe: Beliggenheten til ditt minihus i Østerrike kan påvirke forsikringsprisene dine. Hus i områder utsatt for naturkatastrofer kan ha høyere premier.
Erfaringer har vist varierende tilnærminger blant forsikringsselskaper avhengig av hvor du har tenkt å plassere ditt minihus og hvilket forsikringsselskap du engasjerer deg med. Løsningene som har vist seg å være relativt pålitelige omfatter:
1. Eiendomseiere som huser minihus kan vurdere å utvide sin eksisterende innboforsikring for å inkludere dekning for minihus som en egen risiko.
2. Eiendommens bygningsforsikringsselskap kan være villig til å integrere minihus i den nåværende bygningsforsikringspolisen.
3. Noen forsikringsselskaper tilbyr spesialiserte "bobilforsikringer" som også kan utvide dekningen til minihus.
To av forsikringsleverandørene vi har nevnt for Tyskland utvider sine tjenester til Østerrike, da de er østerrikske selskaper: Vivema og Oberösterreichische Versicherung AG.
Konklusjon: Minihuslivsstilen i Europa byr på unike forsikringshensyn. Hovedbudskapet er å prioritere juridisk overholdelse, nøyaktig verdivurdering og tilstrekkelig ansvarsdekning. Videre kan tilpasning og bærekraftig praksis påvirke dine forsikringsalternativer og premier. For å navigere i det komplekse forsikringslandskapet på en vellykket måte, samarbeid med lokale forsikringsselskaper som forstår kompleksiteten ved minihuslivsstilen i din region.