Finanziamento
Una casa tutta tua,
da 200 a 1 600 € al mese.
Oppure affittala: la rata la coprono i tuoi ospiti, e la casa diventa comunque tua. Come funziona l'affitto →
Calcola la tua rata mensile →La tua rata mensile
Quanto costerebbe la casa dei tuoi sogni al mese?
Scegli la casa, il paese e la tua situazione. Ti mostriamo la via più economica che conosciamo, con un tasso reale pubblicato da un finanziatore o dalla banca centrale di quel paese.
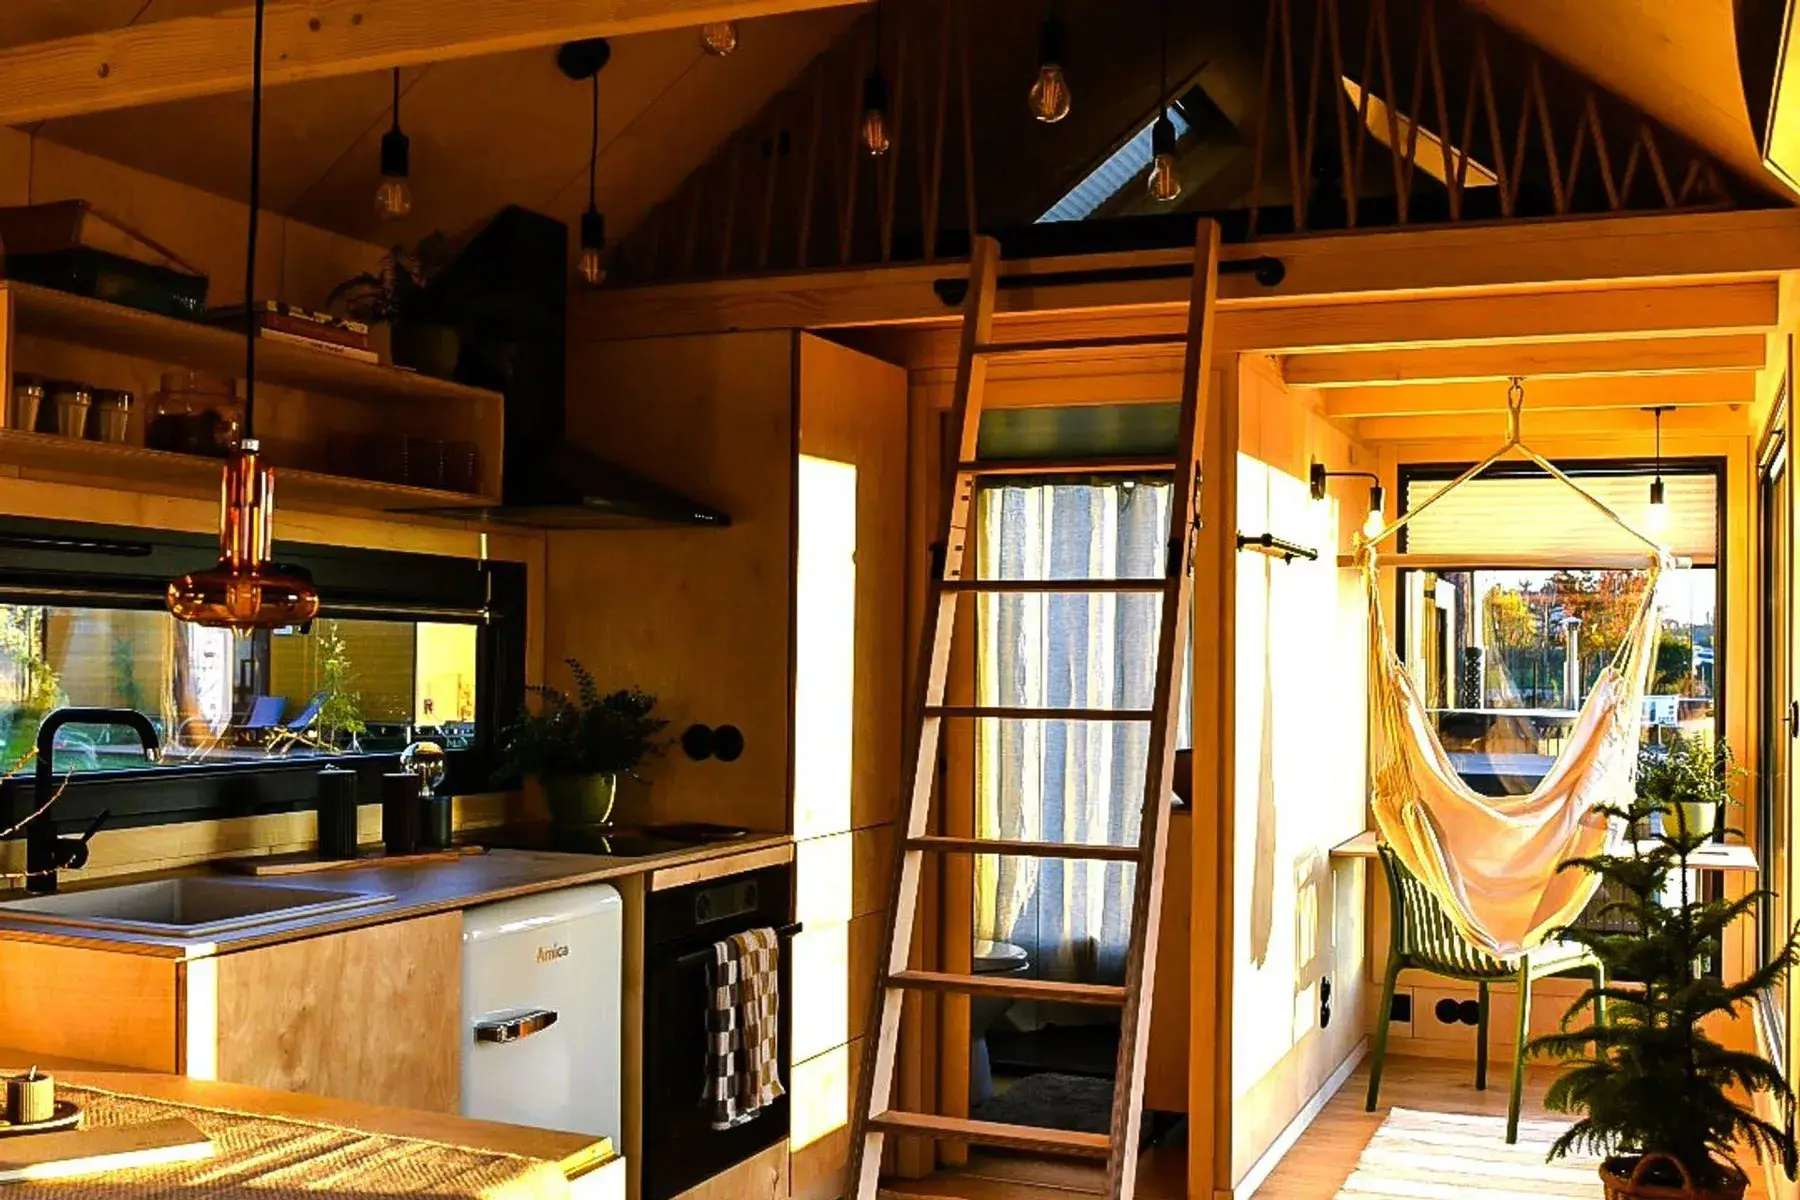
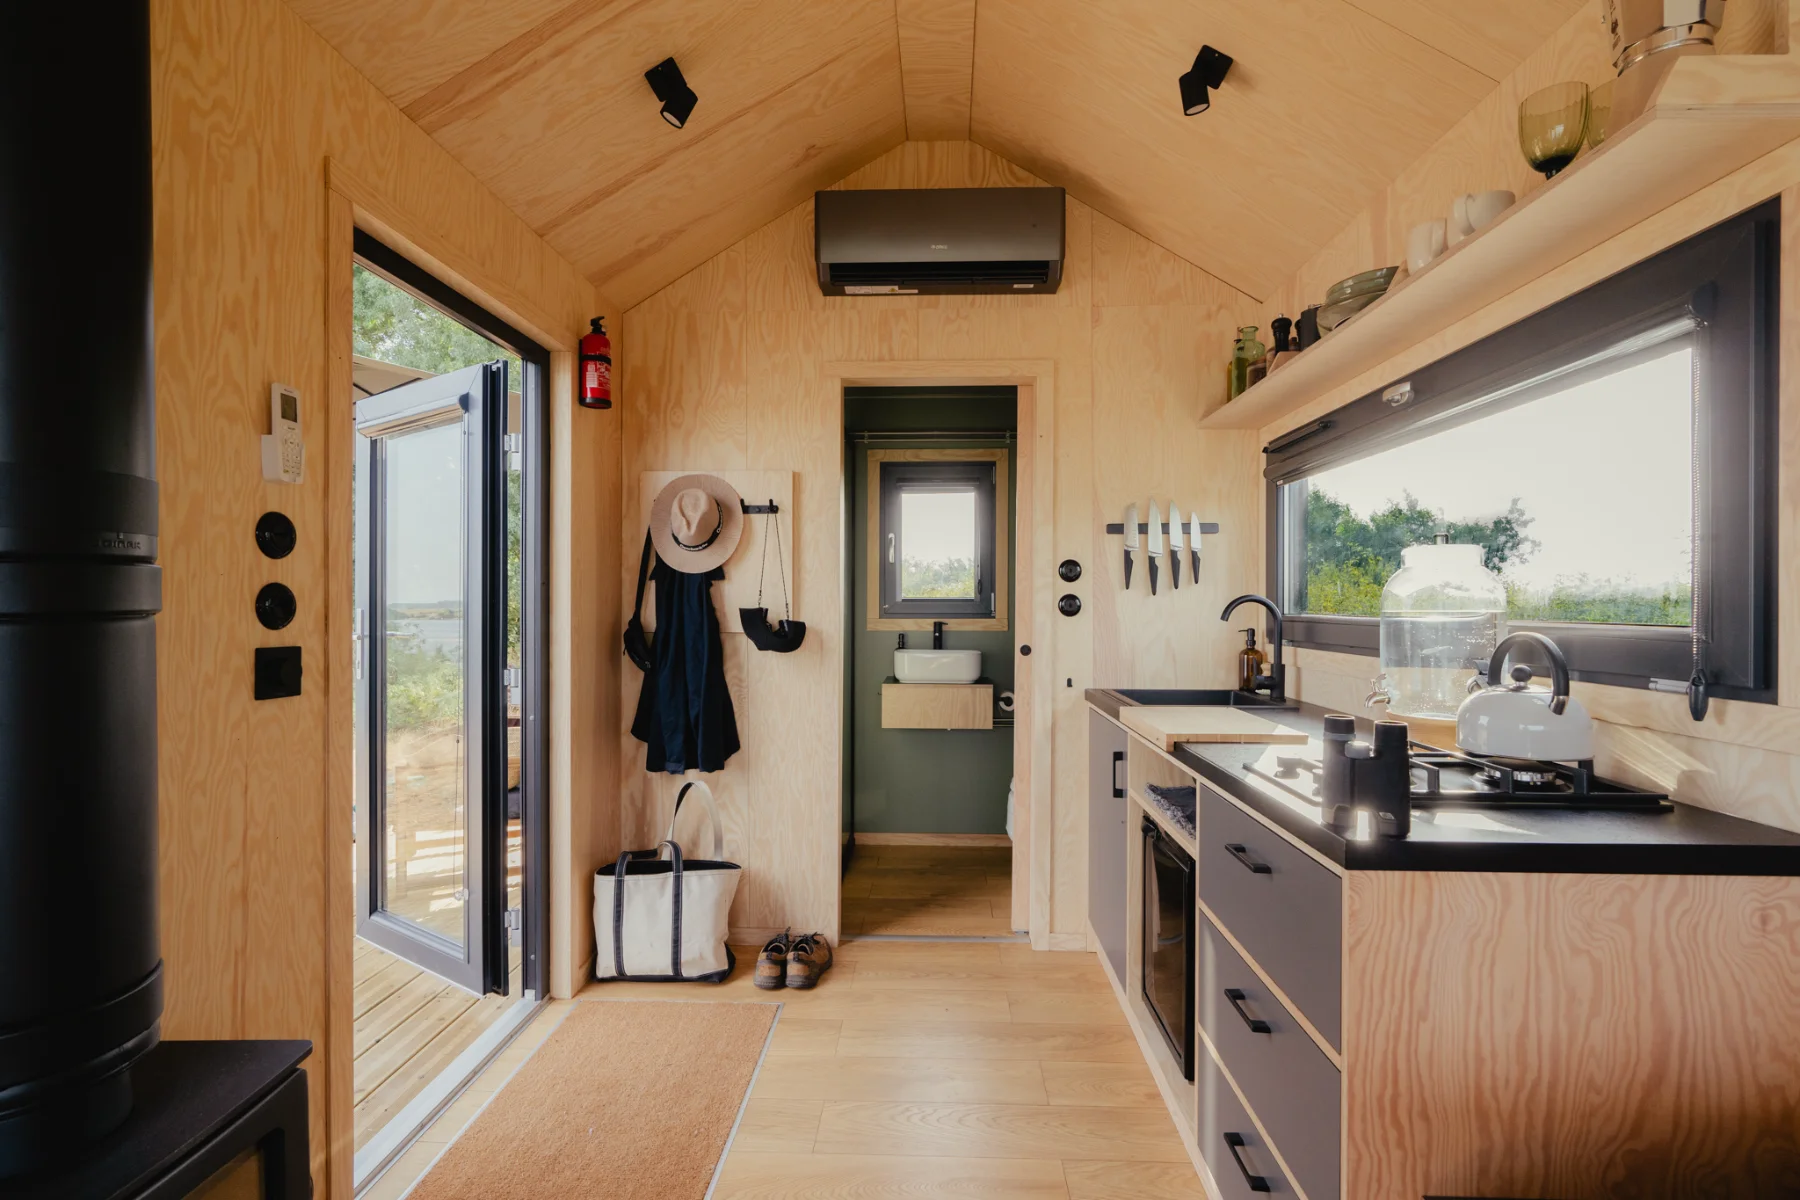
Una cucina, un bagno con doccia, WC e scaldabagno, riscaldamento elettrico, un letto e un tavolo con sedute. Pronta da abitare.
al mese,
Tasso, durata e totale
Queste cifre riguardano la casa. Terreno, lavori di preparazione, allacciamenti e costi dei permessi sono in più, e un finanziatore li terrà in conto. Prendere denaro in prestito costa. Questo è un esempio calcolato su un tasso pubblicato, non un'offerta né un preventivo. Il tuo tasso, la durata e le spese dipendono dal finanziatore, che prende la decisione. Le cifre sono in euro ed escludono le spese del finanziatore; il tuo finanziatore farà il calcolo nella tua valuta.
Dove puoi metterla
Dove posso mettere la mia casa? →
Questa è la versione breve. Le regole complete per tutti i quattordici paesi sono nelle nostre FAQ, con la legge o le indicazioni dell'autorità citate, così puoi portarle al tuo ufficio tecnico. Regole nazionali come risultavano al nostro ultimo controllo. I comuni aggiungono le loro, e niente di quanto scritto qui è una consulenza legale.
Compri come azienda? Allora puoi usare il leasing. La società di leasing è proprietaria della casa, tu paghi ogni mese e le rate sono un costo aziendale. Ecco quanto costa un leasing per le tue case.
Una cucina, un bagno con doccia, WC e scaldabagno, riscaldamento elettrico, un letto e un tavolo con sedute. Pronta da abitare.
Guarda quanto rende nel calcolatore di Affittale →
In 72 mesi, niente da pagare all'inizio né alla fine, circa 8,4%. Condizioni indicative del nostro partner di leasing (settembre 2026), IVA esclusa. Non è un'offerta: ogni leasing passa per la verifica del credito della società di leasing.
Vie
Sei modi per pagarla
Le vie a tua disposizione dipendono soprattutto da una cosa: se la casa resta mobile o diventa parte del terreno. Una casa su fondazione può avere un mutuo. Una casa che si può spostare può essere presa in leasing, finanziata come un veicolo e portata con te. Ti diciamo da che parte di questa linea sta il tuo modello prima che tu ordini.
Possiedi una casa o il terreno
2.8–5.3%Prestito sulla tua casaLa tua banca ti presta di più sulla casa che hai già.
Di solito è il denaro più economico che ti verrà mai offerto, perché la tua banca ha già una garanzia di cui si fida. I tassi medi pubblicati per i mutui casa nei nostri mercati vanno dal 2,8 al 5,3%. L'importo che puoi aggiungere è limitato in base al valore della tua casa, e alcune banche vogliono che il progetto sia descritto come un miglioramento del tuo immobile.
- Su ruoteSì
- Telaio in acciaioSì
- FondazioneSì, la più economica
Un mutuo sulla nuova casaPer una casa prefabbricata su un terreno di tua proprietà.
Solo dove la casa diventa parte di un terreno di tua proprietà, è autorizzata come abitazione e può essere iscritta nel registro fondiario. Durate più lunghe, tassi più bassi, più burocrazia: dal 2,8 al 5,3%, con il 10-20% di mezzi propri. Se compri anche il terreno, si parte con un credito edilizio erogato a tappe che diventa mutuo quando la casa viene approvata.
- Su ruoteNo
- Telaio in acciaioA volte
- FondazioneSì
La casa va su un terreno in affitto
3.8–11.6%Un prestito senza garanzieSul tuo reddito, fino a 15 anni.3.8–11.6%
Un finanziatore specializzato presta sulla base del tuo reddito invece che di un immobile. Alcuni prendono come garanzia una parte dello stipendio o la casa stessa. Gli specialisti con cui lavoriamo prestano da 10 000 a 50 000 € senza alcuna garanzia, oppure da 50 000 a 125 000 € con la casa come garanzia, il 20% di mezzi propri e fino a 15 anni, e possono pagare nelle nostre tre rate. Chiedici chi presta dove vivi.
- Su ruoteLa più adatta
- Telaio in acciaioLa più adatta
- FondazionePossibile, costa di più
Finanziamento per veicoli ricreativiCase mobili immatricolate come roulotte.5.5–9%
Gli stessi prestiti usati per roulotte e camper, garantiti dal documento di immatricolazione: dal 5,5 al 9% negli esempi dei finanziatori, durate fino a 15 anni, di solito con circa il 20% di anticipo. Le nostre case mobili poggiano su un rimorchio zincato permanente che può essere immatricolato come roulotte. Ogni finanziatore ha le proprie regole su immatricolazione e peso, e in alcuni mercati non ne abbiamo ancora trovato uno disposto a farlo. In Norvegia, oggi nessuno dei quattro finanziatori a cui abbiamo chiesto lo fa.
- Su ruoteSe immatricolata
- Telaio in acciaioTroppo pesante
- FondazioneNo
Finanzia una parte del prezzoTramite il nostro finanziatore partner, fino a circa 31 000 € in 12 anni.poco meno del 7%
Un credito organizzato come parte dell'acquisto, senza ipoteca sulla casa, quindi il modello non conta. Dove abbiamo un finanziatore: fino a circa 31 000 € in dodici anni a poco meno del 7%, con il 20% versato a noi come anticipo. Altrove il limite abituale è circa 10 000 € in 36 mesi, abbastanza per le opzioni ma non per una casa. Un credito approvato vale tre mesi e una costruzione su misura ne richiede da tre a sei, quindi conviene fare domanda a costruzione già avviata.
- Su ruoteFino a 31 000 €
- Telaio in acciaioFino a 31 000 €
- FondazioneFino a 31 000 €
Compri come azienda
circa 8,4%Leasing aziendale72 mesi, nessun anticipo, niente da pagare alla fine.
La società di leasing è proprietaria della casa e tu paghi ogni mese. Solo per clienti aziendali, e la casa deve restare mobile: circa 1 775 € al mese ogni 100 000 € di casa in 72 mesi, circa 8,4%. Sono le condizioni indicative del nostro partner di leasing di settembre 2026, non un'offerta.
- Su ruoteSì
- Telaio in acciaioLa più adatta
- FondazioneSe smontabile
Organizziamo noi il finanziamento in Svezia, Germania e Norvegia, dove lavoriamo direttamente con i finanziatori. Altrove conosciamo come funziona il mercato ma non ogni singolo finanziatore, quindi dicci dove starà la tua casa e scopriremo cosa è disponibile per te prima che tu ci conti.
Prossimi passi
Dal progetto alle chiavi, in cinque passi
- Passo 1Progetta la tua casa
- Passo 2Inviamo quello che serve al tuo finanziatore
- Passo 3Fai domanda al finanziatore
- Passo 4Iniziamo la costruzione
- Passo 5Consegna
“Ottimo prezzo, qualità e comunicazione per tutto il processo.La consegna è stata veloce e senza intoppi, e nel complesso sono molto soddisfatto.”
“Sono passati due anni e mezzo da quando ho comprato una tiny house da Vagabond Haven. Non mi sono pentita della mia decisione nemmeno per un attimo e sono ancora incredibilmente felice della mia luminosissima casa Sunshine. Offre tanto spazio per riporre le cose in un ambiente compatto, i materiali sono di alta qualità e la lavorazione è superba.”
“L’ordine della casetta è andato liscio. Ho comprato una casa già costruita che, al suo arrivo, ha superato le mie aspettative sotto molti aspetti. La mia casetta è stata consegnata come concordato su un terreno difficile, senza alcun problema. L’autista ha messo la casa in posizione e mi ha mostrato le dotazioni.”
“Consulenza eccellente, contatto cordiale, consegna senza problemi, buona qualità, e un prezzo ridotto grazie a un’offerta speciale. Grazie al team di Vagabond Haven. Continuate così!”
Domande
Cosa ci chiedono di solito i clienti
Cosa succede dopo che ho deciso di comprare?
- Progetta la tua casa. Componi la tua casa nel calcolatore prezzi, poi chiedici i documenti. Ci servono il modello, più o meno dove starà e se il terreno è tuo.
- Inviamo quello che serve al tuo finanziatore. Un preventivo scritto, la specifica, peso e dimensioni, la situazione dei permessi nel tuo comune e l'elenco dei documenti su cui lavora il tuo finanziatore. Se il prestito te lo fa la tua banca, inviamo anche un pacchetto pensato per il tuo consulente. Una sola e-mail, niente da rincorrere.
- Fai domanda al finanziatore. Prendi il prestito dal finanziatore, non da noi, quindi il contratto di credito è tra te e lui. Nessuno ci paga per indirizzarti verso un finanziatore.
- Iniziamo la costruzione. Da tre a sei mesi per una costruzione su misura (da quattro a otto settimane per la Nature Pod), da due a quattro settimane per una casa disponibile. Di solito i pagamenti sono il 30% alla firma, il 50% durante la costruzione e il 20% prima della consegna, oppure metà e metà per una casa disponibile. Se ti serve possiamo modificarli, e quello che concordiamo va nel tuo contratto.
- Consegna. Consegniamo sul tuo terreno, allacciamo la casa e facciamo il controllo finale sul posto. Da lì parte la garanzia di cinque anni (due anni per la Nature Pod).
Siete voi a prestare il denaro?
No. Prendi il prestito da una banca o da una società di leasing autorizzata a concedere credito. Così hai la tutela del consumatore di un contratto di credito regolamentato, e un tasso da qualcuno che si procura il denaro a costi molto più bassi di quanto potremmo fare noi.
Posso avere un mutuo sulla casa?
Sì, in due modi. Il più economico di solito è aumentare il mutuo su un'abitazione che possiedi già e pagare la casa con quello. Funziona per tutti i modelli. Un mutuo sulla casa stessa è possibile per una casa prefabbricata su fondazione permanente, su un terreno di tua proprietà e con un permesso di costruire permanente, perché a quel punto diventa parte dell'immobile. Le banche la trattano come qualsiasi piccola casa, anche se alcune, per esempio in Germania, chiedono una superficie abitabile minima. Una casa mobile o semi-mobile resta un bene mobile, quindi le banche non la accettano come garanzia per un mutuo. Per queste la strada abituale è un prestito al consumo o, per le aziende, il leasing. Chiedi alla tua banca, e noi le mandiamo i documenti di cui ha bisogno.
Ho già un mutuo. Aumentarlo costa davvero meno?
Di solito sì, e di molto, perché la banca ha già una garanzia di cui si fida. Il rovescio: l'importo che puoi aggiungere è limitato in base al valore della casa, in alcuni paesi quel limite è stato ristretto e alcune banche vogliono che il progetto sia descritto come un miglioramento del tuo immobile. Chiedi prima alla tua banca, poi chiedi un'offerta di confronto.
Posso prenderne una in leasing come privato?
Nella maggior parte dei paesi in cui vendiamo, no. Il leasing per questo tipo di casa è offerto alle aziende, perché un leasing privato con opzione di acquisto conta come credito al consumo e poche società di leasing lo propongono. Se compri tramite un'azienda, spesso è la via migliore.
Aiuta se la casa è immatricolata su strada?
Apre una via altrimenti chiusa, anche se non per forza la migliore. Immatricolata come rimorchio, la casa può usare i finanziamenti per roulotte e camper (fino a quindici anni in alcuni paesi, con la casa come garanzia) e una sola polizza assicurativa per tutta l'UE. Se possiedi già un immobile, aumentare il prestito su quello resta più economico. Solo la nostra gamma mobile può essere immatricolata, perché deve rientrare nei limiti di legge per un rimorchio.
Cosa ci guadagnate a organizzare tutto questo?
Le case si vendono quando le persone possono permettersele, ed è questo tutto il nostro interesse. Oggi nessun finanziatore ci paga nulla. Se un giorno dovesse cambiare, lo scriveremo su questa pagina, accanto alla via interessata, e non cambierà ciò che ti consigliamo.
La cifra mensile sembra troppo bella. Cosa manca?
Guarda il totale da rimborsare, non solo la rata. Una durata più lunga rende sempre la rata più bassa e il totale più alto. Una casa più grande in quindici anni può costare meno al mese di una più piccola in sette, e molto di più alla fine. Per questo nel calcolatore i due numeri stanno uno accanto all'altro.
Parla con noi
Vuoi scoprire se puoi avere la casa dei tuoi sogni pagando da 200 a 1 600 € al mese?
Scrivici e ti diremo quali vie sono disponibili dove ti trovi, quanto costano e cosa vorrà vedere un finanziatore. Senza impegno, e nessuna richiesta di credito finché non decidi di farne una.
Grazie. Il tuo messaggio è in arrivo e ti ricontatteremo.
Usiamo questi dati per risponderti e capire quali vie valgono dove starà la tua casa. Non ti chiediamo quanto guadagni, questa non è una richiesta di credito e non passiamo i tuoi dati a un finanziatore se non ce lo chiedi tu. Come trattiamo i tuoi dati.
Come sono calcolate le cifre di questa pagina
La fascia mensile va dalla cifra più bassa alla più alta che il calcolatore dà per una casa abitabile, considerando ogni modello, ogni paese in cui consegniamo e sia la versione arredata sia quella off-grid. Il minimo è una Nature Pod completamente arredata a 32 500 € in venticinque anni al 3,6%, con il 25% di anticipo che chiedono i finanziatori più economici nei nostri mercati: 123 € al mese. Una casa vuota costerebbe ancora meno, da 66 €, ma non è una casa in cui vivere, quindi non la indichiamo. Il massimo è una Evergreen completamente off-grid a 94 000 € con un prestito senza garanzie, all'8,85% in cinque anni: 1 551 € al mese, a copertura di 75 000 € del prezzo, perché è il limite di questa via. Entrambi gli estremi sono arrotondati al centinaio superiore, non inferiore.
I prezzi sono IVA esclusa e sono prezzi base, opzioni escluse. Niente in questa pagina è un'offerta di credito, un preventivo di credito o una consulenza finanziaria.