Finansiering
Ett eget hus,
från 200 till 1 600 € i månaden.
Hyr ut det i stället, så betalar dina gäster avbetalningen, och huset blir ändå ditt. Så fungerar uthyrning →
Räkna ut din månadskostnad →Din månadskostnad
Vad skulle ditt drömhus kosta i månaden?
Välj ditt hus, ditt land och din situation. Vi visar den billigaste vägen vi känner till, med en verklig ränta som en långivare eller centralbank i det landet publicerar.
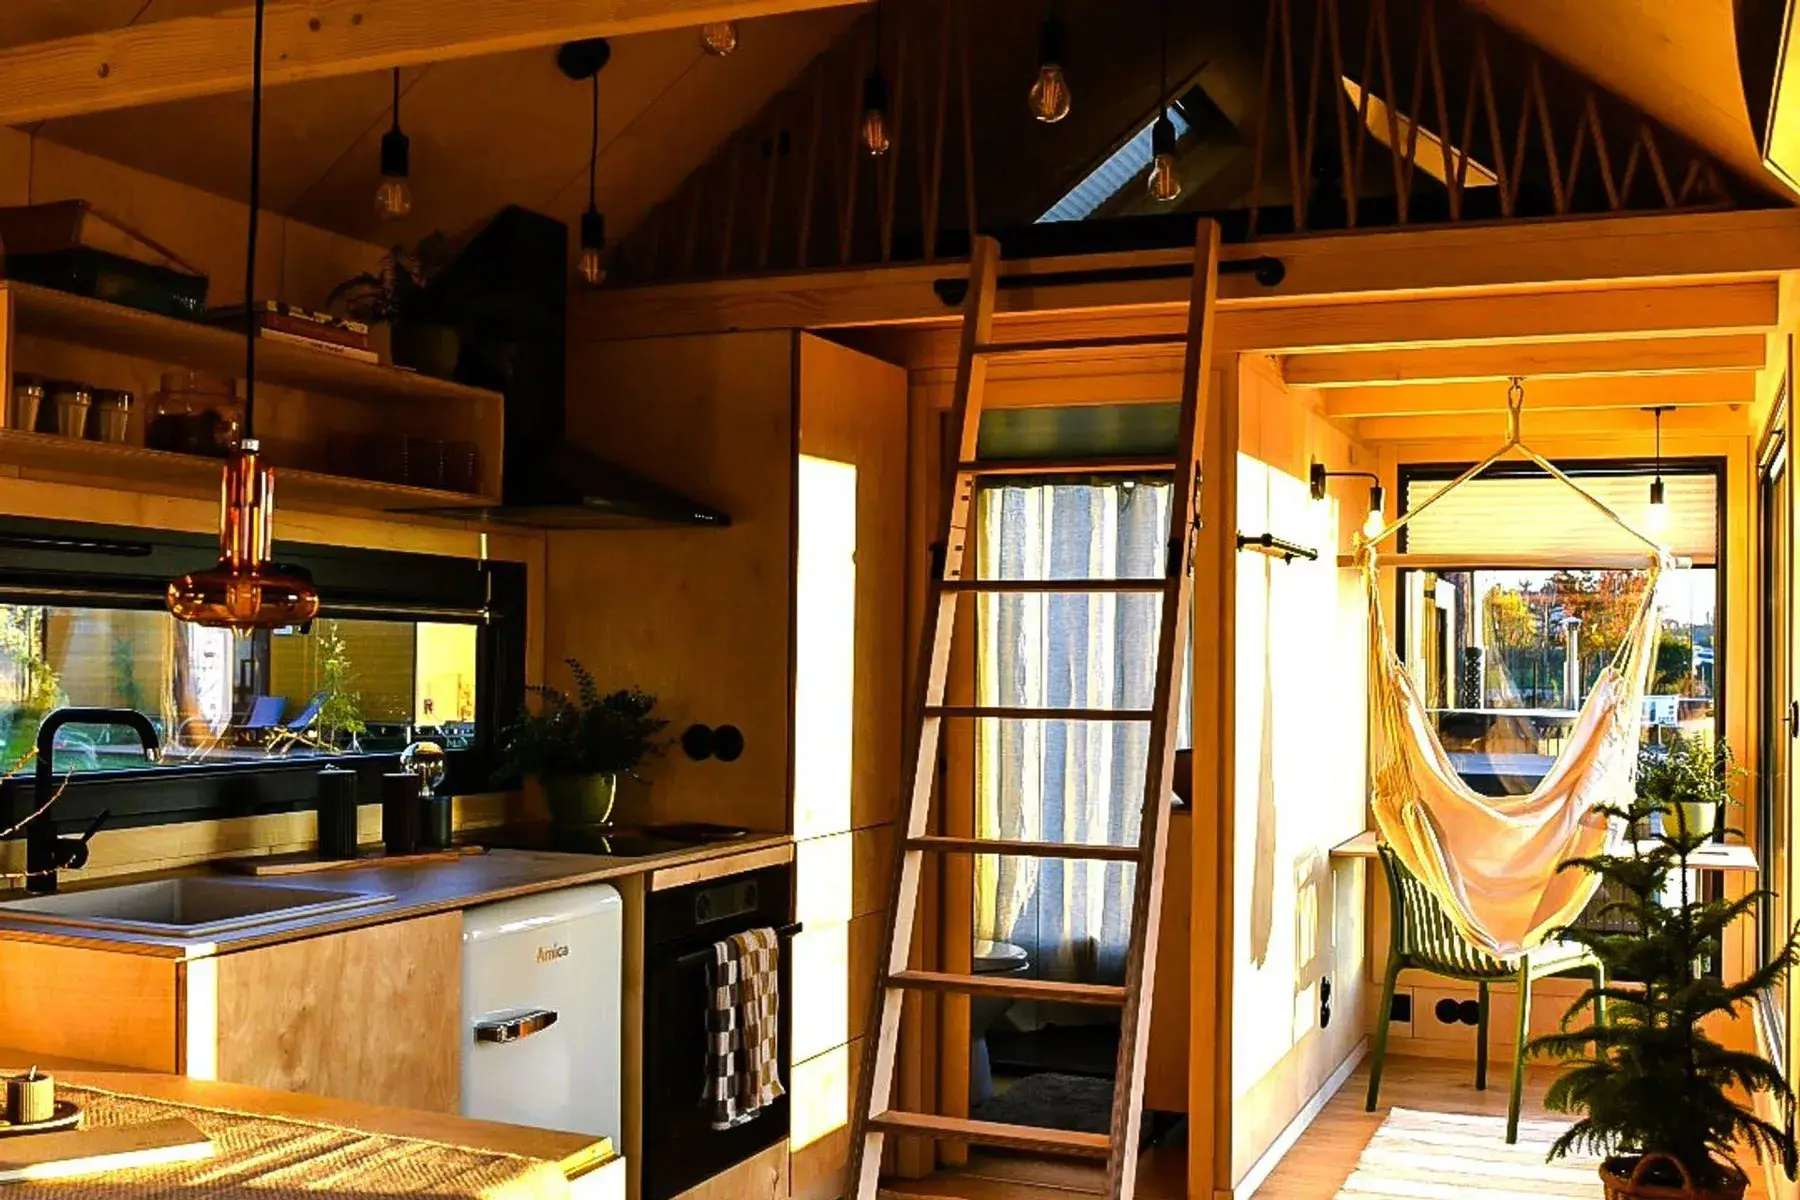
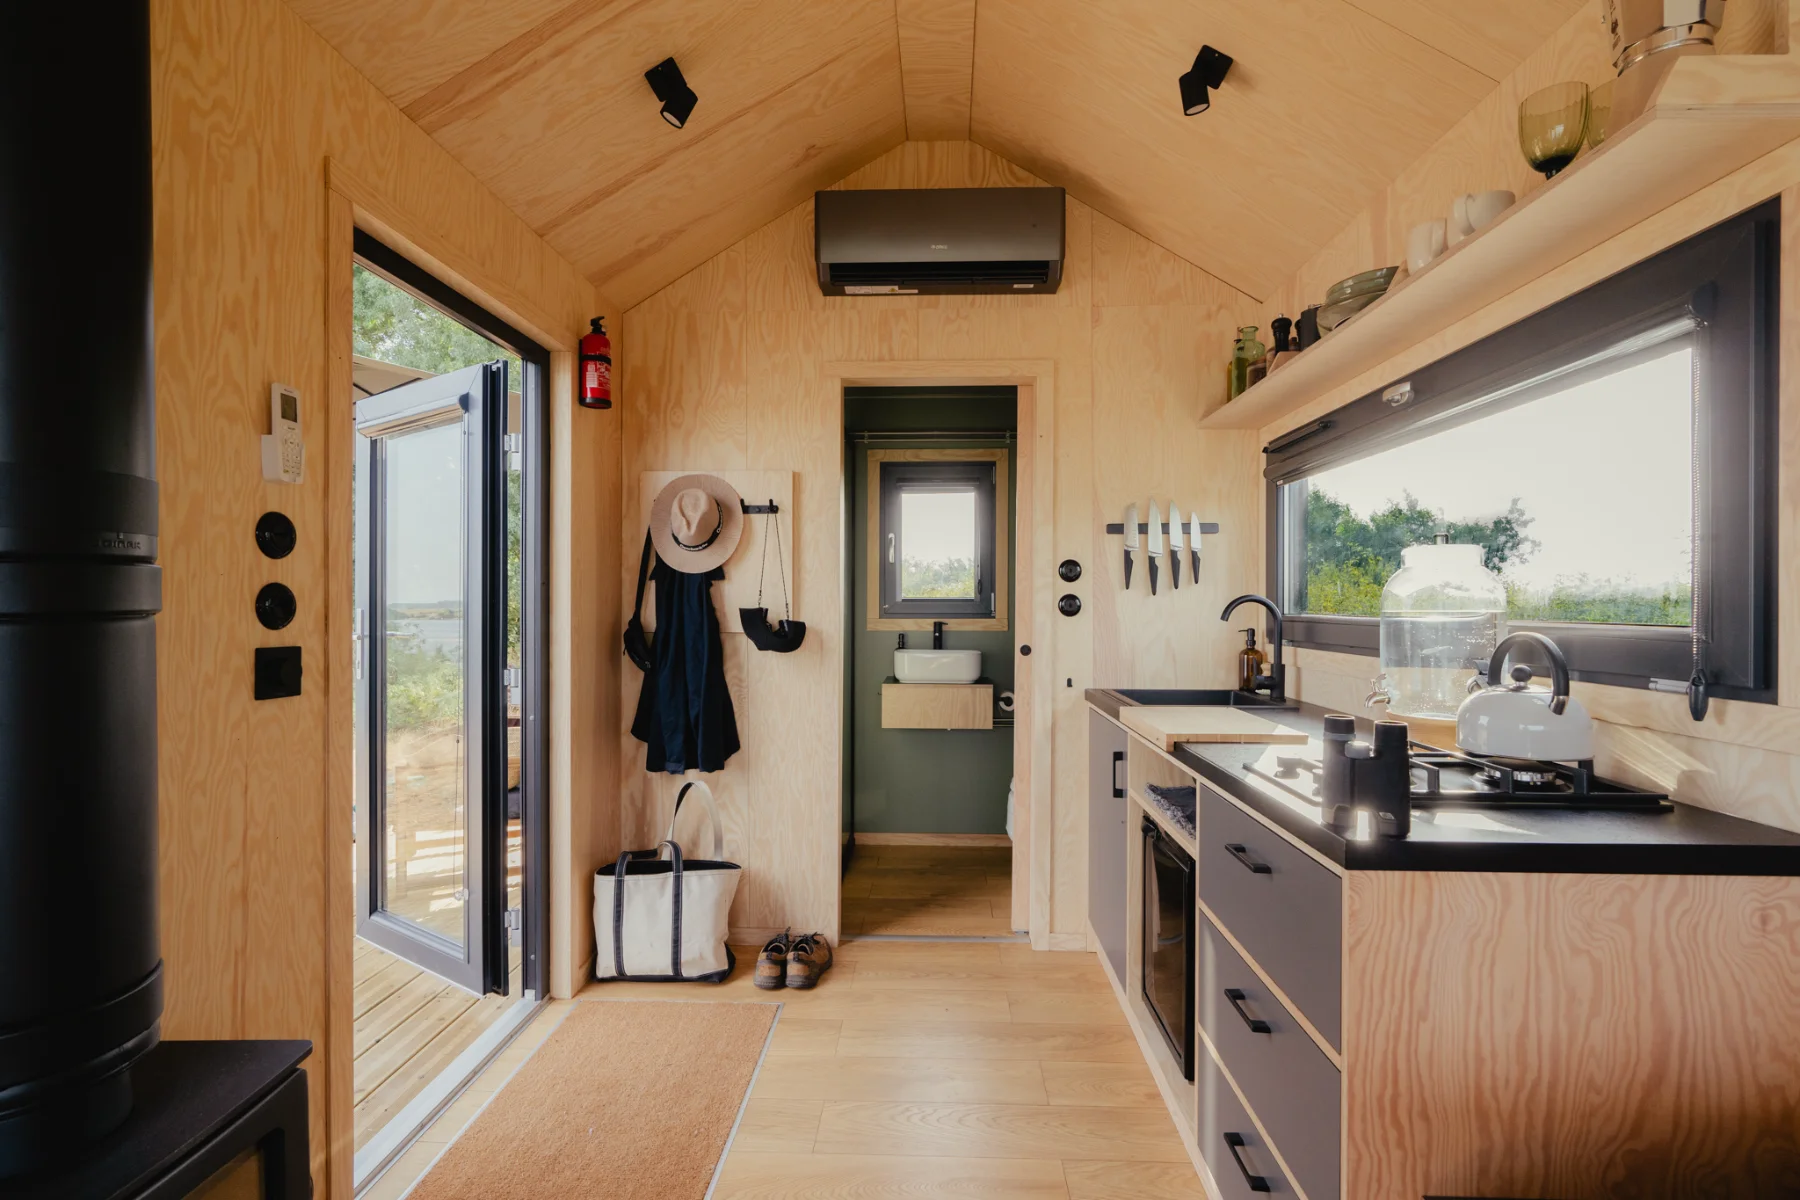
Kök, badrum med dusch, toalett och varmvattenberedare, elvärme, säng och bord med sittplatser. Klart att flytta in i.
i månaden,
Ränta, löptid och totalbelopp
Siffrorna gäller huset. Mark, markarbete, anslutningar och bygglovsavgifter tillkommer, och en långivare räknar in dem. Att låna pengar kostar pengar. Det här är ett räkneexempel utifrån en publicerad ränta, inget erbjudande eller offert. Din egen ränta, löptid och avgifter beror på långivaren, som fattar beslutet. Beloppen är i euro utan långivarens avgifter; din långivare räknar i din egen valuta.
Var du får ställa det
Var får jag ställa mitt hus? →
Det här är kortversionen. De fullständiga reglerna för alla fjorton länder finns i vår FAQ, med lagen eller myndighetens egen vägledning angiven, så att du kan ta med dem till byggnadsnämnden. Nationella regler så som vi senast kontrollerade dem. Kommunerna lägger till egna, och inget här är juridisk rådgivning.
Köper du som företag? Då kan du leasa. Leasegivaren äger huset, du betalar per månad, och betalningarna är en kostnad i företaget. Så här mycket kostar leasingen för dina hus.
Kök, badrum med dusch, toalett och varmvattenberedare, elvärme, säng och bord med sittplatser. Klart att flytta in i.
Se vad det tjänar i kalkylatorn Hyr ut dem →
Över 72 månader, inget att betala i början eller i slutet, cirka 8,4 %. Vår leasingpartners vägledande villkor (september 2026), exklusive moms. Inget erbjudande: varje leasing går genom leasegivarens egen kreditprövning.
Vägar
Sex sätt att betala
Vilka vägar som är öppna för dig beror mest på en sak: om huset förblir flyttbart eller blir en del av marken. Ett hus på grund kan bära ett bolån. Ett hus som kan flyttas kan leasas, finansieras som ett fordon och tas med. Vi berättar på vilken sida av den gränsen din modell hamnar innan du beställer.
Du äger en bostad eller marken
2,8–5,3 %Låna mot din bostadDin bank lånar ut mer mot bostaden du redan har.
Oftast de billigaste pengar du någonsin erbjuds, eftersom banken redan har en säkerhet den litar på. Publicerade genomsnittliga bolåneräntor på våra marknader ligger mellan 2,8 och 5,3 %. Hur mycket du kan lägga till begränsas av bostadens värde, och vissa banker vill att projektet beskrivs som en förbättring av din fastighet.
- På hjulJa
- StålramJa
- GrundJa, billigast
Ett bolån på det nya husetFör ett modulhus på mark du äger.
Bara där huset blir en del av mark du äger, har bygglov som bostad och kan skrivas in i fastighetsregistret. Längst löptid, lägst ränta, mest pappersarbete: 2,8 till 5,3 %, med 10 till 20 % egna pengar. Köper du marken också börjar det som ett byggnadskreditiv som betalas ut i etapper och blir bolånet när huset är godkänt.
- På hjulNej
- StålramIbland
- GrundJa
Huset ska stå på hyrd mark
3,8–11,6 %Ett lån utan säkerhetMot din inkomst, upp till 15 år.3,8–11,6 %
En specialiserad långivare lånar ut mot din inkomst i stället för mot fastighet. Vissa tar en del av lönen eller huset självt som säkerhet i stället. Specialisterna vi arbetar med lånar ut 10 000 till 50 000 € helt utan säkerhet, eller 50 000 till 125 000 € mot huset med 20 % egna pengar och upp till 15 år, och kan betala ut i våra tre delbetalningar. Fråga oss vem som lånar ut där du bor.
- På hjulPassar bäst
- StålramPassar bäst
- GrundMöjligt, dyrare
FritidsfordonsfinansieringMobila hus registrerade som husvagn.5,5–9 %
Samma lån som husvagnar och husbilar använder, med registreringsbeviset som säkerhet: 5,5 till 9 % enligt långivarnas egna exempel, löptider upp till 15 år, oftast med cirka 20 % kontantinsats. Våra mobila hus står på ett permanent galvaniserat chassi som kan registreras som husvagn. Varje långivare har egna regler om registrering och vikt, och på vissa marknader har vi inte hittat någon som gör det än. I Norge gör ingen av de fyra långivare vi frågat det i dag.
- På hjulOm registrerat
- StålramFör tungt
- GrundNej
Finansiera en del av prisetVia vår partnerlångivare, upp till cirka 31 000 € över 12 år.knappt 7 %
Kredit som ordnas som en del av köpet, utan säkerhet i huset, så modellen spelar ingen roll. Där vi har en långivare: upp till cirka 31 000 € över tolv år till knappt 7 %, med 20 % betalt till oss som handpenning. På andra håll är taket oftast cirka 10 000 € över 36 månader, nog för tillval men inte för ett hus. Ett beviljat lån gäller i tre månader och ett specialbygge tar tre till sex, så ansök gärna en bit in i bygget.
- På hjulUpp till 31 000 €
- StålramUpp till 31 000 €
- GrundUpp till 31 000 €
Du köper som företag
cirka 8,4 %Leasing för företag72 månader, ingen handpenning, inget att betala i slutet.
Leasegivaren äger huset och du betalar per månad. Bara för företag, och huset måste förbli flyttbart: cirka 1 775 € i månaden per 100 000 € husvärde över 72 månader, cirka 8,4 %. Det är vår leasingpartners vägledande villkor från september 2026, inget erbjudande.
- På hjulJa
- StålramPassar bäst
- GrundOm demonterbart
Vi ordnar finansieringen själva i Sverige, Tyskland och Norge, där vi arbetar direkt med långivarna. På andra håll känner vi marknaden i stora drag men inte varje långivare, så berätta var huset ska stå så tar vi reda på vad som är öppet för dig innan du räknar med det.
Nästa steg
Härifrån till nycklarna, i fem steg
- Steg 1Designa ditt hus
- Steg 2Vi skickar det din långivare behöver
- Steg 3Du ansöker hos långivaren
- Steg 4Vi börjar bygga
- Steg 5Leverans
“Bra pris, kvalitet och kommunikation genom hela processen.Leveransen gick snabbt och smidigt, och jag är överlag väldigt nöjd.”
“Det har gått två och ett halvt år sedan jag köpte ett tiny house från Vagabond Haven. Jag har inte ångrat mitt beslut en enda sekund och är fortfarande otroligt glad över mitt ljusa Sunshine-hus. Det har massor av förvaring på liten yta, materialen håller hög kvalitet och hantverket är fantastiskt.”
“Att beställa stugan gick smidigt. Jag köpte ett färdigbyggt hus som överträffade mina förväntningar på många sätt när det kom. Stugan levererades som överenskommet till en besvärlig tomt utan några problem. Chauffören ställde huset på plats och visade mig utrustningen.”
“Utmärkt rådgivning, trevlig kontakt, problemfri leverans, bra kvalitet och ett lägre pris tack vare ett specialerbjudande. Tack till teamet på Vagabond Haven. Fortsätt så!”
Frågor
Det här brukar våra kunder fråga
Vad händer när jag har bestämt mig för att köpa?
- Designa ditt hus. Sätt ihop ditt hus i konfiguratorn och be oss sedan om dokumenten. Vi behöver modellen, ungefär var det ska stå och om du äger marken.
- Vi skickar det din långivare behöver. En skriftlig offert, specifikationen, vikt och mått, bygglovsläget i din kommun och dokumentlistan din långivare utgår från. Lånar du av din egen bank skickar vi också ett paket skrivet för din rådgivare. Ett mejl, inget för dig att jaga.
- Du ansöker hos långivaren. Du lånar av långivaren, inte av oss, så kreditavtalet är mellan dig och dem. Ingen betalar oss för att styra dig till en viss långivare.
- Vi börjar bygga. Tre till sex månader för ett specialbygge (fyra till åtta veckor för Nature Pod), två till fyra veckor för ett hus i lager. Betalningen sker oftast med 30 % vid avtal, 50 % under bygget och 20 % före leverans, eller hälften och hälften för ett hus i lager. Vi kan anpassa det om du behöver, och det vi kommer överens om skrivs in i avtalet.
- Leverans. Vi levererar till din tomt, ansluter huset och gör slutkontrollen på plats. Fem års garanti börjar där (två år på Nature Pod).
Lånar ni ut pengarna själva?
Nej. Du lånar av en bank eller ett leasingbolag med tillstånd att låna ut. Det ger dig konsumentskyddet i ett reglerat kreditavtal och en ränta från någon som lånar pengar mycket billigare än vi skulle kunna.
Kan jag få ett bolån på det?
Ja, på två sätt. Det billigaste är oftast att utöka bolånet på en bostad du redan äger och betala huset med det. Det fungerar för alla modeller. Ett bolån på själva huset går för ett modulhus på permanent grund, på mark du äger och med permanent bygglov, eftersom det då blir en del av fastigheten. Bankerna behandlar det som vilket litet hus som helst, även om vissa, till exempel i Tyskland, kräver en minsta boyta. Ett mobilt eller semi-mobilt hus förblir lös egendom, så bankerna tar det inte som säkerhet för ett bolån. För dem är ett konsumtionslån eller, för företag, leasing den vanliga vägen. Fråga din bank, så skickar vi de underlag den behöver.
Jag har redan bolån. Är det verkligen billigare att låna mer på det?
Oftast, och med bred marginal, eftersom banken redan har en säkerhet den litar på. Haken: beloppet du kan lägga till begränsas av bostadens värde, taket har skärpts i vissa länder, och vissa banker vill att projektet beskrivs som en förbättring av fastigheten. Fråga din egen bank först och be sedan om ett jämförande erbjudande.
Kan jag leasa som privatperson?
I de flesta länder där vi säljer, nej. Leasing av den här typen av hus erbjuds till företag, eftersom privatleasing med köpoption räknas som konsumentkredit och få leasegivare erbjuder det. Köper du via ett företag är det ofta den bästa vägen.
Hjälper det om huset är registrerat för väg?
Det öppnar en väg som annars är stängd, men inte nödvändigtvis den bästa. Registrerat som släpvagn kan huset finansieras som husvagn och husbil (upp till femton år i vissa länder, med huset som säkerhet) och försäkras med en försäkring för hela EU. Äger du redan en fastighet är det ändå billigare att låna mer på den. Bara våra mobila hus kan registreras, eftersom de måste rymmas inom gränserna för en släpvagn.
Vad tjänar ni på att ordna det här?
Hus säljs när folk har råd med dem, och det är hela vårt intresse. Ingen långivare betalar oss något i dag. Ändras det skriver vi det på den här sidan, bredvid den väg det gäller, och det ändrar inte vad vi rekommenderar.
Månadsbeloppet ser för bra ut. Vad saknas?
Titta på totalbeloppet, inte bara månaden. En längre löptid gör alltid månaden mindre och totalen större. Ett större hus över femton år kan kosta mindre per månad än ett mindre över sju, och mycket mer till slut. Därför står båda siffrorna bredvid varandra i kalkylatorn.
Prata med oss
Vill du veta om du kan få ditt drömhus för 200 till 1 600 € i månaden?
Skriv till oss så berättar vi vilka vägar som är öppna där du bor, vad de kostar och vad en långivare vill se. Helt utan förpliktelser, och ingen kreditansökan förrän du själv bestämmer dig.
Tack. Ditt meddelande är på väg till oss, och vi hör av oss.
Vi använder det här för att svara dig och ta reda på vilka vägar som gäller där huset ska stå. Vi frågar inte vad du tjänar, det här är ingen kreditansökan, och vi lämnar inte dina uppgifter till en långivare om du inte ber oss. Så hanterar vi dina uppgifter.
Så räknas siffrorna på den här sidan ut
Månadsintervallet är den lägsta och högsta siffra kalkylatorn ger för ett hus som någon kan bo i, för alla modeller, alla länder vi levererar till och både den möblerade och off-grid-utrustningen. Den låga änden är en fullt möblerad Nature Pod för 32 500 € över tjugofem år till 3,6 %, med de 25 % i kontantinsats som de billigaste långivarna på våra marknader kräver: 123 € i månaden. Ett tomt hus vore ännu billigare, från 66 €, men det är inget hus att bo i, så vi räknar inte med det. Den höga änden är en helt off-grid Evergreen för 94 000 € på ett lån utan säkerhet, 8,85 % över fem år: 1 551 € i månaden, för 75 000 € av priset, eftersom det är taket för den vägen. Båda ändarna är avrundade uppåt till närmaste hundratal.
Priserna är exklusive moms och grundpriser före tillval. Inget på den här sidan är ett erbjudande om kredit, en kreditoffert eller finansiell rådgivning.