Financiación
Una casa propia,
desde 200 hasta 1 600 € al mes.
O alquílala y deja que tus huéspedes cubran la cuota; la casa acaba siendo tuya igualmente. Cómo funciona el alquiler →
Calcula tu coste mensual →Tu coste mensual
¿Cuánto te costaría la casa de tus sueños al mes?
Elige tu casa, tu país y tu situación. Te mostraremos la vía más barata que conocemos, con un tipo real publicado por un prestamista o por el banco central de ese país.
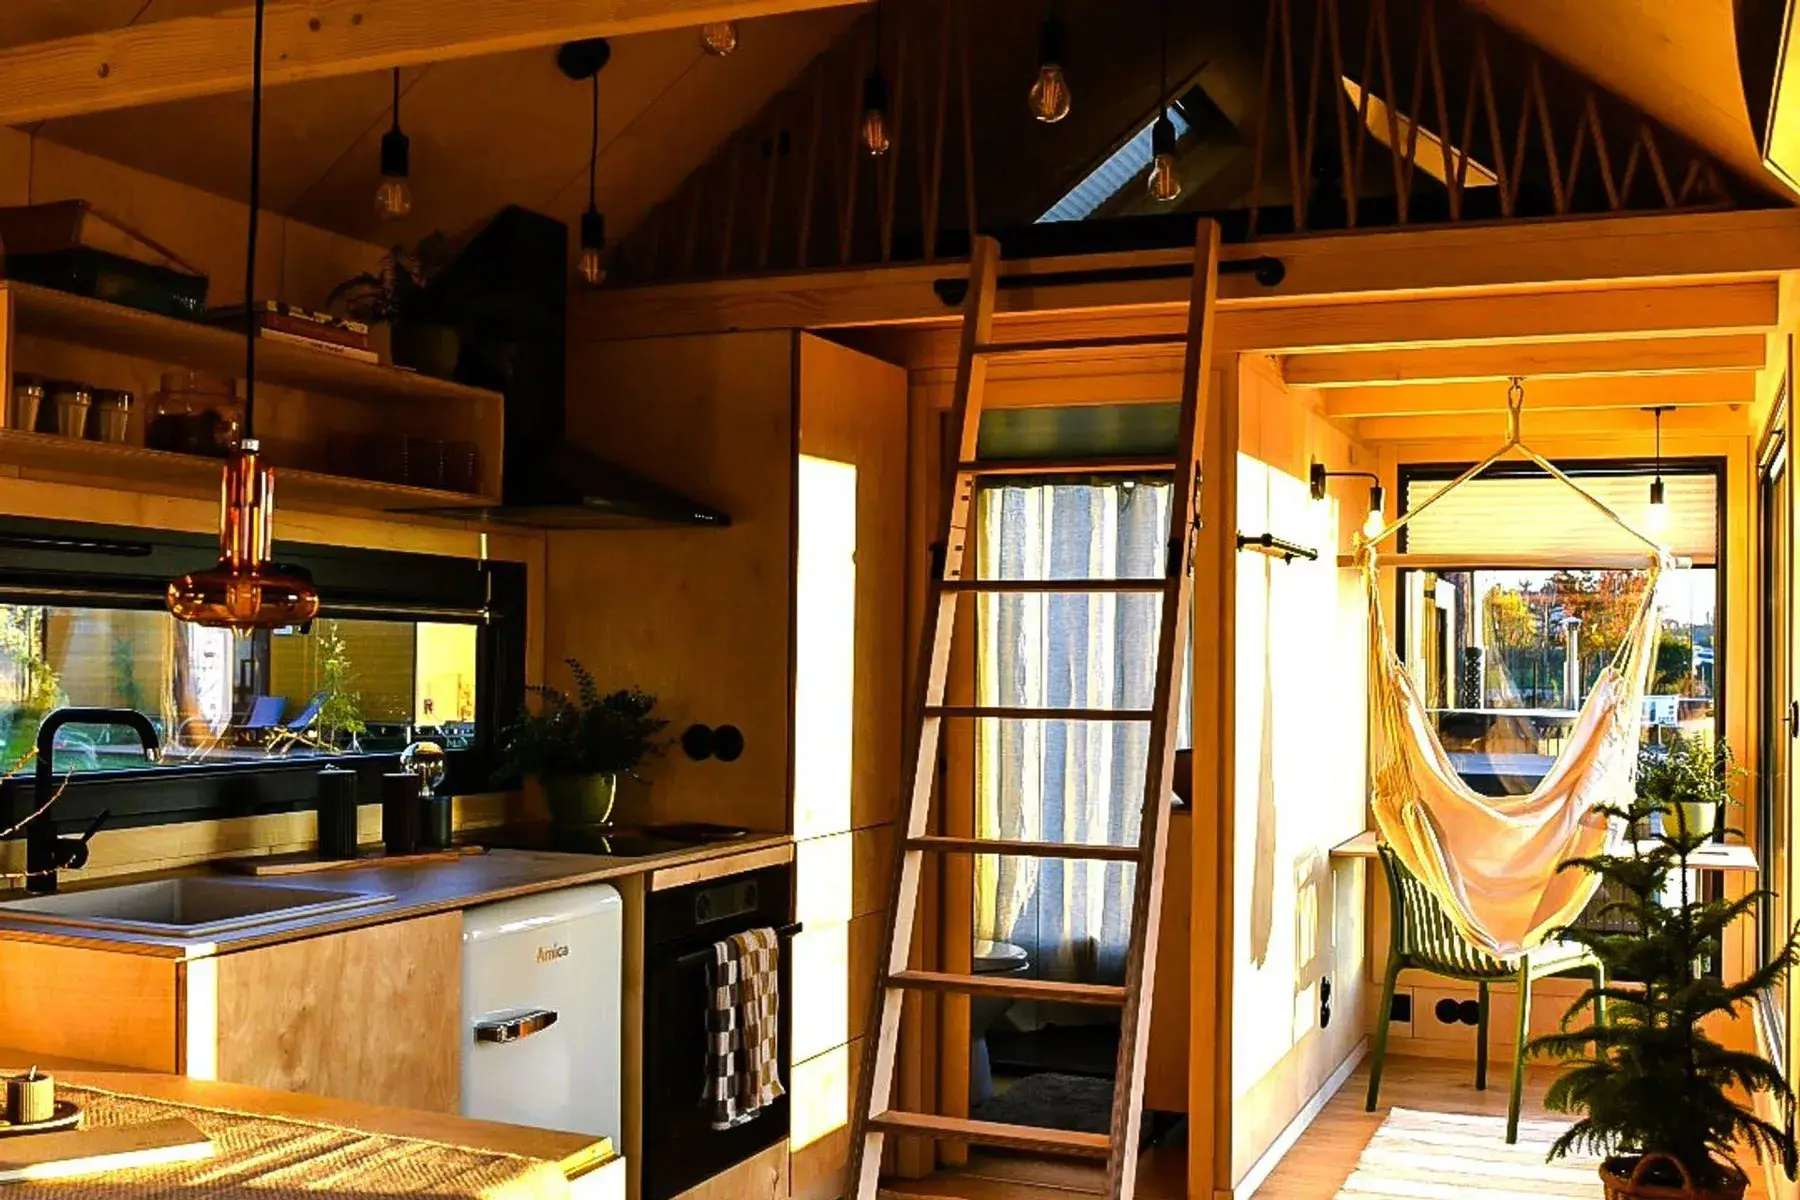
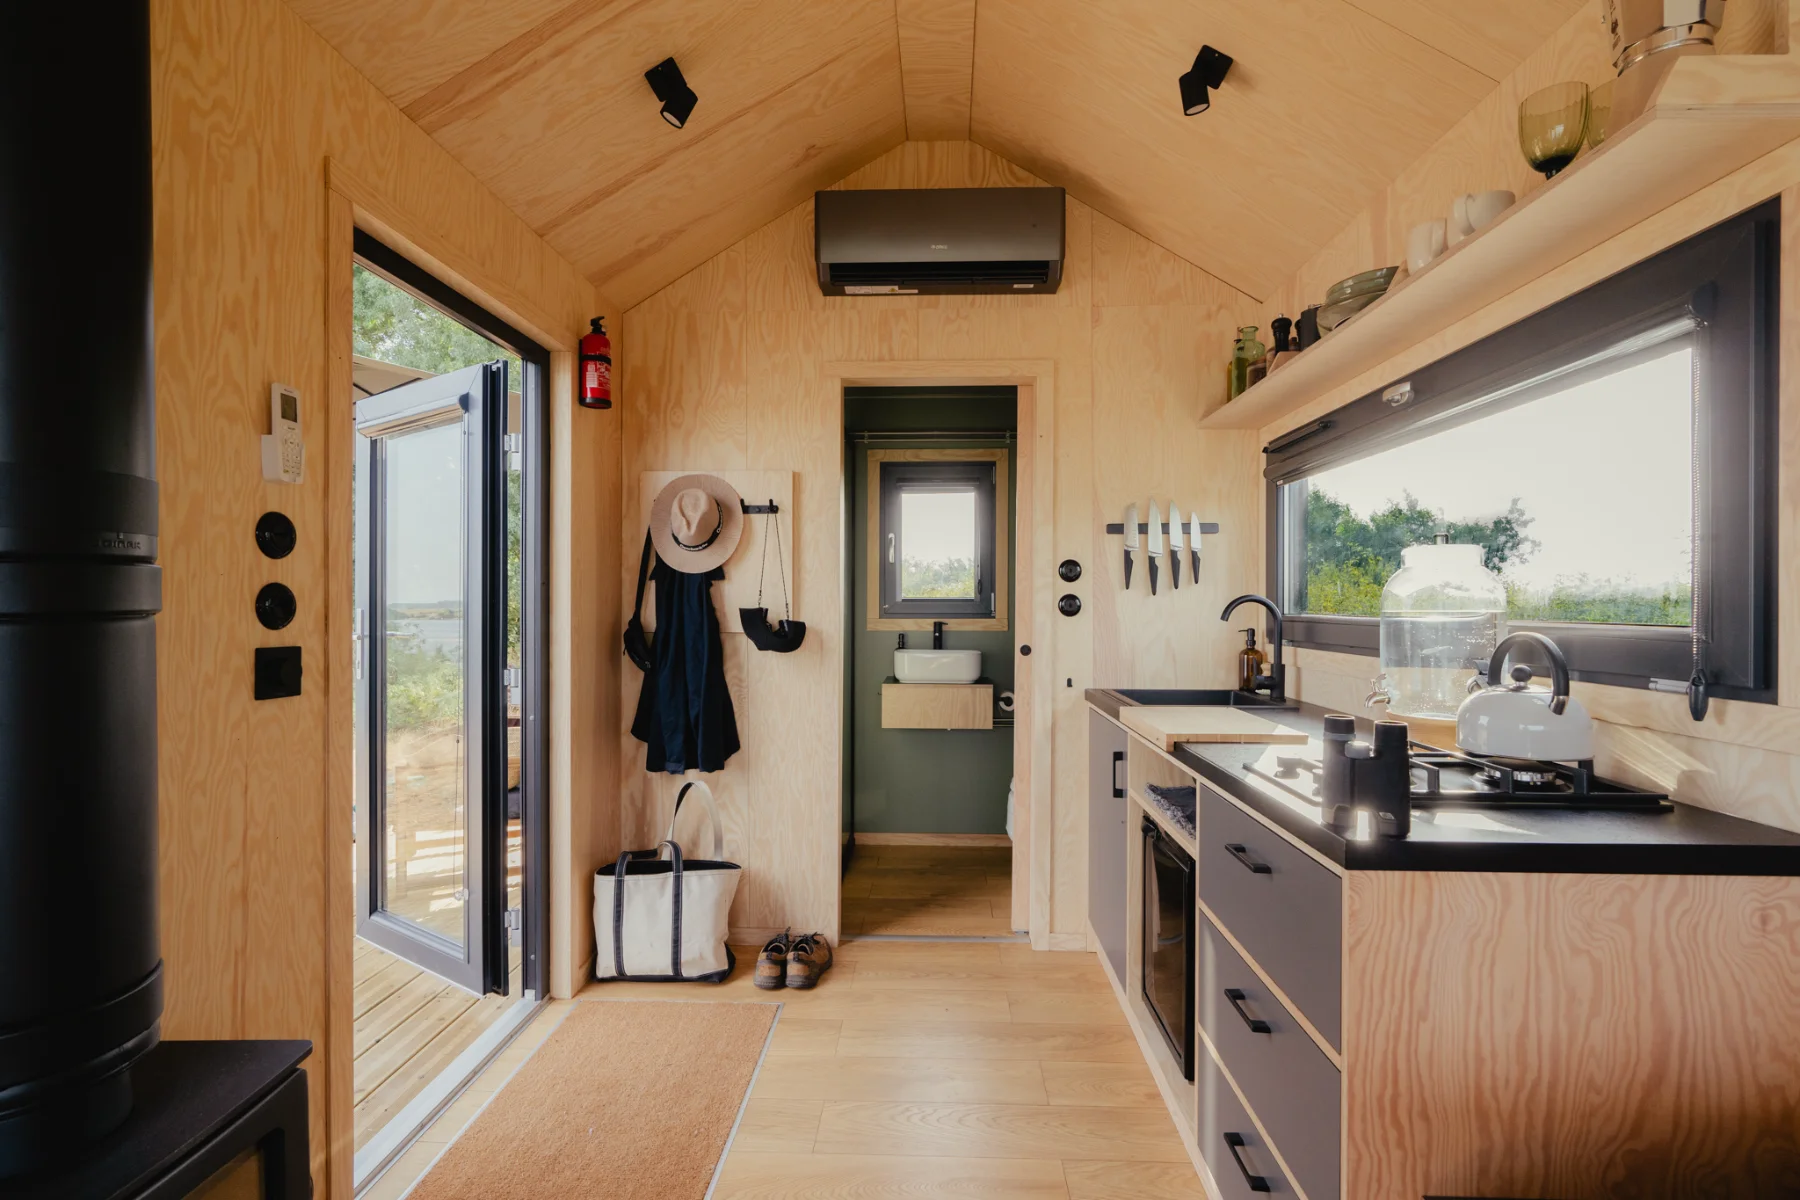
Cocina, baño con ducha, inodoro y calentador de agua, calefacción eléctrica, una cama y una mesa con asientos. Lista para entrar a vivir.
al mes,
Tipo, plazo y total
Estas cifras son de la casa. El terreno, las obras de preparación, las acometidas y las tasas de los permisos van aparte, y el prestamista las tendrá en cuenta. Pedir dinero prestado cuesta dinero. Esto es un ejemplo calculado a partir de un tipo publicado, no una oferta ni un presupuesto. Tu tipo, tu plazo y tus comisiones dependen del prestamista, que es quien decide. Las cifras están en euros y no incluyen las comisiones del prestamista; tu prestamista te dará las cifras en tu moneda.
Dónde puedes ponerla
Esta es la versión corta. Las normas completas de los catorce países están en nuestras FAQ, con la ley o la guía de la propia autoridad citadas, para que puedas llevarlas a tu oficina de urbanismo. Normas nacionales según nuestra última comprobación. Los municipios añaden las suyas, y nada de lo que aquí se dice es asesoramiento jurídico.
¿Compras como empresa? Entonces puedes recurrir al leasing. La empresa de leasing es la propietaria de la casa, tú pagas una cuota mensual y los pagos son un gasto de la empresa. Esto es lo que cuesta un leasing para tus casas.
Cocina, baño con ducha, inodoro y calentador de agua, calefacción eléctrica, una cama y una mesa con asientos. Lista para entrar a vivir.
Mira lo que gana en la calculadora de Alquílalas →
A 72 meses, sin nada que pagar al principio ni al final, aprox. 8,4 %. Condiciones orientativas de nuestro socio de leasing (septiembre de 2026), sin IVA. No es una oferta: cada leasing pasa por el propio análisis de solvencia de la empresa de leasing.
Vías
Seis formas de pagarla
Las vías a tu alcance dependen sobre todo de una cosa: si tu casa sigue siendo móvil o pasa a formar parte del terreno. Una casa sobre cimentación puede tener una hipoteca. Una casa que se puede mover puede tomarse en leasing, financiarse como un vehículo y llevarse contigo. Antes de que hagas el pedido te diremos a qué lado de esa línea está tu modelo.
Tienes una vivienda o el terreno
2.8–5.3%Pide prestado con tu vivienda como garantíaTu banco te presta más sobre la vivienda que ya tienes.
Normalmente es el dinero más barato que te van a ofrecer nunca, porque tu banco ya tiene una garantía de la que se fía. Los tipos medios publicados de los préstamos hipotecarios en nuestros mercados van del 2,8 al 5,3 %. Cuánto puedes ampliar tiene un límite en función del valor de tu vivienda, y algunos bancos quieren que el proyecto se describa como una mejora de tu propiedad.
- Sobre ruedasSí
- Bastidor de aceroSí
- CimentaciónSí, la más barata
Una hipoteca sobre la casa nuevaPara una casa modular en un terreno de tu propiedad.
Solo cuando la casa pasa a formar parte de un terreno de tu propiedad, tiene permiso como vivienda y puede inscribirse en el registro de la propiedad. Los plazos más largos, los tipos más bajos y el mayor papeleo: del 2,8 al 5,3 %, con un 10 a 20 % de fondos propios. Si también compras el terreno, empieza como un crédito de construcción pagado por fases y se convierte en hipoteca cuando la casa recibe el visto bueno.
- Sobre ruedasNo
- Bastidor de aceroA veces
- CimentaciónSí
La casa irá en un terreno alquilado
3.8–11.6%Un préstamo sin garantíaSegún tus ingresos, hasta 15 años.3.8–11.6%
Un prestamista especializado presta en función de tus ingresos y no de una propiedad. Algunos aceptan como garantía parte de tu salario o la propia casa. Los especialistas con los que trabajamos prestan de 10 000 a 50 000 € sin ninguna garantía, o de 50 000 a 125 000 € con la casa como garantía, con un 20 % de fondos propios y hasta 15 años, y pueden pagar en nuestros tres plazos. Pregúntanos quién presta donde vives.
- Sobre ruedasLa más adecuada
- Bastidor de aceroLa más adecuada
- CimentaciónPosible, cuesta más
Financiación de vehículos de ocioCasas móviles matriculadas como caravana.5.5–9%
La misma financiación que usan las caravanas y autocaravanas, con el documento de matriculación como garantía: del 5,5 al 9 % según los propios ejemplos de los prestamistas, plazos de hasta 15 años y normalmente con un 20 % de entrada. Nuestras casas móviles van sobre un remolque galvanizado fijo que puede matricularse como caravana. Cada prestamista tiene sus propias reglas sobre matriculación y peso, y en algunos mercados aún no hemos encontrado ninguno que lo haga. En Noruega, ninguno de los cuatro prestamistas a los que preguntamos lo hace hoy.
- Sobre ruedasSi está matriculada
- Bastidor de aceroDemasiado pesada
- CimentaciónNo
Financia parte del precioA través de nuestro prestamista asociado, hasta unos 31 000 € a 12 años.algo menos del 7 %
Un crédito tramitado como parte de la compra, sin garantía sobre la casa, así que el modelo da igual. Donde tenemos un prestamista: hasta unos 31 000 € a doce años a algo menos del 7 %, con un 20 % pagado a nosotros como entrada. En otros lugares, el límite habitual es de unos 10 000 € a 36 meses, suficiente para las opciones pero no para una casa. Un crédito aprobado es válido durante tres meses y una construcción a medida tarda de tres a seis, así que lo mejor es solicitarlo a mitad de la construcción.
- Sobre ruedasHasta 31 000 €
- Bastidor de aceroHasta 31 000 €
- CimentaciónHasta 31 000 €
Compras como empresa
aprox. 8,4 %Leasing para empresas72 meses, sin entrada y sin nada que pagar al final.
La empresa de leasing es la propietaria de la casa y tú pagas una cuota mensual. Solo para clientes empresariales, y la casa tiene que seguir siendo móvil: unos 1 775 € al mes por cada 100 000 € de casa a 72 meses, aprox. 8,4 %. Son las condiciones orientativas de nuestro socio de leasing de septiembre de 2026, no una oferta.
- Sobre ruedasSí
- Bastidor de aceroLa más adecuada
- CimentaciónSi es desmontable
Nosotros mismos tramitamos la financiación en Suecia, Alemania y Noruega, donde trabajamos directamente con los prestamistas. En otros países conocemos cómo funciona el mercado, pero no a todos sus prestamistas, así que dinos dónde estará tu casa y averiguaremos qué opciones tienes antes de que cuentes con ellas.
Próximos pasos
De aquí a las llaves, en cinco pasos
- Paso 1Diseña tu casa
- Paso 2Enviamos lo que necesita tu prestamista
- Paso 3Lo solicitas al prestamista
- Paso 4Empezamos a construir
- Paso 5Entrega
“Muy buen precio, calidad y comunicación durante todo el proceso.La entrega fue rápida y sin complicaciones, y en general estoy muy satisfecho.”
“Han pasado dos años y medio desde que compré una tiny house a Vagabond Haven. No me he arrepentido de mi decisión ni un solo momento y sigo increíblemente feliz con mi luminosa casa Sunshine. Tiene mucho espacio de almacenaje en poco sitio, los materiales son de gran calidad y el trabajo artesanal es magnífico.”
“Pedir la cabaña fue muy fácil. Compré una casa ya construida que, al llegar, superó mis expectativas en muchos sentidos. Mi cabaña se entregó según lo acordado en un terreno complicado y sin ningún problema. El conductor colocó la casa en su sitio y me enseñó el equipamiento.”
“Asesoramiento excelente, trato amable, entrega sin problemas, buena calidad, y un precio rebajado gracias a una oferta especial. Gracias al equipo de Vagabond Haven. ¡Seguid así!”
Preguntas
Lo que suelen preguntar nuestros clientes
¿Qué pasa cuando ya he decidido comprar?
- Diseña tu casa. Configura tu casa en el configurador y luego pídenos los documentos. Necesitamos el modelo, más o menos dónde estará y si el terreno es tuyo.
- Enviamos lo que necesita tu prestamista. Un presupuesto por escrito, la especificación, el peso y las dimensiones, la situación de los permisos en tu municipio y la lista de documentos con la que trabaja tu prestamista. Si pides el préstamo a tu propio banco, también enviamos un dosier pensado para tu asesor. Un solo email, y no tienes que perseguir a nadie.
- Lo solicitas al prestamista. Pides el préstamo al prestamista, no a nosotros, así que el contrato de crédito es entre tú y él. Nadie nos paga por llevarte hacia un prestamista concreto.
- Empezamos a construir. De tres a seis meses para una construcción a medida (de cuatro a ocho semanas para la Nature Pod), y de dos a cuatro semanas para una casa en stock. Los pagos suelen ser un 30% al firmar, un 50% durante la construcción y un 20% antes de la entrega, o mitad y mitad para una casa en stock. Podemos ajustarlo si lo necesitas, y lo que acordemos queda en tu contrato.
- Entrega. Entregamos en tu terreno, conectamos la casa y hacemos la revisión final allí mismo. La garantía de cinco años empieza en ese momento (dos años para la Nature Pod).
¿Prestáis vosotros el dinero?
No. Pides el préstamo a un banco o a una empresa de leasing autorizados para prestar. Así tienes la protección al consumidor de un contrato de crédito regulado, y un tipo de alguien que consigue dinero mucho más barato que nosotros.
¿Puedo conseguir una hipoteca sobre ella?
Sí, de dos maneras. Lo más barato suele ser ampliar la hipoteca de una vivienda que ya tienes y pagar la casa con eso. Funciona con todos los modelos. Una hipoteca sobre la propia casa es posible en una casa modular sobre cimentación permanente, en un terreno de tu propiedad y con licencia de obra permanente, porque entonces pasa a formar parte del inmueble. Los bancos la tratan como cualquier casa pequeña, aunque algunos, por ejemplo en Alemania, exigen una superficie habitable mínima. Una casa móvil o semimóvil sigue siendo un bien mueble, así que los bancos no la aceptan como garantía de una hipoteca. Para ellas, lo habitual es un préstamo al consumo o, para empresas, el leasing. Pregunta a tu banco, y le enviamos los documentos que necesite.
Ya tengo una hipoteca. ¿De verdad es más barato ampliarla?
Normalmente sí, y con mucha diferencia, porque el banco ya tiene una garantía de la que se fía. La pega: cuánto puedes ampliar tiene un límite según el valor de tu vivienda, ese límite se ha endurecido en algunos países y algunos bancos quieren que el proyecto se describa como una mejora de tu propiedad. Pregunta primero a tu propio banco y luego pide una oferta para comparar.
¿Puedo tomar una en leasing como particular?
En la mayoría de los países donde vendemos, no. El leasing para este tipo de casa se ofrece a empresas, porque un leasing privado con opción de compra cuenta como crédito al consumo y pocas empresas de leasing lo ofrecen. Si compras a través de una empresa, suele ser la mejor vía.
¿Ayuda que la casa esté matriculada?
Abre una vía que de otro modo está cerrada, aunque no necesariamente la mejor. Matriculada como remolque, la casa puede usar la financiación de caravanas y autocaravanas (hasta quince años en algunos países, con la casa como garantía) y un solo seguro para toda la UE. Si ya tienes una propiedad, ampliar el préstamo sobre ella sigue siendo más barato. Solo nuestra gama móvil puede matricularse, porque tiene que cumplir los límites legales de un remolque.
¿Qué ganáis vosotros tramitando esto?
Las casas se venden cuando la gente puede pagarlas, y ese es todo nuestro interés. Hoy ningún prestamista nos paga nada. Si eso cambia algún día, lo diremos en esta página, junto a la vía a la que se aplique, y no cambiará lo que recomendamos.
La cifra mensual parece demasiado buena. ¿Qué falta?
Fíjate en el total a devolver, no solo en la cuota mensual. Un plazo más largo siempre hace la cuota más pequeña y el total más grande. Una casa más grande a quince años puede costar menos al mes que una más pequeña a siete, y mucho más al final. Por eso las dos cifras aparecen una al lado de la otra en la calculadora.
Habla con nosotros
¿Quieres saber si puedes tener la casa de tus sueños por 200 a 1 600 € al mes?
Escríbenos y te diremos qué vías tienes donde estás, cuánto cuestan y qué querrá ver un prestamista. Sin compromiso, y sin solicitud de crédito hasta que decidas hacerla.
Gracias. Tu mensaje está en camino y nos pondremos en contacto contigo.
Usamos estos datos para responderte y para ver qué vías se aplican donde estará tu casa. No te preguntamos cuánto ganas, esto no es una solicitud de crédito y no pasamos tus datos a ningún prestamista salvo que nos lo pidas. Cómo tratamos tus datos.
Cómo se calculan las cifras de esta página
El intervalo mensual va de la cifra más baja a la más alta que da la calculadora para una casa en la que se pueda vivir, en todos los modelos, todos los países a los que entregamos y tanto la especificación amueblada como la off-grid. El extremo inferior es una Nature Pod totalmente amueblada de 32 500 € a veinticinco años al 3,6 %, con la entrada del 25 % que piden los prestamistas más baratos de nuestros mercados: 123 € al mes. Una casa vacía sería aún más barata, desde 66 €, pero no es una casa para vivir, así que no la indicamos. El extremo superior es una Evergreen totalmente off-grid de 94 000 € con un préstamo sin garantía, al 8,85 % a cinco años: 1 551 € al mes, que cubren 75 000 € del precio, porque ese es el límite de esta vía. Ambos extremos están redondeados a la centena superior, no a la inferior.
Los precios no incluyen IVA y son precios base antes de opciones. Nada de lo que aparece en esta página es una oferta de crédito, un presupuesto de crédito ni asesoramiento financiero.