Financement
Une maison à vous,
de 200 à 1 600 € par mois.
Ou louez-la : vos hôtes paient les mensualités, et la maison devient quand même la vôtre. Comment fonctionne la location →
Calculez votre mensualité →Votre mensualité
Combien coûterait la maison de vos rêves par mois ?
Choisissez votre maison, votre pays et votre situation. Nous vous montrons la solution la moins chère que nous connaissons, avec un taux réel publié par un prêteur ou une banque centrale de ce pays.
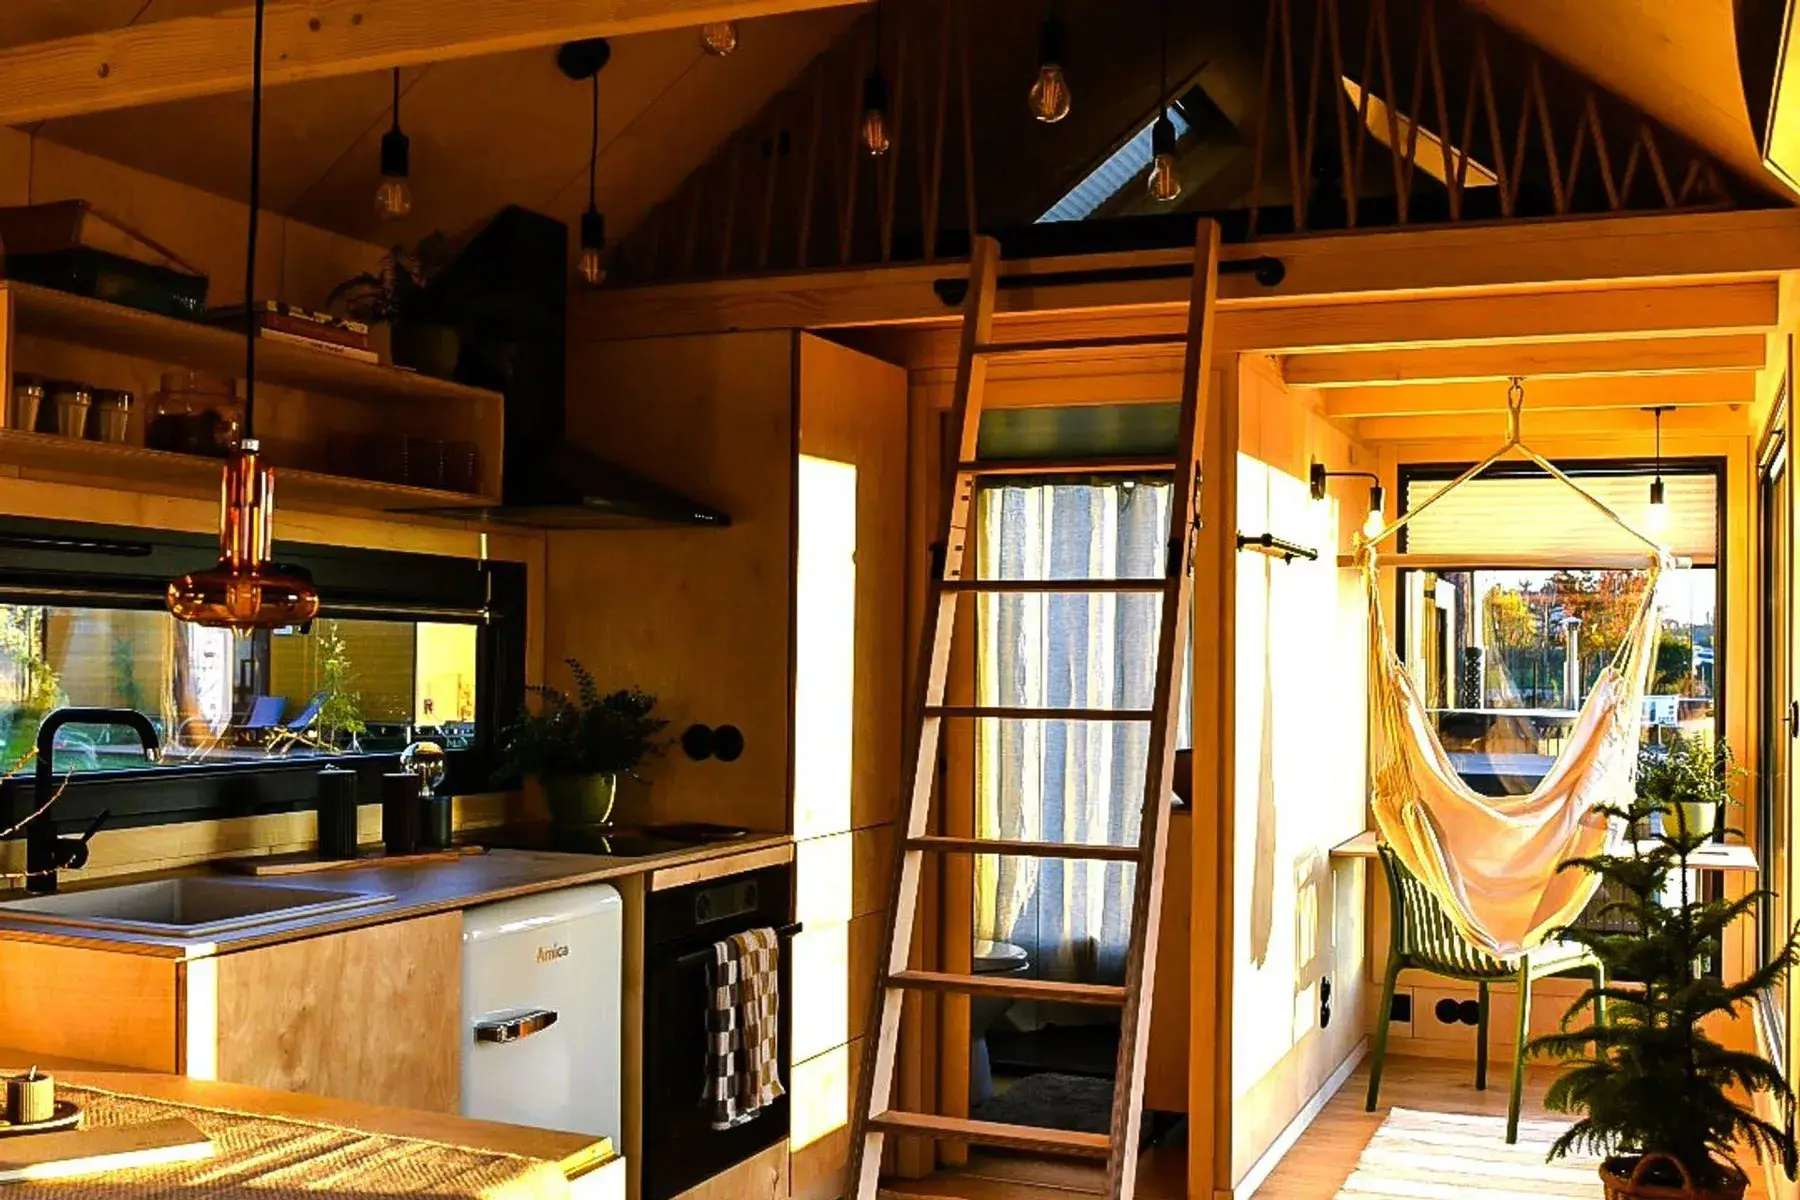
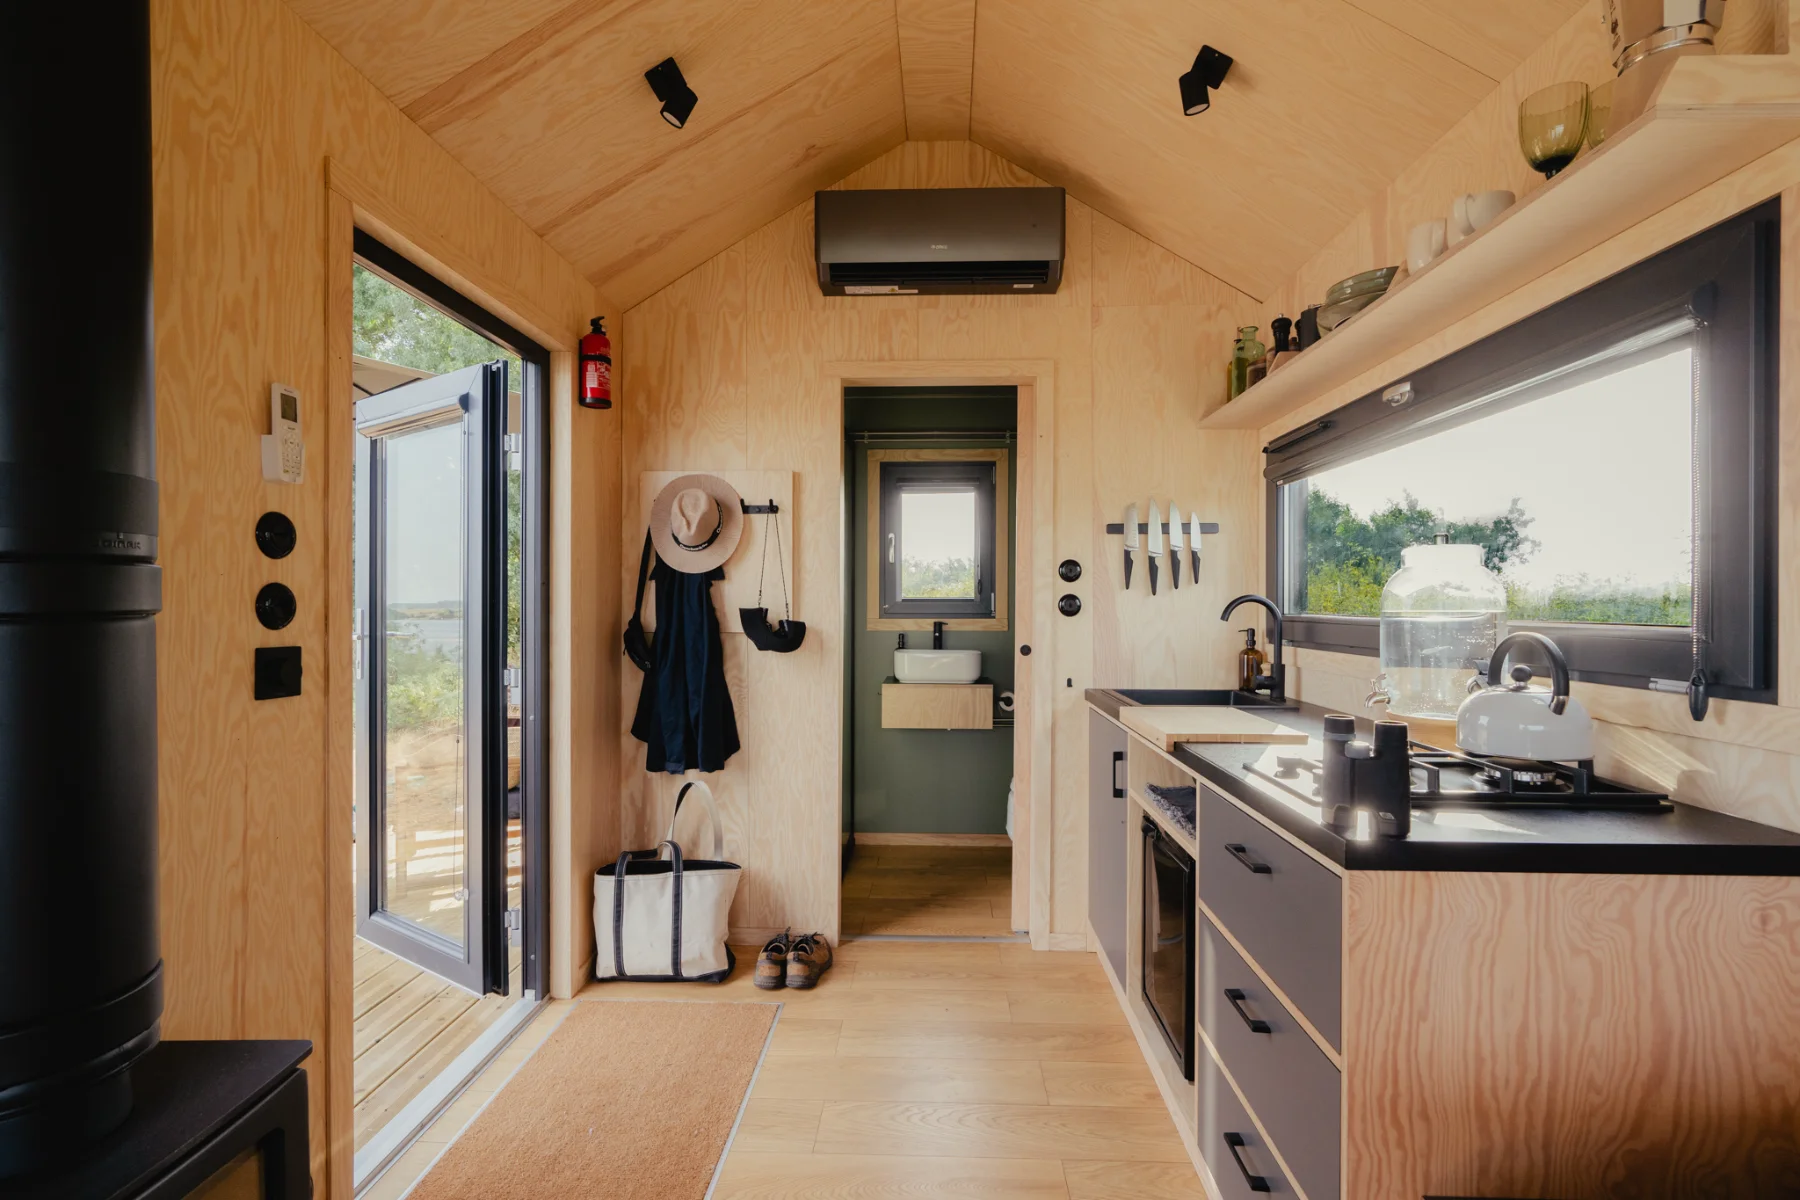
Une cuisine, une salle de bains avec douche, WC et chauffe-eau, un chauffage électrique, un lit et une table avec des places assises. Prête à habiter.
par mois,
Taux, durée et total
Ces chiffres concernent la maison. Le terrain, le terrassement, les raccordements et les frais de permis s’y ajoutent, et un prêteur les prendra en compte. Emprunter de l’argent coûte de l’argent. Ceci est un exemple calculé à partir d’un taux publié, pas une offre ni un devis. Votre taux, votre durée et vos frais dépendent du prêteur, qui prend la décision. Les montants sont en euros et hors frais du prêteur ; votre prêteur vous fera une offre dans votre propre devise.
Où pouvez-vous l’installer
Où puis-je installer ma maison ? →
Voici la version courte. Les règles complètes pour les quatorze pays se trouvent dans notre FAQ, avec la loi ou les recommandations de l’autorité citées, pour que vous puissiez les présenter à votre service d’urbanisme. Règles nationales lors de notre dernière vérification. Les communes ajoutent les leurs, et rien ici ne constitue un conseil juridique.
Vous achetez en tant qu’entreprise ? Alors vous pouvez opter pour le leasing. La société de leasing est propriétaire de la maison, vous payez chaque mois, et les mensualités sont une charge d’exploitation. Voici ce que coûte un leasing pour vos maisons.
Une cuisine, une salle de bains avec douche, WC et chauffe-eau, un chauffage électrique, un lit et une table avec des places assises. Prête à habiter.
Voyez ce qu’elle rapporte avec le calculateur Louez-les →
Sur 72 mois, rien à payer au début ni à la fin, environ 8,4 %. Conditions indicatives de notre partenaire de leasing (septembre 2026), hors TVA. Ce n’est pas une offre : chaque leasing passe par la vérification de crédit de la société de leasing.
Solutions
Six façons de la financer
Les solutions qui vous sont ouvertes dépendent surtout d’une chose : votre maison reste-t-elle déplaçable, ou devient-elle partie intégrante du terrain ? Une maison sur fondations peut faire l’objet d’un prêt hypothécaire. Une maison déplaçable peut être prise en leasing, financée comme un véhicule et emportée avec vous. Nous vous dirons de quel côté de cette ligne se situe votre modèle avant votre commande.
Vous êtes propriétaire d’un logement ou du terrain
2.8–5.3%Emprunter sur votre logementVotre banque vous prête davantage sur le logement que vous possédez déjà.
C’est généralement l’argent le moins cher qu’on vous proposera jamais, car votre banque détient déjà une garantie en laquelle elle a confiance. Les taux moyens publiés des prêts immobiliers sur nos marchés vont de 2,8 à 5,3 %. Le montant que vous pouvez ajouter est plafonné par rapport à la valeur de votre logement, et certaines banques veulent que le projet soit présenté comme une amélioration de votre bien.
- Sur rouesOui
- Châssis en acierOui
- FondationsOui, le moins cher
Un prêt hypothécaire sur la nouvelle maisonPour une maison modulaire sur un terrain qui vous appartient.
Uniquement si la maison fait partie d’un terrain qui vous appartient, est autorisée comme logement et peut être inscrite au registre foncier. Les durées les plus longues, les taux les plus bas, le plus de démarches : 2,8 à 5,3 %, avec 10 à 20 % d’apport personnel. Si vous achetez aussi le terrain, cela commence par un crédit de construction versé par étapes, qui devient le prêt hypothécaire une fois la maison réceptionnée.
- Sur rouesNon
- Châssis en acierParfois
- FondationsOui
La maison est installée sur un terrain loué
3.8–11.6%Un prêt sans garantieSur la base de vos revenus, jusqu’à 15 ans.3.8–11.6%
Un prêteur spécialisé prête sur la base de vos revenus plutôt que d’un bien immobilier. Certains prennent plutôt en garantie une partie de votre salaire ou la maison elle-même. Les spécialistes avec lesquels nous travaillons prêtent de 10 000 à 50 000 € sans aucune garantie, ou de 50 000 à 125 000 € garantis par la maison avec 20 % d’apport personnel et jusqu’à 15 ans, et peuvent verser les fonds en suivant nos trois échéances. Demandez-nous qui prête là où vous habitez.
- Sur rouesIdéal
- Châssis en acierIdéal
- FondationsPossible, plus cher
Financement de véhicule de loisirsMaisons mobiles immatriculées comme caravane.5.5–9%
Le même financement que pour les caravanes et camping-cars, garanti par le certificat d’immatriculation : 5,5 à 9 % selon les exemples des prêteurs, des durées jusqu’à 15 ans, généralement avec environ 20 % d’apport. Nos maisons mobiles reposent sur une remorque galvanisée permanente qui peut être immatriculée comme caravane. Chaque prêteur fixe ses propres règles en matière d’immatriculation et de poids, et sur certains marchés nous n’avons pas encore trouvé de prêteur qui le fasse. En Norvège, aucun des quatre prêteurs que nous avons interrogés ne le fait aujourd’hui.
- Sur rouesSi immatriculée
- Châssis en acierTrop lourde
- FondationsNon
Financer une partie du prixVia notre prêteur partenaire, jusqu’à environ 31 000 € sur 12 ans.un peu moins de 7 %
Un crédit mis en place lors de l’achat, sans garantie sur la maison : le modèle n’a donc pas d’importance. Là où nous avons un prêteur partenaire : jusqu’à environ 31 000 € sur douze ans à un peu moins de 7 %, avec 20 % versés à nous comme acompte. Ailleurs, le plafond habituel est d’environ 10 000 € sur 36 mois, de quoi financer des options plutôt qu’une maison. Un crédit accordé est valable trois mois et une construction sur mesure prend trois à six mois : mieux vaut donc faire la demande en cours de construction.
- Sur rouesJusqu’à 31 000 €
- Châssis en acierJusqu’à 31 000 €
- FondationsJusqu’à 31 000 €
Vous achetez en tant qu’entreprise
environ 8,4 %Leasing professionnel72 mois, sans apport, rien à payer à la fin.
La société de leasing est propriétaire de la maison et vous payez chaque mois. Réservé aux entreprises, et la maison doit rester déplaçable : environ 1 775 € par mois pour chaque tranche de 100 000 € de maison sur 72 mois, environ 8,4 %. Ce sont les conditions indicatives de notre partenaire de leasing en septembre 2026, pas une offre.
- Sur rouesOui
- Châssis en acierIdéal
- FondationsSi démontable
Nous organisons nous-mêmes le financement en Suède, en Allemagne et en Norvège, où nous travaillons directement avec les prêteurs. Ailleurs, nous connaissons les grandes lignes du marché plutôt que chaque prêteur : dites-nous où votre maison sera installée, et nous vérifierons ce qui vous est accessible avant que vous ne comptiez dessus.
Prochaines étapes
Jusqu’à la remise des clés, en cinq étapes
- Étape 1Concevez votre maison
- Étape 2Nous envoyons ce dont votre prêteur a besoin
- Étape 3Vous faites la demande auprès du prêteur
- Étape 4Nous lançons la construction
- Étape 5Livraison
“Super prix, qualité et communication tout au long du processus.La livraison a été rapide et sans souci, et je suis globalement très satisfait.”
“Cela fait deux ans et demi que j’ai acheté une tiny house chez Vagabond Haven. Je n’ai pas regretté ma décision un seul instant et je suis toujours incroyablement heureuse de ma maison Sunshine si lumineuse. Elle offre beaucoup de rangement dans un espace compact, les matériaux sont de grande qualité et la finition est superbe.”
“La commande du chalet s’est déroulée sans accroc. J’ai acheté une maison déjà construite qui, à son arrivée, a dépassé mes attentes à bien des égards. Mon chalet a été livré comme convenu sur un terrain difficile d’accès, sans aucun problème. Le chauffeur a mis la maison en place et m’a montré les équipements.”
“Excellents conseils, contact aimable, livraison sans souci, bonne qualité, et un prix réduit grâce à une offre spéciale. Merci à l’équipe de Vagabond Haven. Continuez comme ça !”
Questions
Ce que nos clients demandent souvent
Que se passe-t-il une fois que j’ai décidé d’acheter ?
- Concevez votre maison. Composez votre maison dans le configurateur, puis demandez-nous les documents. Nous avons besoin du modèle, de l’endroit approximatif où elle sera installée et de savoir si vous êtes propriétaire du terrain.
- Nous envoyons ce dont votre prêteur a besoin. Un devis écrit, le descriptif, le poids et les dimensions, la situation en matière de permis dans votre commune et la liste de documents utilisée par votre prêteur. Si vous empruntez auprès de votre propre banque, nous envoyons aussi un dossier rédigé pour votre conseiller. Un seul e-mail, rien à relancer de votre côté.
- Vous faites la demande auprès du prêteur. Vous empruntez auprès du prêteur, pas auprès de nous : le contrat de crédit est donc entre vous et lui. Personne ne nous paie pour vous orienter vers un prêteur en particulier.
- Nous lançons la construction. Trois à six mois pour une construction sur mesure (quatre à huit semaines pour la Nature Pod), deux à quatre semaines pour une maison en stock. Les paiements se répartissent généralement en 30 % à la signature, 50 % pendant la construction et 20 % avant la livraison, ou moitié-moitié pour une maison en stock. Nous pouvons adapter cela si besoin, et ce que nous convenons figure dans votre contrat.
- Livraison. Nous livrons sur votre terrain, raccordons la maison et faisons la vérification finale sur place. La garantie de cinq ans commence à ce moment-là (deux ans pour la Nature Pod).
Prêtez-vous l’argent vous-mêmes ?
Non. Vous empruntez auprès d’une banque ou d’une société de leasing agréée pour prêter. Vous bénéficiez ainsi de la protection d’un contrat de crédit réglementé, et d’un taux proposé par quelqu’un qui emprunte de l’argent bien moins cher que nous ne pourrions le faire.
Puis-je obtenir un prêt hypothécaire dessus ?
Oui, de deux façons. Le moins cher est généralement d’augmenter le prêt sur un logement dont vous êtes déjà propriétaire et de payer la maison avec. Cela fonctionne pour tous les modèles. Un prêt hypothécaire sur la maison elle-même est possible pour une maison modulaire sur fondation permanente, sur un terrain qui vous appartient et avec un permis de construire permanent, car elle fait alors partie du bien immobilier. Les banques la traitent comme n’importe quelle petite maison, même si certaines, par exemple en Allemagne, exigent une surface habitable minimale. Une maison mobile ou semi-mobile reste un bien meuble, donc les banques ne l’acceptent pas comme garantie d’un prêt hypothécaire. Pour celles-ci, un crédit à la consommation ou, pour les entreprises, le leasing est la voie habituelle. Demandez à votre banque, et nous lui envoyons les documents dont elle a besoin.
J’ai déjà un prêt hypothécaire. Emprunter davantage dessus est-il vraiment moins cher ?
En général oui, et de loin, car la banque détient déjà une garantie en laquelle elle a confiance. Le revers : le montant que vous pouvez ajouter est plafonné par rapport à la valeur de votre logement, ce plafond a été abaissé dans certains pays, et certaines banques veulent que le projet soit présenté comme une amélioration de votre bien. Demandez d’abord à votre propre banque, puis demandez une offre de comparaison.
Puis-je prendre une maison en leasing en tant que particulier ?
Dans la plupart des pays où nous vendons, non. Le leasing pour ce type de maison est proposé aux entreprises, car un leasing privé avec option d’achat est considéré comme un crédit à la consommation, et peu de sociétés de leasing le proposent. Si vous achetez via une société, c’est souvent la meilleure solution.
L’immatriculation de la maison est-elle utile ?
Elle ouvre une solution autrement fermée, mais pas forcément la meilleure. Immatriculée comme remorque, la maison peut bénéficier d’un financement de caravane ou de camping-car (jusqu’à quinze ans dans certains pays, avec la maison comme garantie) et d’une seule assurance pour toute l’UE. Si vous êtes déjà propriétaire d’un bien, emprunter davantage dessus reste moins cher. Seule notre gamme mobile peut être immatriculée, car elle doit respecter les limites légales d’une remorque.
Qu’y gagnez-vous à organiser cela ?
Les maisons se vendent quand les gens peuvent se les offrir, et c’est tout notre intérêt. Aucun prêteur ne nous verse quoi que ce soit aujourd’hui. Si cela change un jour, nous l’indiquerons sur cette page, à côté de la solution concernée, et cela ne changera pas ce que nous recommandons.
La mensualité semble trop belle. Qu’est-ce qui manque ?
Regardez le total remboursé, pas seulement la mensualité. Une durée plus longue rend toujours la mensualité plus petite et le total plus élevé. Une grande maison sur quinze ans peut coûter moins cher par mois qu’une petite sur sept, et beaucoup plus au final. C’est pourquoi les deux chiffres figurent côte à côte dans le calculateur.
Parlez-nous
Vous voulez savoir si la maison de vos rêves peut être à vous pour 200 à 1 600 € par mois ?
Écrivez-nous et nous vous dirons quelles solutions sont possibles chez vous, ce qu’elles coûtent et ce qu’un prêteur voudra voir. Sans engagement, et aucune demande de crédit tant que vous ne décidez pas d’en faire une.
Merci. Votre message est en route, et nous vous recontacterons.
Nous utilisons ces informations pour vous répondre et déterminer quelles solutions s’appliquent là où votre maison sera installée. Nous ne vous demandons pas vos revenus, ce n’est pas une demande de crédit, et nous ne transmettons pas vos coordonnées à un prêteur sauf si vous nous le demandez. Comment nous traitons vos données.
Comment les chiffres de cette page sont calculés
La fourchette de mensualités correspond au chiffre le plus bas et au plus élevé que le calculateur donne pour une maison habitable, tous modèles, tous pays de livraison et versions meublée et autonome confondus. Le bas de la fourchette est une Nature Pod entièrement meublée à 32 500 € sur vingt-cinq ans à 3,6 %, avec l’apport de 25 % demandé par les prêteurs les moins chers de nos marchés : 123 € par mois. Une maison vide serait encore moins chère, à partir de 66 €, mais ce n’est pas une maison où l’on peut vivre, donc nous ne l’indiquons pas. Le haut de la fourchette est une Evergreen entièrement autonome à 94 000 € avec un prêt sans garantie, à 8,85 % sur cinq ans : 1 551 € par mois, couvrant 75 000 € du prix, car c’est le plafond de cette solution. Les deux extrémités sont arrondies à la centaine supérieure, pas inférieure.
Les prix s’entendent hors TVA et sont des prix de base avant options. Rien sur cette page ne constitue une offre de crédit, une proposition de crédit ou un conseil financier.