Financiamento
Uma casa sua,
de 200 a 1 600 € por mês.
Ou arrende-a e os seus hóspedes pagam a prestação, e a casa continua a tornar-se sua. Como funciona o arrendamento →
Calcule o seu custo mensal →O seu custo mensal
Quanto custaria a casa dos seus sonhos por mês?
Escolha a sua casa, o seu país e a sua situação. Mostramos-lhe a via mais barata que conhecemos, com uma taxa real publicada por um credor ou pelo banco central desse país.
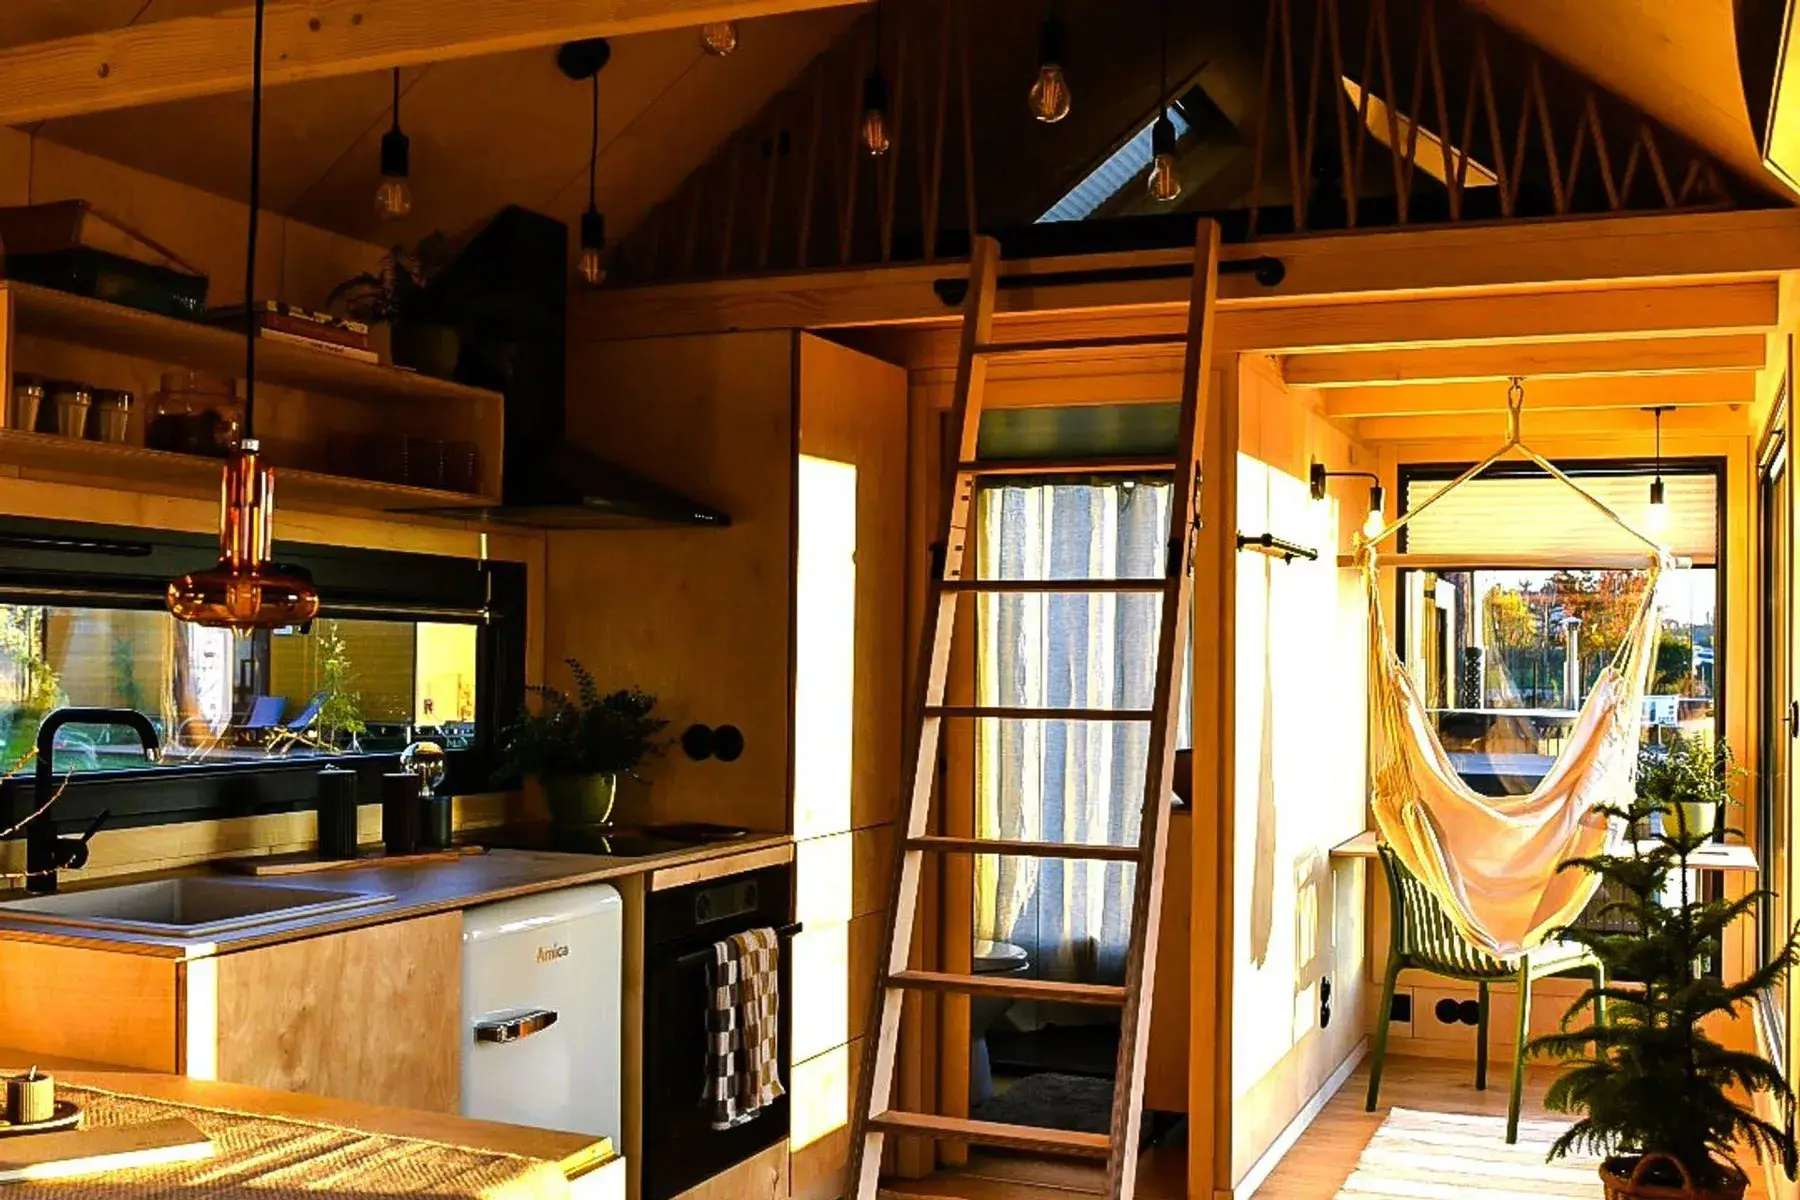
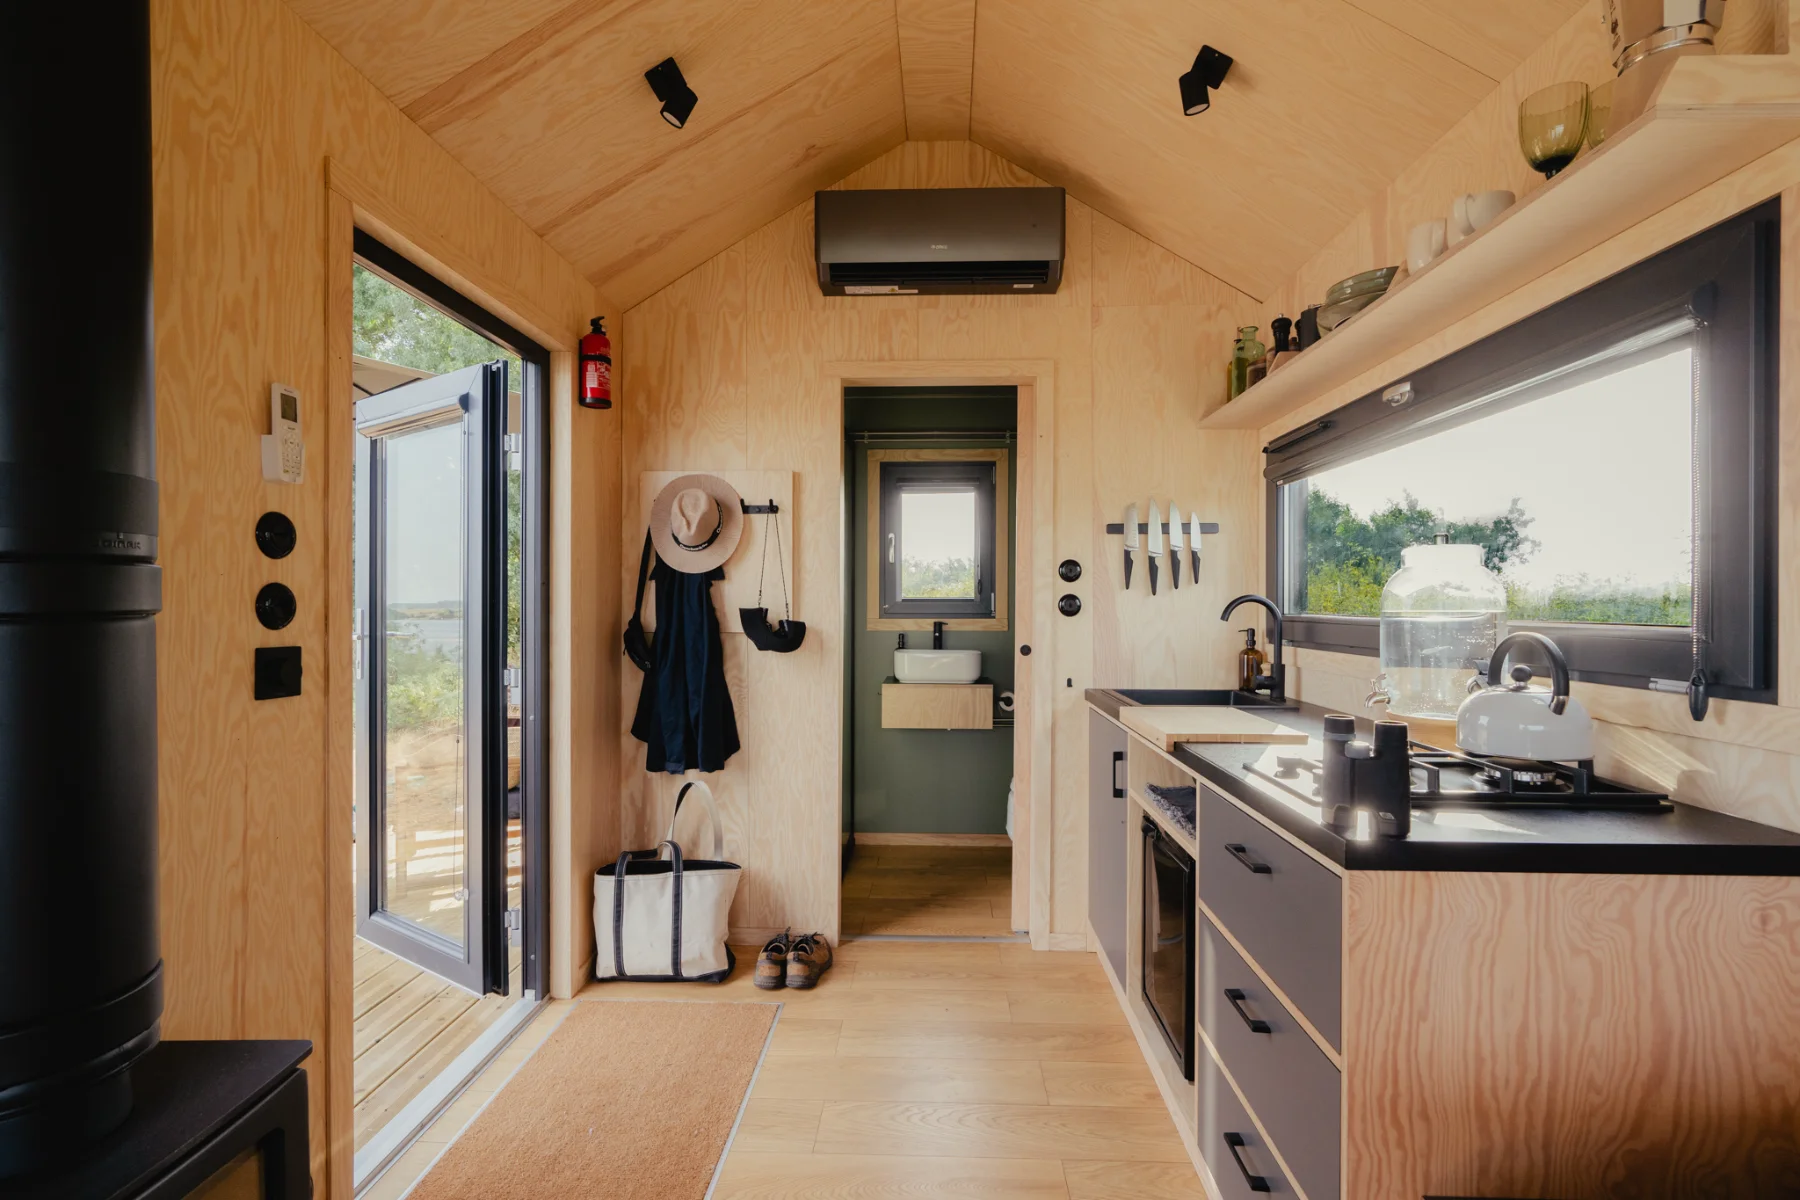
Uma cozinha, uma casa de banho com duche, sanita e esquentador, aquecimento elétrico, uma cama e uma mesa com lugares sentados. Pronta a habitar.
por mês,
Taxa, prazo e total
Estes valores são para a casa. O terreno, os trabalhos no terreno, as ligações e as taxas de licenciamento acrescem, e um credor vai contá-los. Pedir dinheiro emprestado custa dinheiro. Este é um exemplo calculado a partir de uma taxa publicada, não uma proposta nem um orçamento. A sua taxa, o prazo e as comissões dependem do credor, que é quem decide. Os valores estão em euros e não incluem comissões do credor; o seu credor vai indicar os valores na sua moeda.
Onde a pode instalar
Onde posso colocar a minha casa? →
Esta é a versão curta. As regras completas para os catorze países estão nas nossas FAQ, com a lei ou as orientações da própria autoridade citadas, para que as possa levar aos serviços de urbanismo. Regras nacionais tal como as verificámos da última vez. Os municípios acrescentam as suas, e nada aqui é aconselhamento jurídico.
Compra como empresa? Então pode fazer leasing. A locadora é dona da casa, você paga uma mensalidade e os pagamentos são um custo da empresa. Eis quanto custa um leasing para as suas casas.
Uma cozinha, uma casa de banho com duche, sanita e esquentador, aquecimento elétrico, uma cama e uma mesa com lugares sentados. Pronta a habitar.
Veja quanto rende na calculadora Arrende-as →
A 72 meses, nada a pagar no início nem no fim, cerca de 8,4%. Condições indicativas do nosso parceiro de leasing (setembro de 2026), sem IVA. Não é uma proposta: cada leasing passa pela análise de crédito da própria locadora.
Vias
Seis formas de a pagar
As vias ao seu dispor dependem sobretudo de uma coisa: se a sua casa continua móvel ou passa a fazer parte do terreno. Uma casa sobre fundação pode ter uma hipoteca. Uma casa que pode ser deslocada pode ser objeto de leasing, financiada como um veículo e levada consigo. Dizemos-lhe de que lado dessa linha fica o seu modelo antes de encomendar.
Tem casa ou terreno próprio
2.8–5.3%Crédito com garantia da sua casaO seu banco empresta mais sobre a casa que já tem.
Normalmente é o dinheiro mais barato que alguma vez lhe vão oferecer, porque o seu banco já tem uma garantia em que confia. As taxas médias publicadas do crédito à habitação nos nossos mercados vão de 2,8 a 5,3%. O montante que pode acrescentar tem um limite em função do valor da sua casa, e alguns bancos querem que o projeto seja descrito como uma melhoria do seu imóvel.
- Sobre rodasSim
- Estrutura de açoSim
- FundaçãoSim, a mais barata
Uma hipoteca sobre a nova casaPara uma casa modular em terreno seu.
Só quando a casa passa a fazer parte de um terreno seu, está licenciada como habitação e pode ser inscrita no registo predial. Prazos mais longos, taxas mais baixas, mais papelada: 2,8 a 5,3%, com 10 a 20% de dinheiro seu. Se também vai comprar o terreno, começa como um crédito à construção pago por fases e passa a ser a hipoteca quando a casa for aprovada.
- Sobre rodasNão
- Estrutura de açoÀs vezes
- FundaçãoSim
A casa fica em terreno arrendado
3.8–11.6%Um empréstimo sem garantiasCom base no seu rendimento, até 15 anos.3.8–11.6%
Um credor especializado empresta com base no seu rendimento e não num imóvel. Alguns aceitam como garantia parte do seu salário ou a própria casa. Os especialistas com quem trabalhamos emprestam 10 000 a 50 000 € sem qualquer garantia, ou 50 000 a 125 000 € com a casa como garantia, com 20% de dinheiro seu e até 15 anos, e podem pagar nas nossas três prestações. Pergunte-nos quem empresta onde vive.
- Sobre rodasA mais adequada
- Estrutura de açoA mais adequada
- FundaçãoPossível, custa mais
Financiamento de veículos de lazerCasas móveis registadas como caravana.5.5–9%
O mesmo financiamento que se usa para caravanas e autocaravanas, com garantia no documento de registo: 5,5 a 9% nos exemplos dos próprios credores, prazos até 15 anos, normalmente com cerca de 20% de entrada. As nossas casas móveis assentam num reboque galvanizado permanente que pode ser registado como caravana. Cada credor tem as suas próprias regras sobre registo e peso, e nalguns mercados ainda não encontrámos nenhum que o faça. Na Noruega, nenhum dos quatro credores a quem perguntámos o faz hoje.
- Sobre rodasSe registada
- Estrutura de açoDemasiado pesada
- FundaçãoNão
Financiar parte do preçoAtravés do nosso credor parceiro, até cerca de 31 000 € a 12 anos.pouco menos de 7%
Crédito tratado como parte da compra, sem garantia sobre a casa, por isso o modelo não importa. Onde temos um credor: até cerca de 31 000 € a doze anos, a pouco menos de 7%, com 20% pagos a nós como entrada. Noutros países, o limite habitual é de cerca de 10 000 € a 36 meses, o suficiente para opções mas não para uma casa. Um crédito aprovado é válido durante três meses e uma construção por medida demora três a seis, por isso o melhor é fazer o pedido a meio da construção.
- Sobre rodasAté 31 000 €
- Estrutura de açoAté 31 000 €
- FundaçãoAté 31 000 €
Compra como empresa
cerca de 8,4%Leasing empresarial72 meses, sem entrada, nada a pagar no fim.
A locadora é dona da casa e você paga uma mensalidade. Só para clientes empresariais, e a casa tem de continuar móvel: cerca de 1 775 € por mês por cada 100 000 € de casa a 72 meses, cerca de 8,4%. São as condições indicativas do nosso parceiro de leasing de setembro de 2026, não uma proposta.
- Sobre rodasSim
- Estrutura de açoA mais adequada
- FundaçãoSe desmontável
Tratamos nós próprios do financiamento na Suécia, na Alemanha e na Noruega, onde trabalhamos diretamente com os credores. Noutros países conhecemos o funcionamento do mercado, mas não todos os credores, por isso diga-nos onde vai ficar a sua casa e descobrimos o que está ao seu dispor antes de contar com isso.
Próximos passos
Daqui até às chaves, em cinco passos
- Passo 1Desenhe a sua casa
- Passo 2Enviamos o que o seu credor precisa
- Passo 3Faz o pedido ao credor
- Passo 4Começamos a construção
- Passo 5Entrega
“Ótimo preço, qualidade e comunicação ao longo de todo o processo.A entrega foi rápida e sem complicações, e no geral estou muito satisfeito.”
“Já passaram dois anos e meio desde que comprei uma tiny house à Vagabond Haven. Não me arrependi da minha decisão nem por um momento e continuo incrivelmente feliz com a minha casa Sunshine, cheia de luz. Oferece muito espaço de arrumação numa área compacta, os materiais são de alta qualidade e o trabalho artesanal é soberbo.”
“A encomenda da cabana correu muito bem. Comprei uma casa já construída que, quando chegou, superou as minhas expectativas em muitos aspetos. A minha cabana foi entregue como combinado num terreno difícil, sem qualquer problema. O motorista colocou a casa no sítio e mostrou-me os equipamentos.”
“Excelente aconselhamento, contacto simpático, entrega sem problemas, boa qualidade, e um preço reduzido graças a uma oferta especial. Obrigada à equipa da Vagabond Haven. Continuem assim!”
Perguntas
O que os nossos clientes costumam perguntar
O que acontece depois de decidir comprar?
- Desenhe a sua casa. Monte a sua casa na calculadora de preços e depois peça-nos os documentos. Precisamos do modelo, de saber mais ou menos onde vai ficar e se o terreno é seu.
- Enviamos o que o seu credor precisa. Um orçamento escrito, a especificação, o peso e as dimensões, a situação de licenciamento no seu município e a lista de documentos com que o seu credor trabalha. Se vai pedir emprestado ao seu próprio banco, enviamos também um dossier escrito para o seu gestor. Um único e-mail, sem nada para andar atrás.
- Faz o pedido ao credor. Pede o dinheiro emprestado ao credor, não a nós, por isso o contrato de crédito é entre si e ele. Ninguém nos paga para o encaminhar para um credor.
- Começamos a construção. Três a seis meses para uma construção por medida (quatro a oito semanas para a Nature Pod), duas a quatro semanas para uma casa em stock. Os pagamentos são normalmente 30% na assinatura, 50% durante a construção e 20% antes da entrega, ou metade e metade para uma casa em stock. Podemos ajustar isto se precisar, e o que acordarmos fica no seu contrato.
- Entrega. Entregamos no seu terreno, ligamos a casa e fazemos a verificação final no local. A garantia de cinco anos começa aí (dois anos na Nature Pod).
São vocês que emprestam o dinheiro?
Não. Pede emprestado a um banco ou a uma empresa de leasing autorizada a conceder crédito. Isso dá-lhe a proteção do consumidor de um contrato de crédito regulado, e uma taxa de quem consegue dinheiro muito mais barato do que nós conseguiríamos.
Posso obter um crédito à habitação para ela?
Sim, de duas formas. O mais barato costuma ser aumentar o crédito à habitação de uma casa que já tem e pagar a nova casa com esse valor. Funciona para todos os modelos. Um crédito sobre a própria casa é possível numa casa modular sobre fundação permanente, num terreno seu e com licença de construção permanente, porque passa então a fazer parte do imóvel. Os bancos tratam-na como qualquer casa pequena, embora alguns, por exemplo na Alemanha, exijam uma área habitável mínima. Uma casa móvel ou semimóvel continua a ser um bem móvel, por isso os bancos não a aceitam como garantia de um crédito à habitação. Para essas, o caminho habitual é um crédito ao consumo ou, para empresas, o leasing. Pergunte ao seu banco, e enviamos os documentos de que precisar.
Já tenho um crédito à habitação. Reforçá-lo é mesmo mais barato?
Normalmente sim, e com grande diferença, porque o banco já tem uma garantia em que confia. O senão: o montante que pode acrescentar tem um limite em função do valor da sua casa, esse limite foi apertado nalguns países, e alguns bancos querem que o projeto seja descrito como uma melhoria do seu imóvel. Pergunte primeiro ao seu próprio banco e depois peça uma proposta para comparar.
Posso fazer leasing como particular?
Na maioria dos países onde vendemos, não. O leasing para este tipo de casa é oferecido a empresas, porque um leasing particular com opção de compra conta como crédito ao consumo e poucas locadoras o oferecem. Se comprar através de uma empresa, é muitas vezes a melhor via.
Ajuda se a casa estiver matriculada?
Abre uma via que de outra forma está fechada, embora não seja necessariamente a melhor. Registada como reboque, a casa pode recorrer ao financiamento de caravanas e autocaravanas (até quinze anos nalguns países, com a casa como garantia) e a uma única apólice de seguro para toda a UE. Se já tem um imóvel, pedir mais sobre ele continua a ser mais barato. Só a nossa gama móvel pode ser registada, porque tem de caber nos limites legais de um reboque.
O que ganham em tratar disto?
As casas vendem-se quando as pessoas as conseguem pagar, e esse é todo o nosso interesse. Hoje nenhum credor nos paga nada. Se isso alguma vez mudar, diremo-lo nesta página, junto da via a que se aplica, e não vai mudar o que recomendamos.
O valor mensal parece bom demais. O que falta?
Olhe para o total a reembolsar, não só para a mensalidade. Um prazo mais longo torna sempre a mensalidade mais pequena e o total maior. Uma casa maior a quinze anos pode custar menos por mês do que uma mais pequena a sete, e muito mais no fim. É por isso que os dois valores aparecem lado a lado na calculadora.
Fale connosco
Quer saber se pode ter a casa dos seus sonhos por 200 a 1 600 € por mês?
Escreva-nos e dizemos-lhe que vias estão abertas onde vive, quanto custam e o que um credor vai querer ver. Sem compromisso, e sem pedido de crédito até decidir fazer um.
Obrigado. A sua mensagem está a caminho e vamos entrar em contacto consigo.
Usamos isto para lhe responder e para perceber que vias se aplicam onde vai ficar a sua casa. Não perguntamos quanto ganha, isto não é um pedido de crédito, e não passamos os seus dados a nenhum credor a não ser que nos peça. Como tratamos os seus dados.
Como são calculados os valores desta página
O intervalo mensal vai do valor mais baixo ao mais alto que a calculadora dá para uma casa onde se possa viver, em todos os modelos, em todos os países onde entregamos e nas especificações mobilada e off-grid. O mínimo é uma Nature Pod totalmente mobilada a 32 500 €, a vinte e cinco anos, a 3,6%, com a entrada de 25% que os credores mais baratos dos nossos mercados pedem: 123 € por mês. Uma casa vazia seria ainda mais barata, a partir de 66 €, mas não é uma casa para viver, por isso não a indicamos. O máximo é uma Evergreen totalmente off-grid a 94 000 € com um empréstimo sem garantias, a 8,85% a cinco anos: 1 551 € por mês, cobrindo 75 000 € do preço, porque esse é o limite desta via. Os dois extremos são arredondados para a centena acima, não abaixo.
Os preços não incluem IVA e são preços base, antes de opções. Nada nesta página é uma proposta de crédito, uma simulação de crédito ou aconselhamento financeiro.