Finanzierung
Ein eigenes Haus,
für 200 bis 1 600 € im Monat.
Vermiete es stattdessen, dann zahlen deine Gäste die Rate, und das Haus gehört trotzdem dir. So funktioniert Vermieten →
Rechne deine Monatskosten aus →Deine Monatskosten
Was würde dein Traumhaus im Monat kosten?
Wähl dein Haus, dein Land und deine Situation. Wir zeigen dir den günstigsten Weg, den wir kennen, mit einem echten Zinssatz, den ein Kreditgeber oder die Zentralbank in diesem Land veröffentlicht.
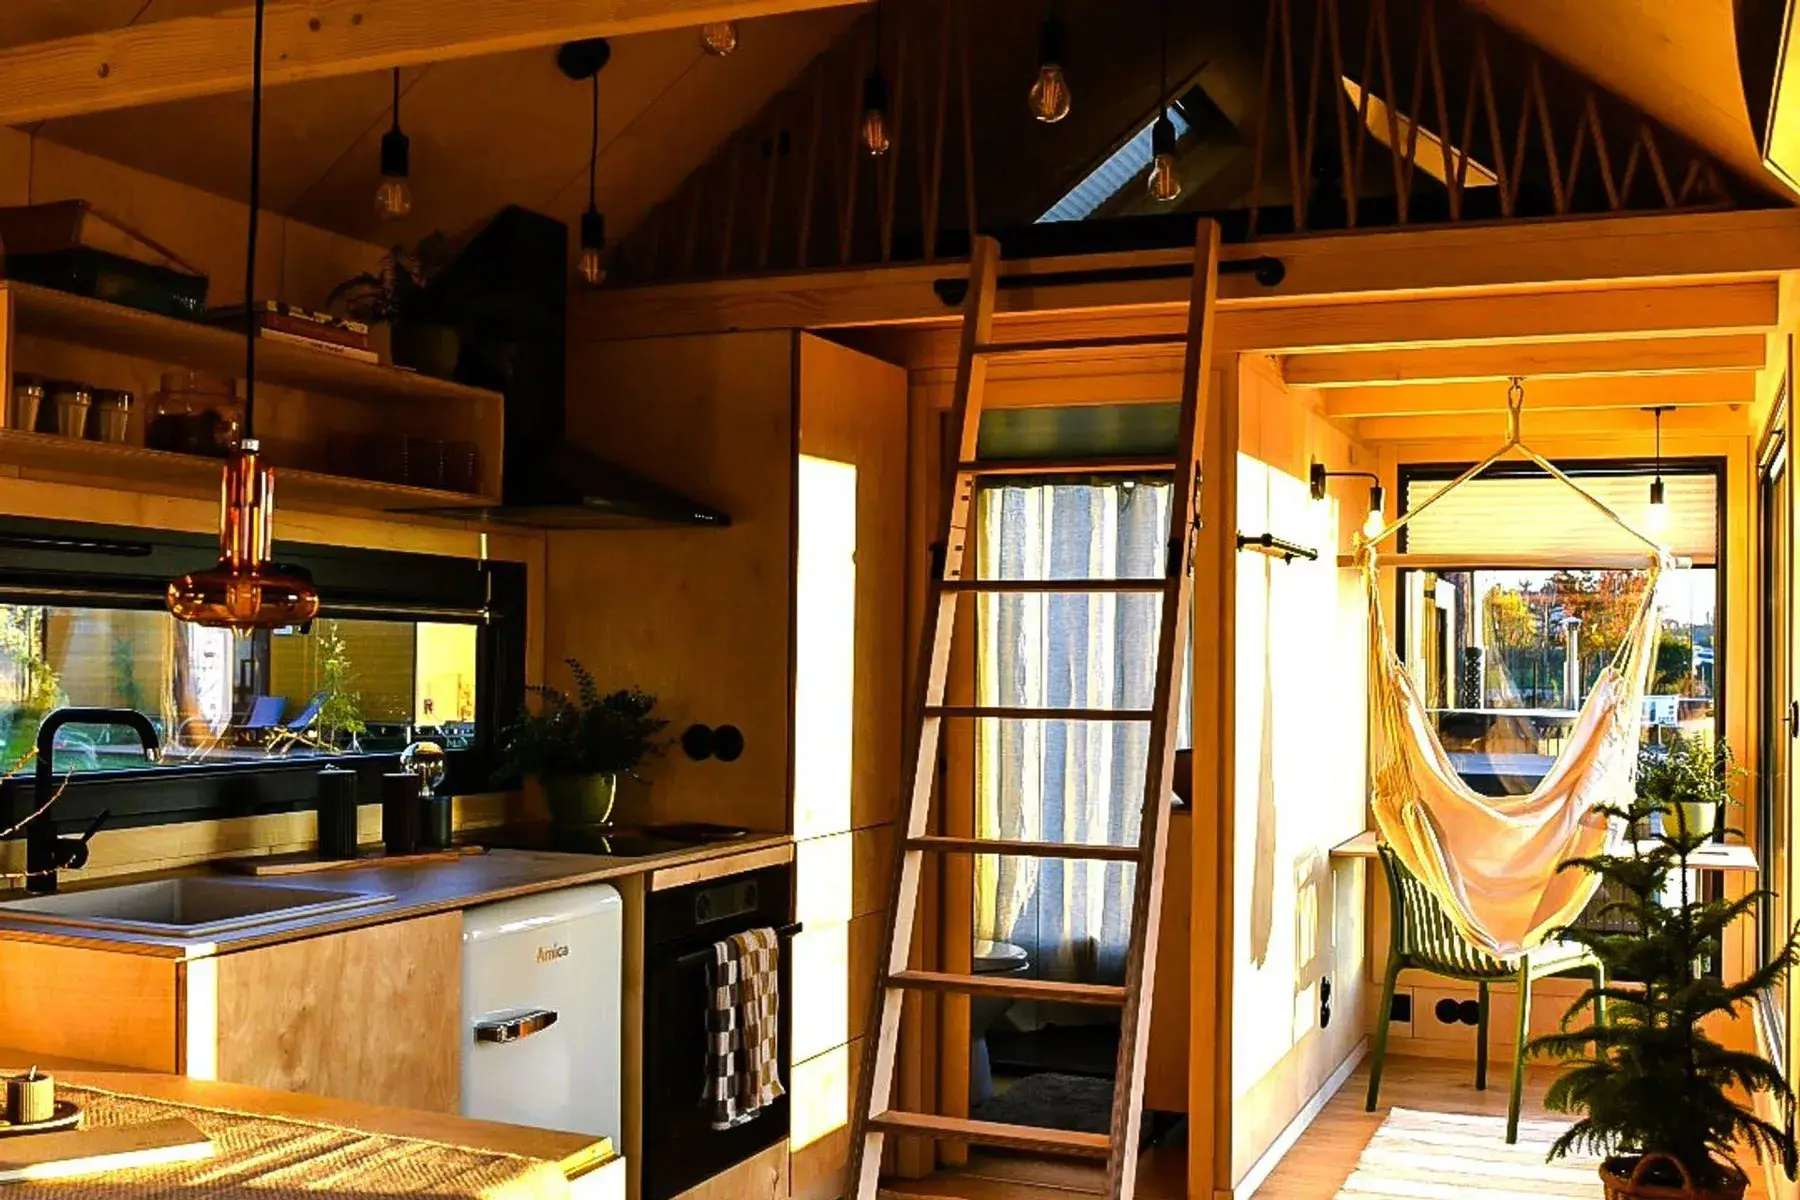
Küche, Bad mit Dusche, Toilette und Boiler, Elektroheizung, Bett und Tisch mit Sitzplätzen. Bezugsfertig.
im Monat,
Zins, Laufzeit und Gesamtbetrag
Die Zahlen gelten für das Haus. Grundstück, Erdarbeiten, Anschlüsse und Genehmigungsgebühren kommen dazu, und ein Kreditgeber rechnet sie mit ein. Geld leihen kostet Geld. Das ist ein Rechenbeispiel auf Basis eines veröffentlichten Zinses, kein Angebot. Dein eigener Zins, deine Laufzeit und Gebühren hängen vom Kreditgeber ab, der entscheidet. Beträge in Euro ohne Gebühren des Kreditgebers; dein Kreditgeber rechnet in deiner Währung.
Wo du es aufstellen darfst
Wo darf ich mein Haus aufstellen? →
Das ist die Kurzfassung. Die vollständigen Regeln für alle vierzehn Länder stehen in unseren FAQ, mit dem Gesetz oder den Hinweisen der Behörde als Quelle, damit du sie zum Bauamt mitnehmen kannst. Nationale Regeln, wie wir sie zuletzt geprüft haben. Gemeinden haben eigene dazu, und nichts hier ist Rechtsberatung.
Du kaufst als Unternehmen? Dann kannst du leasen. Der Leasinggeber besitzt das Haus, du zahlst monatlich, und die Raten sind Betriebskosten. So viel kostet ein Leasing für deine Häuser.
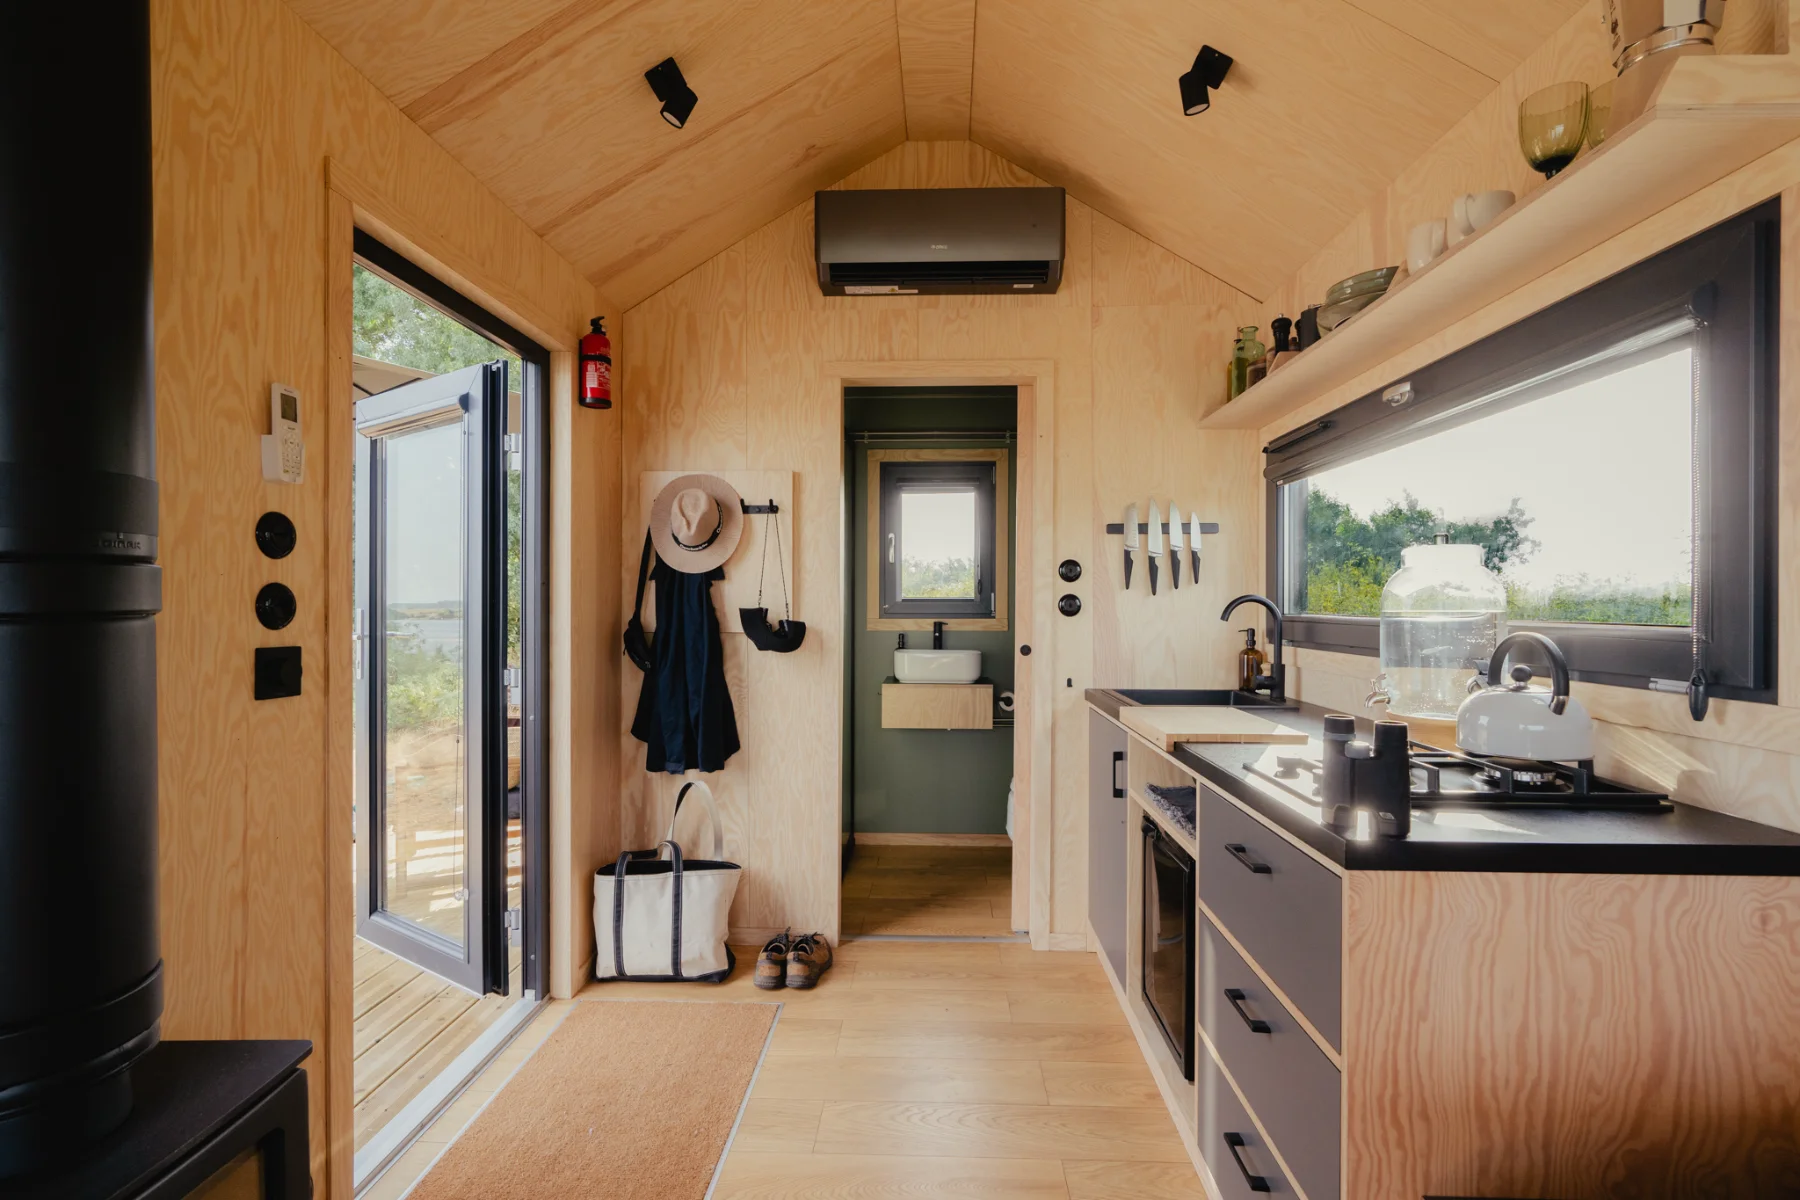
Küche, Bad mit Dusche, Toilette und Boiler, Elektroheizung, Bett und Tisch mit Sitzplätzen. Bezugsfertig.
Sieh im Rechner „Vermiete sie“, was es einbringt →
Über 72 Monate, keine Anzahlung und keine Schlusszahlung, etwa 8,4 %. Unverbindliche Konditionen unseres Leasingpartners (September 2026), ohne MwSt. Kein Angebot: Jedes Leasing läuft über die Kreditprüfung des Leasinggebers.
Wege
Sechs Wege, es zu bezahlen
Welche Wege dir offenstehen, hängt vor allem von einer Sache ab: ob dein Haus beweglich bleibt oder Teil des Grundstücks wird. Ein Haus auf Fundament kann eine Hypothek tragen. Ein Haus, das sich bewegen lässt, kann geleast, wie ein Fahrzeug finanziert und mitgenommen werden. Wir sagen dir vor der Bestellung, auf welcher Seite dieser Linie dein Modell steht.
Du besitzt eine Immobilie oder das Grundstück
2,8–5,3 %Gegen deine Immobilie leihenDeine Bank leiht dir mehr auf die Immobilie, die du schon hast.
Meist das günstigste Geld, das dir je angeboten wird, weil die Bank schon eine Sicherheit hat, der sie vertraut. Die veröffentlichten durchschnittlichen Baufinanzierungszinsen in unseren Märkten liegen zwischen 2,8 und 5,3 %. Wie viel du aufstocken kannst, ist am Wert deiner Immobilie begrenzt, und manche Banken wollen das Projekt als Wertsteigerung deiner Immobilie beschrieben haben.
- Auf RädernJa
- StahlrahmenJa
- FundamentJa, am günstigsten
Eine Hypothek auf das neue HausFür ein Modulhaus auf deinem eigenen Grundstück.
Nur wenn das Haus Teil deines eigenen Grundstücks wird, als Wohnhaus genehmigt ist und ins Grundbuch eingetragen werden kann. Längste Laufzeit, niedrigster Zins, der meiste Papierkram: 2,8 bis 5,3 %, mit 10 bis 20 % Eigenkapital. Kaufst du das Grundstück mit, beginnt es als Baukredit, der in Raten ausgezahlt wird, und wird zur Hypothek, sobald das Haus abgenommen ist.
- Auf RädernNein
- StahlrahmenManchmal
- FundamentJa
Das Haus kommt auf gemietetes Land
3,8–11,6 %Ein Kredit ohne SicherheitGegen dein Einkommen, bis zu 15 Jahre.3,8–11,6 %
Ein spezialisierter Kreditgeber leiht gegen dein Einkommen statt gegen eine Immobilie. Manche nehmen stattdessen einen Teil deines Gehalts oder das Haus selbst als Sicherheit. Die Spezialisten, mit denen wir arbeiten, leihen 10 000 bis 50 000 € ganz ohne Sicherheit oder 50 000 bis 125 000 € gegen das Haus mit 20 % Eigenkapital und bis zu 15 Jahren, und können in unseren drei Raten auszahlen. Frag uns, wer bei dir vor Ort finanziert.
- Auf RädernPasst am besten
- StahlrahmenPasst am besten
- FundamentMöglich, teurer
Finanzierung wie ein FreizeitfahrzeugMobile Häuser, als Wohnwagen zugelassen.5,5–9 %
Dieselben Kredite wie für Wohnwagen und Wohnmobile, gesichert über die Zulassungsbescheinigung: 5,5 bis 9 % nach den Beispielen der Kreditgeber, Laufzeiten bis 15 Jahre, meist mit etwa 20 % Anzahlung. Unsere mobilen Häuser stehen auf einem festen, verzinkten Fahrgestell, das als Wohnwagen zugelassen werden kann. Jeder Kreditgeber hat eigene Regeln zu Zulassung und Gewicht, und in manchen Märkten haben wir noch keinen gefunden, der es macht. In Norwegen macht es heute keiner der vier Kreditgeber, die wir gefragt haben.
- Auf RädernWenn zugelassen
- StahlrahmenZu schwer
- FundamentNein
Einen Teil des Preises finanzierenÜber unseren Partnerkreditgeber, bis etwa 31 000 € über 12 Jahre.knapp 7 %
Ein Kredit als Teil des Kaufs, ohne Sicherheit am Haus, also spielt das Modell keine Rolle. Wo wir einen Kreditgeber haben: bis etwa 31 000 € über zwölf Jahre zu knapp 7 %, mit 20 % Anzahlung an uns. Anderswo liegt die übliche Grenze bei etwa 10 000 € über 36 Monate, genug für Optionen, nicht für ein Haus. Ein genehmigter Kredit gilt drei Monate und ein individueller Bau dauert drei bis sechs, also beantragst du ihn am besten im Laufe des Baus.
- Auf RädernBis 31 000 €
- StahlrahmenBis 31 000 €
- FundamentBis 31 000 €
Du kaufst als Unternehmen
etwa 8,4 %Leasing für Unternehmen72 Monate, keine Anzahlung, nichts am Ende zu zahlen.
Der Leasinggeber besitzt das Haus und du zahlst monatlich. Nur für Unternehmen, und das Haus muss beweglich bleiben: etwa 1 775 € im Monat pro 100 000 € Hauswert über 72 Monate, etwa 8,4 %. Das sind die unverbindlichen Konditionen unseres Leasingpartners vom September 2026, kein Angebot.
- Auf RädernJa
- StahlrahmenPasst am besten
- FundamentWenn demontierbar
In Schweden, Deutschland und Norwegen vermitteln wir die Finanzierung selbst, dort arbeiten wir direkt mit den Kreditgebern. Anderswo kennen wir den Markt in groben Zügen, aber nicht jeden Kreditgeber. Sag uns, wo dein Haus stehen wird, und wir finden heraus, was dir offensteht, bevor du damit rechnest.
Nächste Schritte
Von hier bis zum Schlüssel, in fünf Schritten
- Schritt 1Gestalte dein Haus
- Schritt 2Wir schicken, was dein Kreditgeber braucht
- Schritt 3Du beantragst den Kredit
- Schritt 4Wir beginnen zu bauen
- Schritt 5Lieferung
“Super Preis, Qualität und Kommunikation während des ganzen Prozesses.Die Lieferung ging schnell und reibungslos, und ich bin insgesamt sehr zufrieden.”
“Es ist jetzt zweieinhalb Jahre her, dass ich ein Tiny House bei Vagabond Haven gekauft habe. Ich hab meine Entscheidung keine Sekunde bereut und bin immer noch unglaublich glücklich mit meinem lichtdurchfluteten Sunshine-Haus. Es hat auf kleinem Raum jede Menge Stauraum, die Materialien sind hochwertig und die Verarbeitung ist super.”
“Die Bestellung der Hütte lief reibungslos. Ich hab ein fertig gebautes Haus gekauft, und als es ankam, hat es meine Erwartungen in vielerlei Hinsicht übertroffen. Meine Hütte wurde wie vereinbart ohne Probleme auf ein schwieriges Grundstück geliefert. Der Fahrer hat das Haus an seinen Platz gestellt und mir die Ausstattung gezeigt.”
“Hervorragende Beratung, freundlicher Kontakt, problemlose Lieferung, gute Qualität und dank eines Sonderangebots ein reduzierter Preis. Danke an das Team von Vagabond Haven. Macht weiter so!”
Fragen
Was unsere Kunden oft fragen
Was passiert, wenn ich mich für den Kauf entschieden habe?
- Gestalte dein Haus. Stell dein Haus im Konfigurator zusammen und frag uns dann nach den Unterlagen. Wir brauchen das Modell, ungefähr den Standort und ob dir das Grundstück gehört.
- Wir schicken, was dein Kreditgeber braucht. Ein schriftliches Angebot, die Ausstattung, Gewicht und Maße, die Genehmigungslage in deiner Gemeinde und die Unterlagenliste deines Kreditgebers. Leihst du bei deiner eigenen Bank, schicken wir auch ein Paket für deine Beraterin oder deinen Berater. Eine E-Mail, nichts, dem du hinterherlaufen musst.
- Du beantragst den Kredit. Du leihst beim Kreditgeber, nicht bei uns, der Kreditvertrag ist also zwischen dir und ihm. Niemand bezahlt uns dafür, dich zu einem bestimmten Kreditgeber zu lenken.
- Wir beginnen zu bauen. Drei bis sechs Monate für einen individuellen Bau (vier bis acht Wochen für den Nature Pod), zwei bis vier Wochen für ein Haus auf Lager. Meist zahlst du 30 % bei Vertragsabschluss, 50 % während des Baus und 20 % vor der Lieferung, oder halb und halb bei einem Haus auf Lager. Wir können das anpassen, wenn du es brauchst, und was wir vereinbaren, steht im Vertrag.
- Lieferung. Wir liefern auf dein Grundstück, schließen das Haus an und machen vor Ort die Endkontrolle. Dort beginnen die fünf Jahre Garantie (zwei Jahre auf den Nature Pod).
Verleiht ihr das Geld selbst?
Nein. Du leihst bei einer Bank oder einer Leasinggesellschaft mit Erlaubnis zur Kreditvergabe. Das gibt dir den Verbraucherschutz eines regulierten Kreditvertrags und einen Zins von jemandem, der sich Geld viel günstiger leiht, als wir es könnten.
Kann ich eine Hypothek darauf bekommen?
Ja, auf zwei Wegen. Am günstigsten ist meist, die Finanzierung auf einer Immobilie aufzustocken, die dir schon gehört, und das Haus damit zu bezahlen. Das geht bei jedem Modell. Eine Hypothek auf das Haus selbst ist bei einem Modulhaus auf festem Fundament möglich, auf deinem eigenen Grundstück und mit dauerhafter Baugenehmigung, weil es dann Teil des Grundstücks wird. Banken behandeln es wie jedes kleine Haus, manche, zum Beispiel in Deutschland, verlangen aber eine Mindestwohnfläche. Ein mobiles oder semi-mobiles Haus bleibt bewegliches Eigentum, deshalb nehmen Banken es nicht als Sicherheit für eine Hypothek. Dafür ist ein Konsumentenkredit oder, für Unternehmen, Leasing der übliche Weg. Frag deine Bank, und wir schicken die Unterlagen, die sie braucht.
Ich habe schon eine Hypothek. Ist es wirklich günstiger, sie aufzustocken?
Meist ja, und deutlich, weil die Bank schon eine Sicherheit hat, der sie vertraut. Der Haken: Der Betrag ist am Wert deiner Immobilie begrenzt, diese Grenze wurde in manchen Ländern verschärft, und manche Banken wollen das Projekt als Wertsteigerung beschrieben haben. Frag zuerst deine eigene Bank und hol dann ein Vergleichsangebot ein.
Kann ich als Privatperson leasen?
In den meisten Ländern, in die wir verkaufen, nein. Leasing für diese Art Haus gibt es für Unternehmen, weil ein privates Leasing mit Kaufoption als Verbraucherkredit gilt und kaum ein Leasinggeber das anbietet. Kaufst du über eine Firma, ist es oft der beste Weg.
Hilft es, wenn das Haus für die Straße zugelassen ist?
Es öffnet einen Weg, der sonst zu ist, aber nicht unbedingt den besten. Als Anhänger zugelassen kann das Haus wie Wohnwagen und Wohnmobile finanziert werden (in manchen Ländern bis zu fünfzehn Jahre, mit dem Haus als Sicherheit) und mit einer Versicherung für die ganze EU versichert werden. Besitzt du schon eine Immobilie, ist es trotzdem günstiger, darauf mehr zu leihen. Nur unsere mobilen Häuser können zugelassen werden, weil sie in die gesetzlichen Grenzen für einen Anhänger passen müssen.
Was habt ihr davon, das zu vermitteln?
Häuser werden verkauft, wenn Menschen sie sich leisten können, und das ist unser ganzes Interesse. Kein Kreditgeber zahlt uns heute etwas. Ändert sich das, schreiben wir es auf diese Seite, neben den Weg, den es betrifft, und es ändert nichts an dem, was wir dir empfehlen.
Die Monatsrate wirkt zu gut. Was fehlt?
Schau auf den Gesamtbetrag, nicht nur auf den Monat. Eine längere Laufzeit macht den Monat immer kleiner und die Summe größer. Ein größeres Haus über fünfzehn Jahre kann im Monat weniger kosten als ein kleineres über sieben und am Ende viel mehr. Deshalb stehen beide Zahlen im Rechner nebeneinander.
Sprich mit uns
Willst du wissen, ob dein Traumhaus für 200 bis 1 600 € im Monat drin ist?
Schreib uns, dann sagen wir dir, welche Wege bei dir offenstehen, was sie kosten und was ein Kreditgeber sehen will. Unverbindlich, und kein Kreditantrag, bevor du dich selbst dafür entscheidest.
Danke. Deine Nachricht ist auf dem Weg zu uns, und wir melden uns.
Wir nutzen das, um dir zu antworten und herauszufinden, welche Wege dort gelten, wo dein Haus stehen wird. Wir fragen nicht, was du verdienst, das ist kein Kreditantrag, und wir geben deine Daten nicht an einen Kreditgeber weiter, außer du bittest uns darum. So gehen wir mit deinen Daten um.
So werden die Zahlen auf dieser Seite berechnet
Die Monatsspanne ist der niedrigste und der höchste Wert, den der Rechner für ein bewohnbares Haus ausgibt, über alle Modelle, alle Länder, in die wir liefern, und die möblierte wie die autarke Ausstattung. Das untere Ende ist ein komplett möblierter Nature Pod für 32 500 € über fünfundzwanzig Jahre zu 3,6 %, mit den 25 % Eigenkapital, die die günstigsten Kreditgeber in unseren Märkten verlangen: 123 € im Monat. Ein leeres Haus wäre noch günstiger, ab 66 €, aber es ist kein Haus zum Wohnen, also rechnen wir nicht damit. Das obere Ende ist eine komplett autarke Evergreen für 94 000 € mit einem Kredit ohne Sicherheit, 8,85 % über fünf Jahre: 1 551 € im Monat für 75 000 € des Preises, weil das die Grenze dieses Wegs ist. Beide Enden sind auf volle Hundert aufgerundet, nicht abgerundet.
Preise ohne MwSt., Grundpreise vor Optionen. Nichts auf dieser Seite ist ein Kreditangebot, eine Kreditzusage oder eine Finanzberatung.